


「一生懸命働いても、給料が全然上がらない」、「育児に費用がかさみ、全然お金が貯まらない」、このようなお金に関する悩みを抱える人は多いです。
毎日頑張って働いているのに資産が増えないのでは、やる気も失われてしまうかもしれません。
そこで本記事では、「資産が増えるシンプルな資産形成術3ステップ」を紹介します。
シンプルですが、これを実行すれば着々と資産が増えていきます。ぜひ、お金に関する悩みや不満を抱えている人は、参考にしてみてください。
1. 【ステップ1】無駄な支出をなくす
まずは無駄な支出をなくすこと、いわゆる節約に取り組みましょう。
節約というと、1円でも安いスーパーで食材を買うなどの努力をする人もいますが、そんな努力よりも圧倒的に効果が大きいのが固定費の見直しです。
固定費は一度下げることができれば、その節約効果は持続します。
たとえば、見ないのに加入している動画視聴サービスのサブスクを1件解約すれば、月1000円ほどの節約が期待できるでしょう。
年間にすると1万2,000円、10年間での節約効果は12万円です。他にも、以下の固定費で見直せるものがないかを検討してみてください。
1.1 見直したい固定費
- 通信料金
- アプリのサブスク利用料金
- ジム・ヨガ会費
- 保険料
- 新聞代
- クレジットカードの年会費
ジムの会員になっているものの利用頻度がそこまで多くない人は、利用するときだけお金を支払う自治体の体育館などを利用するのもおすすめです。これだけで月5000円以上の節約が期待できます。
まずは固定費を徹底的に見直して、努力しなくても継続的に節約ができる仕組みを作りましょう。
2. 【ステップ2】浮いたお金で資産運用を始める
ステップ1の節約で浮いたお金で、資産運用を始めましょう。
資産運用とは投資のことですが、ここでいう投資とは個別銘柄を分析して購入したり、短期間で売買を繰り返して利益を狙うような投資のことではありません。
おすすめするのは、毎月同額を投資し続ける積立投資です。最初に設定をすれば、あとは自動で毎月投資ができます。また、投資先としては世界各国の株式などに分散投資する銘柄がいいでしょう。
この方法であれば、できるだけリスクを分散しながら安定的な運用が期待できます。
もちろん絶対に儲かる保証はありませんが、投資先の分散や積立投資でリスクを低減すれば、長期的には利益が出る可能性が高いでしょう。
では、投資によりどれくらい資産の増加が期待できるのでしょうか。月3万円の「積立預金」と「積立投資」を30年間続けた場合の差をシミュレーションします。積立預金は金利が0.2%、積立投資は金利が3.0%とします。
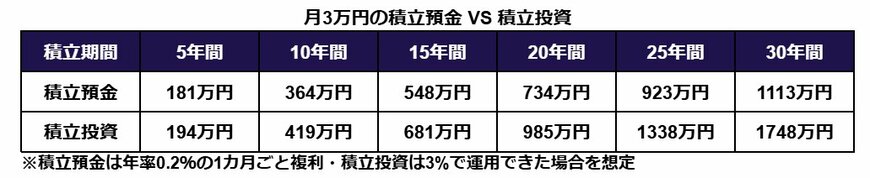
2.1 【積立期間】積立預金・積立投資
【5年間】181万円・194万円
【10年間】364万年・419万円
【15年間】548万円・681万円
【20年間】734万円・985万円
【25年間】923万円・1338万円
【30年間】1113万円・1748万円
※積立預金は年率0.2%の1カ月ごと複利・積立投資は3%で運用できた場合を想定
※積立預金は単利、積立投資は複利でシミュレーション
30年後の資産評価額の差は600万円を超えています。もちろん投資の運用利回りは事前にわかりませんが、過去の統計からすると年率3%での運用は決して難しくないでしょう。
また、資産運用をするなら新NISAの活用がおすすめです。新NISA口座で投資することで非課税で運用ができるため、より効率的に資産を増やせます。
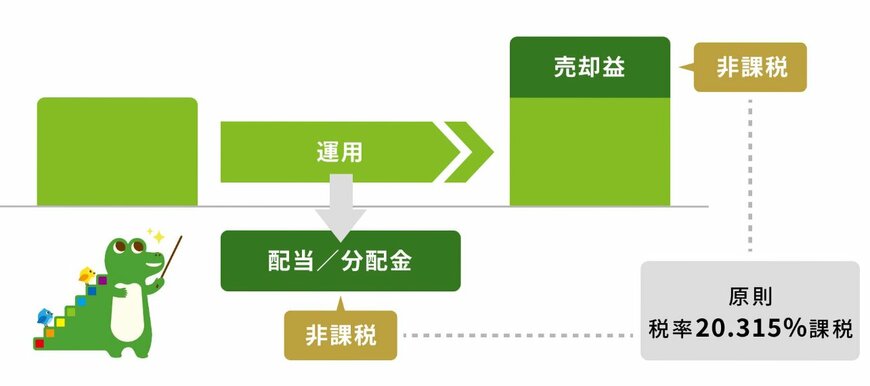
ぜひ、新NISAで投資先が分散された銘柄への積立投資を始めてみてください。
3. 【ステップ3】転職や副業などで収入を上げる
ステップ1とステップ2の節約と資産形成を始められる人は、比較的多いかもしれません。
ただし、より資産を増やしたいなら自分の収入を上げるべきです。
節約や積立投資による資産運用で増やせるお金にはある程度限度がありますが、収入に上限はありません。
そのため、資産を大きく増やしたいなら転職や副業で収入アップを目指しましょう。もちろん、今勤めている会社で頑張ればどんどん給料が上がるのであれば、今の会社で頑張るのも手です。
ただし、実際には年功序列で給料が上がらなかったり、成果が給料に反映されづらかったりする場合がほとんどです。
今は転職や副業を支援・仲介するサービスもたくさんあります。仕事内容が大きく変わらなくても、業界や企業を変えるだけで年収が上がる場合もあります。
ぜひ、これらのサービスも利用して年収アップを目指しましょう。
4. 目標を決めてから動き出そう
本記事では資産形成をするための3ステップを紹介しましたが、資産形成には目標が必要です。
漠然と資産を増やしたいというだけだと、目標が曖昧なためどれくらい改善をすればいいのかがわかりません。
たとえば、ゆとりのある老後を送りたいと考える場合、具体的にいくら資産があればゆとりのある老後生活を送れるのかシミュレーションします。
また、年金をいくらもらえるのかも把握しておきましょう。参考に、以下の条件で老後に受け取る年金をシミュレーションしてみましょう。
- 1973年生まれ
- 23歳から65歳到達まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

4.1 平均年収ごとの目安年金受給額(額面)
平均年収 年金受給額の目安(額面)
200万円 月10万7000円
300万円 月12万7000円
400万円 月14万2000円
500万円 月16万2000円
600万円 月18万1000円
700万円 月19万7000円
800万円 月21万3000円
900万円 月23万4000円
現役時代の平均年収が300万円の人と900万円の人とでは、老後に向けて必要な資産額は全く異なります。
平均年収900万円の人は年金だけで生活できるかもしれませんが、平均年収200万円の人は多くの老後資金が必要です。
ぜひ、理想の状態の解像度を上げて、具体的な目標を立てて動き出してみてください。

参考資料
苛原 寛


