受給できる年金額は、保険料の納付実績次第です。自分が受給できる年金額に基づいて、老後生活を考えましょう。
今回は、年金の平均受給額や厚生年金を毎月15万円受け取れる人と30万円受け取れる人の割合を紹介します。
1. 年金の平均受給額を確認
まずは、国民年金と厚生年金の平均受給額から確認します。
1.1 国民年金
厚生労働省の「令和4年度厚生年金保険・国民年金事業の概況」によると、国民年金の平均受給月額は以下のとおりでした。
- 60歳:4万2616円
- 61歳:4万420円
- 62歳:4万2513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
- 80歳:5万5413円
- 81歳:5万5283円
- 82歳:5万7003円
- 83歳:5万6779円
- 84歳:5万6605円
- 85歳:5万6609円
- 86歳:5万6179円
- 87歳:5万6030円
- 88歳:5万5763円
- 89歳:5万5312円
国民年金は年金制度の一階部分にあたります。平均受給額は4万円~5万円台で推移しているため、国民年金だけで老後生活費をカバーするのは現実的ではありません。
1.2 厚生年金
続いて、厚生年金の平均受給月額を見てみましょう(国民年金込み)。
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
- 80歳:15万1109円
- 81歳:15万3337円
- 82歳:15万5885円
- 83歳:15万7324円
- 84歳:15万8939円
- 85歳:15万9289円
- 86歳:15万9900円
- 87歳:16万732円
- 88歳:16万535円
- 89歳:15万9453円
14万円~15万円程度の年金を受給できれば、「基礎生活費はカバーできる」という方もいるのではないでしょうか。
2. 厚生年金を月額15万円以上もらえる人は約46%
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は「14万3973円」でした。
厚生年金受給権者は1599万6701人で、月額15万円以上の受給者数は737万6574人であるため、厚生年金を月額15万円以上受給している人の割合は約46%です。つまり、半数以上の人は年金月額15万円未満で生活している結果となりました。
3. 厚生年金を月額30万円以上もらえる人は1%未満
厚生年金の月額が30万円以上の受給者数は1万2490人で、厚生年金受給者全体の割合でみると約0.08%でした。毎月30万円という受給額は平均の倍以上となるため、実現するのは非常に難しいでしょう。
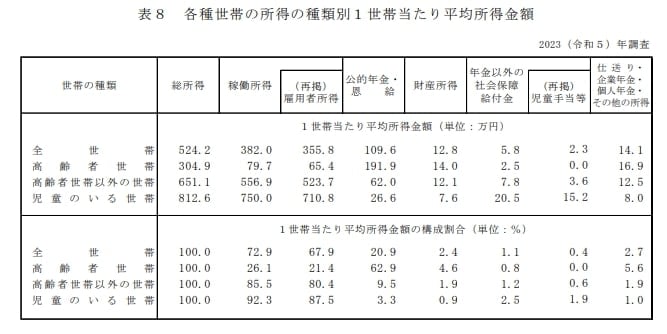
なお、厚生労働省の「2023年調査 国民生活基礎調査」によると、高齢者世帯における平均の公的年金・恩給の額は「191.9万円」でした。
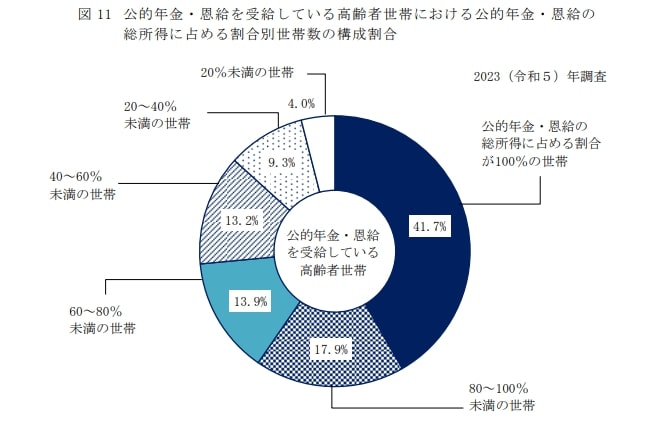
高齢者世帯のうち、年金だけで生活している世帯の割合は約4割です。公的年金・恩給の額が収入の「80%~100未満」の世帯を含めると、約6割の世帯が収入を年金に頼っている状況です。
一般的に、高齢になるほど体力と気力が衰え、働いて収入を得るのが難しくなります。つまり、年金の依存度が高まるといえるでしょう。
生活費を年金だけでカバーできればよいのですが、すべての世帯で当てはまるとは限りません。年金受給額は働き方によって異なるうえに、支出も各世帯によって異なるためです。
「できるだけ長く働くこと」「支出を最適化すること」を意識すれば、老後生活で抱える経済的な不安を軽減できるでしょう。特に、長く働くことは収入を得るだけでなく、適度なストレスとなり健康増進にもつながります。
健康を維持できれば、医療費や介護費を削減できます。早い内から健康を意識した生活を送ることも、老後不安を軽減するポイントといえるでしょう。
4. まとめにかえて
自分が受け取れる年金額の見込みを知りたい場合は、毎年送られる「ねんきん定期便」や、厚生労働省の「公的年金シミュレーター」を活用しましょう。
実際に受け取れる年金額をイメージすれば、老後生活に向けてどのような対策が必要なのか見えてきます。早い内に「長く働いて年金受給額を増やしたほうがよい」「無駄な支出を抑える必要がある」という事実を把握するのは有意義です。
充実したシニアライフを実現するためにも、具体的な数字に落とし込んで、どのような対策が必要なのかを考えてみてください。



参考資料
柴田 充輝