

「株式投資、独学だと不安だから、SNSで情報交換できる仲間がほしい」。そう考えて、LINEのオープンチャットやX(旧Twitter)、なんJのような匿名掲示板をのぞいたことがある人は少なくありません。
無料のオンラインサロンや「投資勉強会」と名乗るコミュニティも増えています。ただ、こうした場は学びの入口になる一方で、同じ体裁のまま悪用されるケースもあります。
この記事では、SNS・コミュニティで株式投資を学ぶ際にどんな注意点があるのか、公的機関のデータをもとに整理します。学ぶこと自体を避ける必要はありませんが、知っておくと安心できる構造があります。
1. SNS・コミュニティで学ぶ人はどれくらいいるのか
日本証券業協会が2026年7月に公表した調査によると、学校や職場以外で証券投資の勉強や情報収集を行った方法は、インターネット(Webサイト)が52.9%で最も高くなっています。
1.1 SNS・動画系の情報収集手段だけを見ると
この調査ではSNS・動画関連の選択肢も個別に用意されています。YouTube動画・画像系(TikTok等)が22.1%、友人・知人・家族が19.0%、SNS文字系(X・LINEなど)が13.5%という順です。
調査本文には「若年層で『SNS』が高く、高齢層で『新聞・雑誌』『金融機関の販売員』が高い傾向にある」と明記されています。SNSでの学びは、比較的若い世代を中心に広がっている手段だといえます。
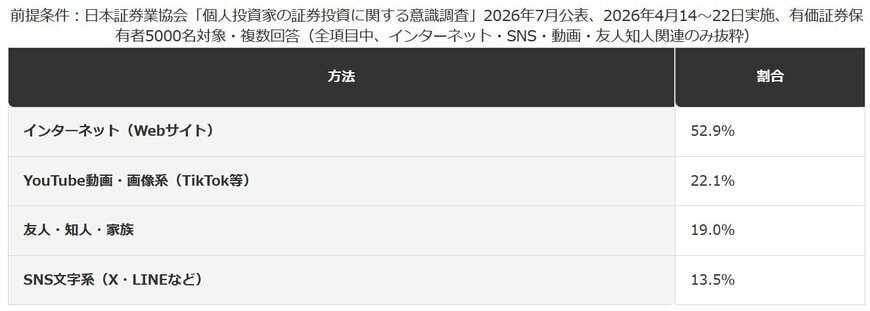
1.2 【勉強方法(抜粋)】
デジタル・SNS関連の方法
- インターネット(Webサイト):52.9%
- YouTube動画・画像系(TikTok等):22.1%
- 友人・知人・家族:19.0%
- SNS文字系(X・LINEなど):13.5%
2. LINE・X・なんJ・オンラインサロン。それぞれどんな場なのか
ひと口に「SNS・コミュニティ」といっても、性質は場によって異なります。X(旧Twitter)は個人が匿名・実名を問わず投稿できるオープンな場です。なんJのような匿名掲示板も同様に、誰でも書き込める公開の場という特徴があります。
2.1 閉じた場としてのLINEグループ・オンラインサロン
一方、LINEのオープンチャットやグループ、有料のオンラインサロンは、参加者が限定された「閉じた場」です。外部から中の発言を確認しづらく、参加者同士の情報の真偽を検証する手段が限られます。
無料で情報交換をする場もあれば、月額料金を取って銘柄情報を配信する場もあり、運営の形態はさまざまです。
2.2 なんJ・匿名掲示板の情報との付き合い方
なんJのような匿名掲示板は、発信者の身元が分からないという特徴があります。有益な体験談が書き込まれることもありますが、書き手が本当に取引をしているのか、確かめる手立てはありません。
匿名の投稿を読む際は、「この人が本当に得をしたかどうか」よりも、「そこに書かれている制度や仕組みの説明が、公的機関の情報と一致しているか」を確認する視点の方が実用的です。個別の体験談は参考程度にとどめ、事実関係は自分で一次資料に当たって確かめる姿勢が欠かせません。
3. SNSで学ぶのは若い世代なのに、トラブルの主役は60代という逆転
ここまで見たように、SNSでの情報収集は若年層に偏っています。しかし、SNSをきっかけとした投資勧誘トラブルの実態を見ると、意外な傾向が浮かび上がります。
3.1 相談件数の年代別内訳
独立行政法人国民生活センターが2024年5月に公表した資料によると、SNSをきっかけとした著名人なりすまし型の金融商品・サービスに関する相談(2021〜2024年度累計、n=1935)を性別・年代別に見ると、性別は男性51.5%・女性48.5%とほぼ半々です。
一方、年代別では60歳代が31.7%で最も多いという結果が示されています。SNSという入口は若い世代が中心でも、実際に相談に至っているのは「デジタルに不慣れな世代」です。
情報収集の担い手とトラブル相談の担い手のねじれ2/2
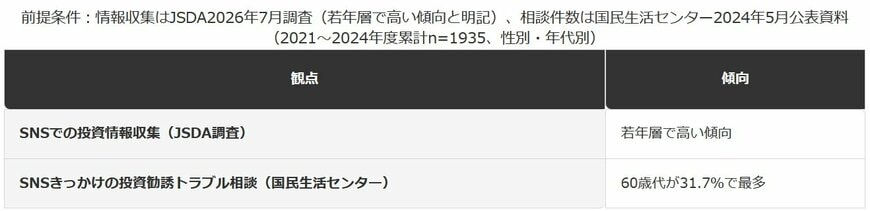
出所:独立行政法人国民生活センター「SNSをきっかけとして、著名人を名乗る、つながりがあるなどと勧誘される金融商品・サービスの消費者トラブルが急増」2024年5月29日公表などを基にLIMO編集部作成
3.2 【情報収集とトラブルのねじれ】
相談者の内訳(2021〜2024年度累計)
- 性別:男性51.5%/女性48.5%
- 年代別最多:60歳代=31.7%
4. 【編集者の視点】
この逆転が起きる背景には、いくつかの要因が考えられます。まず、SNSでの情報収集そのものは若年層に偏っていても、そこで見た広告やアカウントが誘導する先(LINE等のクローズドチャット)に実際に参加し、資金を投じる判断をするのは幅広い年代だという点です。
情報を「見る」段階と、実際に「お金を動かす」段階は別の行動です。SNSの利用率という入口の統計だけでは、その先でどの年代が資金を投じているかまでは分かりません。
また、60歳代は退職金や金融資産を保有している人が相対的に多く、勧誘する側にとって「まとまった資金を動かせる相手」として狙われやすい面もあります。子育て世代と違い、可処分資金にまとまった余裕がある時期でもあります。
一方で、30代・40代であれば必ず安全というわけでもありません。今回のデータは「60歳代が最多」という傾向を示すものであり、若い世代が対象外になるわけではないという点には注意が必要です。
防衛策としては、年代を問わず「自分は大丈夫」と思い込まないことが重要です。家族内で投資の話題を共有し、見慣れない勧誘があれば一人で判断せず相談する習慣をつけることが、結果的に自分と家族を守ることにつながります。
特に離れて暮らす親族がいる場合は、証券口座やLINEアプリの使い方について、たまに近況を聞いておくだけでも、異変に気づくきっかけになります。
不安な場合は、最寄りの消費生活センター(消費者ホットライン「188」)に相談する方法もあります。契約前でも相談を受け付けているため、参加を迷っている段階で連絡しても構いません。
5. 「勉強会」「情報交換」という体裁が、誘導の入口になっている
SNS上の投資勧誘トラブルというと、露骨な「必ず儲かります」という文言を思い浮かべる人が多いかもしれません。しかし、金融庁が示す実際の手口は、もっと自然な体裁から始まります。
5.1 金融庁が示す手口の入口
金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」(令和7年12月23日公表、令和8年3月5日更新)には、次のような記述があります。
投資関連の投稿をフォローするとDMが届き、最終的にクローズドチャットへ誘導される。
出典:金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」
さらに、同じ資料には誘導後の展開についてもこう記されています。
情報交換や勉強会などから始まり、その後、虚偽の成功談をもとに投資話を持ち掛ける。
出典:金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」
5.2 「学ぼうとする姿勢」自体が悪用される構造
この2つの記述をつなげると、見えてくる構造があります。「情報交換」「勉強会」という、本来まっとうな学びの体裁こそが、誘導の入口として使われているという点です。
真面目に勉強しようとする気持ちにつけ込まれる形であり、警戒心の薄さを責められる話ではありません。ただ、この構造を知っているかどうかで、立ち止まれるかどうかが変わってきます。
6. 【編集者の視点】
実際の勧誘では、著名な経営者やインフルエンサーの名前・画像を無断で使ったアカウントが誘導先として使われる例もあります。本人が実際に関わっているかどうかは、公式サイトや公式SNSアカウントで確認しない限り分かりません。
クローズドチャットに誘導された段階で、そこで語られる「成功談」を検証する手段は、参加者にはほとんどありません。運営側が用意した情報を信じるしかない状況に置かれてしまいます。
もう一つ注意したいのが、無料の情報交換から一転して、有料の銘柄配信や助言サービスへ誘導されるケースです。特定の銘柄の売買を継続的に助言し、その対価を受け取る行為には、本来は投資助言・代理業の登録が必要になります。
登録の有無は勧誘してきた相手に聞いても分かりません。自分で金融庁のウェブサイトを確認するのが確実です。
防衛策として有効なのは、「その場で判断しない」ことです。その場で口座開設や送金を急かされたら、いったん離れて第三者に相談する時間を作りましょう。
また、勧誘してきた相手や会社が金融商品取引業の登録を受けているかどうかは、金融庁のウェブサイトで確認できます。登録の有無だけで安全性のすべてが分かるわけではありませんが、確認せずに資金を投じるより確実に安全です。
複数のコミュニティを掛け持ちしている場合、それぞれで同じような「成功談」が語られていないかを比べてみるのも、一つの目安になります。
7. 参加する前に立ち止まる。通報という選択肢もある
SNS上で見かけた投資広告やアカウントに「怪しい」と感じたとき、参加する・しないを決める前にできることがあります。
7.1 金融庁の情報受付窓口
金融庁は2024年10月1日、「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口」を設置しました。目的は次のように説明されています。
SNS上の投資詐欺が疑われる広告等に関する情報収集等のうえ、当該広告等の削除につなげるなど、SNS事業者等と連携し対応を実施するため。
出典:金融庁「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口の設置等について」
対象は、偽広告等をきっかけに投資や有料の投資アドバイスの勧誘を受けた場合や、実際に投資詐欺の被害に遭った場合などに限られます。入力フォームで24時間受け付けています。
自分が被害に遭う前でも、怪しい広告を見つけた時点で情報提供できる仕組みがあるという点は、あまり知られていません。
7.2 健全なコミュニティ活用との両立
SNS・コミュニティでの学びそのものを避ける必要はありません。「YouTube・動画で学ぶ株式投資」の記事で紹介したように、取引所公式チャンネルなど発信者の身元が明らかな情報源も増えています。
より体系的に学びたい場合は、「セミナー・スクールで学ぶ株式投資」の記事で紹介した公的機関のセミナーも選択肢になります。「誰が・何の目的で発信しているか」を確認する習慣が、SNS時代の情報収集では欠かせません。
SNS・コミュニティ・動画・セミナーのどれか一つに頼るのではなく、複数の情報源を組み合わせて、内容を突き合わせながら学ぶ姿勢も有効です。一つの場で聞いた話を、別の公的資料で裏取りする癖をつけておくと、閉じたコミュニティの情報だけに依存しにくくなります。
8. まとめ
- SNSでの投資情報収集はSNS文字系(X・LINEなど)が13.5%、若年層で高い傾向にあります。
- 一方、SNSきっかけの投資勧誘トラブル相談は60歳代が31.7%で最多です。
- 金融庁の資料では「情報交換や勉強会」という体裁から誘導が始まる手口が示されています。
- 怪しい広告を見つけた場合、金融庁の情報受付窓口に情報提供できます。
SNS・コミュニティは、うまく使えば独学より視野が広がる学びの場になります。同時に、学ぼうとする姿勢そのものが誘導の入口にされうるという構造を知っておくことも、同じくらい大切です。
大切なのは、SNSやコミュニティを一切使わないことではなく、「誰が」「何の目的で」発信しているかを都度確認しながら付き合っていく姿勢です。公的機関の一次資料で裏取りする習慣があれば、閉じたコミュニティの情報だけに流されずに済みます。
年代を問わず「自分は大丈夫」と思い込まず、閉じたコミュニティで勧誘を受けたら一度立ち止まり、家族や公的な窓口に相談する。その一歩が、安心して学び続けるための土台になります。
※本記事は、編集部が金融庁・日本証券業協会・国民生活センターが公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. よくある質問
9.1 Q. LINEのオープンチャットで株式投資について情報交換するのは危険ですか?
A. オープンチャット自体が危険というわけではありません。ただし、外部から発言内容を確認しづらい閉じた場では、共有される情報の真偽を自分で検証する手段が限られます。誰かの発言をそのまま信じて資金を投じる前に、金融商品取引業の登録の有無を確認するなど、慎重な姿勢が必要です。
9.2 Q. SNSで見かけた「勉強会」への参加を誘われました。どう見極めればいいですか?
A. 金融庁の資料では、情報交換や勉強会から始まり、後から虚偽の成功談をもとに投資話を持ち掛ける手口が示されています。無料の勉強会という体裁だからといって、必ずしも安全とは限りません。その場で口座開設や送金を急かされる場合は、いったん距離を置き、家族や公的な相談窓口に相談することをおすすめします。
9.3 Q. 怪しいと感じたSNSの投資広告は、どこに相談すればいいですか?
A. 金融庁の「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口」に情報提供できます。実際に被害に遭った場合は、最寄りの消費生活センター(消費者ホットライン「188」)にも相談できます。どちらも、契約や送金の前段階で連絡しても構いません。
9.4 Q. なんJやX(旧Twitter)で見かけた投資の体験談は信じてもいいですか?
A. 匿名の投稿では、書き手が実際に取引をしているかを確かめる手立てがありません。体験談そのものは参考程度にとどめ、そこで語られている制度や仕組みの説明が、公的機関の一次資料と一致しているかを自分で確認する習慣をおすすめします。
参考資料
- 日本証券業協会「個人投資家の証券投資に関する意識調査(調査結果概要)」(2026年7月公表)
- 独立行政法人国民生活センター「SNSをきっかけとして、著名人を名乗る、つながりがあるなどと勧誘される金融商品・サービスの消費者トラブルが急増」(2024年5月29日公表)
- 金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」(令和7年12月23日公表、令和8年3月5日更新)
- 金融庁「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口の設置等について」(開設:令和6年10月1日、更新:令和8年3月5日)
LIMO編集部ウェルスマネジメント班


