
昨今話題となっている物価上昇。モノやサービスの価値が上昇するなか、日銀も利上げを発表しています。
景気としては上昇傾向になるのかと期待ができる一方で、ローン金利の上昇によってお金を借りている個人や企業にとっては支払金額が増えてしまうという状況にもなってしまいますね。
物価高は今後も続くと予測されていますが、私たちの老後にはどうなっているかはわかりません。老後のメイン収入となる年金額にも影響してくることは間違いないでしょう。
そこで今回は、現在のシニア世代の年金受給額を資料をもとに確認していきます。
月額15万円以上の年金を受け取っている人はどれくらいいるのかについても詳しく見ていきます。
年金の見込額が少ない人の老後対策について考えていきましょう。
1. 日本の公的年金制度「国民年金・厚生年金」
現役世代の方はあまり年金を意識する機会がないかもしれません。
日本の公的年金制度は、「国民年金」と「厚生年金」による2階建て構造をしています。
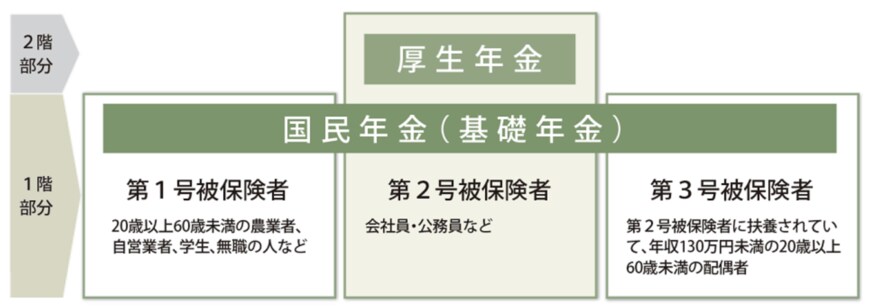
2階部分の厚生年金に加入する方は、自動的に1階部分の国民年金にも加入していることになります。
国民年金のみに加入する方は、月額15万円以上の年金を受け取ることはほとんど無いと考えておいた方が良いでしょう。
参考までに、2025年度の年金額をご紹介します。
1.1 2025年度の年金額は1.9%の増額
2025年度の年金額は1.9%の増額が決まっていますが、それでも国民年金のみで月額15万円は難しいです。
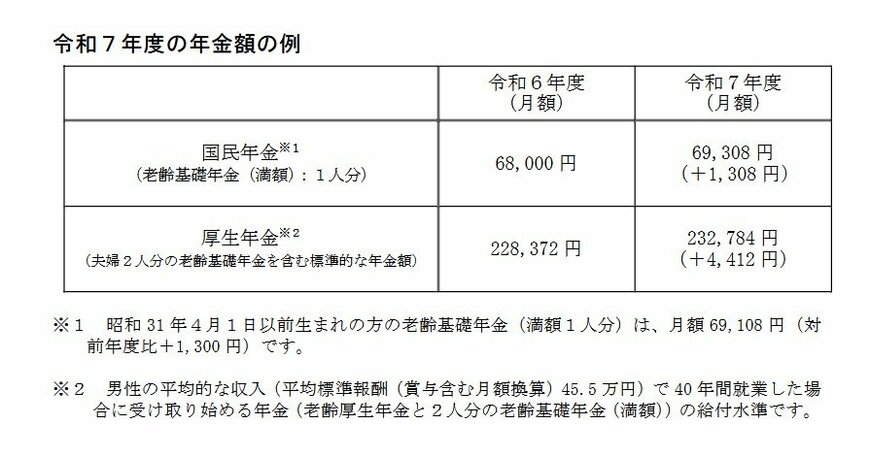
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
以上から、国民年金のみの場合、満額でも月額で約7万円であることがわかります。
仮に75歳まで繰下げたとしても、月額13万円に満たないことになります。
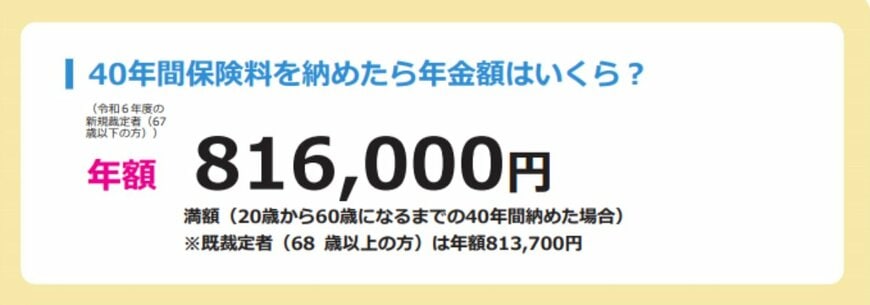
国民年金の保険料は収入によらず一律であり、保険料を納めた期間によって将来受け取る年金額が決定します。20歳から60歳までの40年間(480ヵ月間)すべての保険料を納付した場合には、満額を受け取ることができます。
また、国民年金には、付加保険料といい、月額400円の追加の保険料を支払うことで将来貰える年金額を増やせる制度があります。
しかし、付加保険料と繰下げ受給を最大限に利用できる人は、そう多くないでしょう。
次は厚生年金を「月額15万円以上」受け取る人はどのくらいいるのかに注目しつつ、厚生年金の月額を確認していきましょう。
2. 厚生年金「月額15万円以上」は全体の何%?
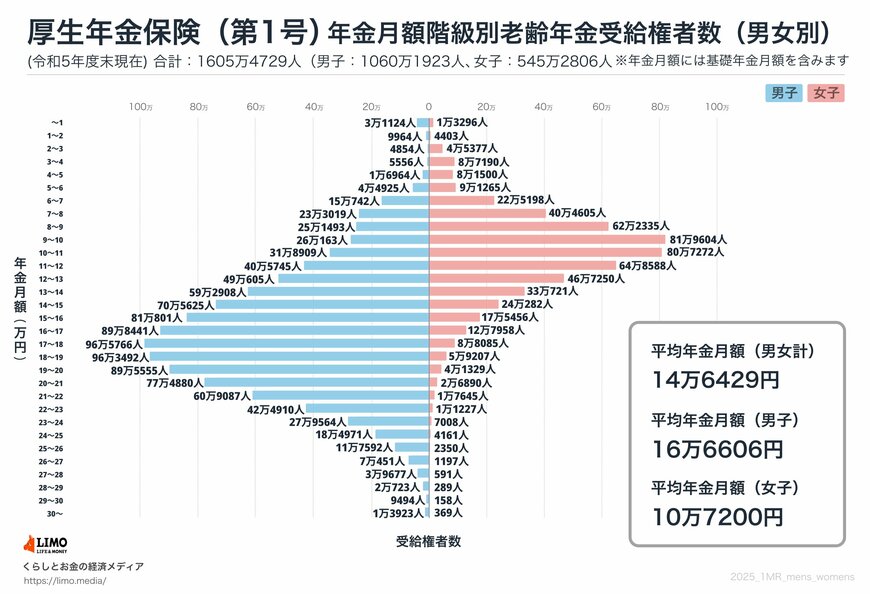
厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は「14万6429円」であり、15万円に満たないのが現実です。
さらに、こちらは1階部分の国民年金が含まれた金額なのです。
受給額ごとの人数分布は以下のとおりです
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※国民年金の金額を含む
月額15万円以上厚生年金を受給している人の割合は47.6%であり、厚生年金の受給者全体の半数にも満たないことが分かりました。
国民年金のみで15万円以上受給するのは非常に難しいことから、厚生年金を受給しない人も母数に加えると、年金を月額15万円以上受け取る人の割合は、もっと少なくなるでしょう。
現役時代に比べて収入が減ることを踏まえた上で、老後への対策が重要になります。
3. 年金の見込みが少ない人の老後対策
今回ご紹介した年金額にて興味を持たれた方は、ぜひ「自分自身の年金見込額」をチェックしてみてください。
前述のとおり、特に厚生年金は個人差が非常に大きいです。加入状況によって異なるため、ねんきんネットなどでシミュレーションしてみるのもひとつです。
では、年金額が少ないと見込まれる方はどのような対策が必要になるのでしょうか。
ひとつには、公的支援をしっかり知ることが重要です。
3.1 年金生活者支援給付金を知る
例えば、年金の受給額が少ない方の生活を支援するために、「年金生活者支援給付金」という制度もあります。
基礎年金を受給している方で、かつ年金などの所得が一定以下となる人が対象になる制度で、毎回の年金に上乗せして給付金が受け取れます。
ただし、条件を満たしていれば自動的に受け取れるという訳ではなく、自分で請求する必要があります。そういう意味で、情報をしっかり手に入れることが必要になるでしょう。
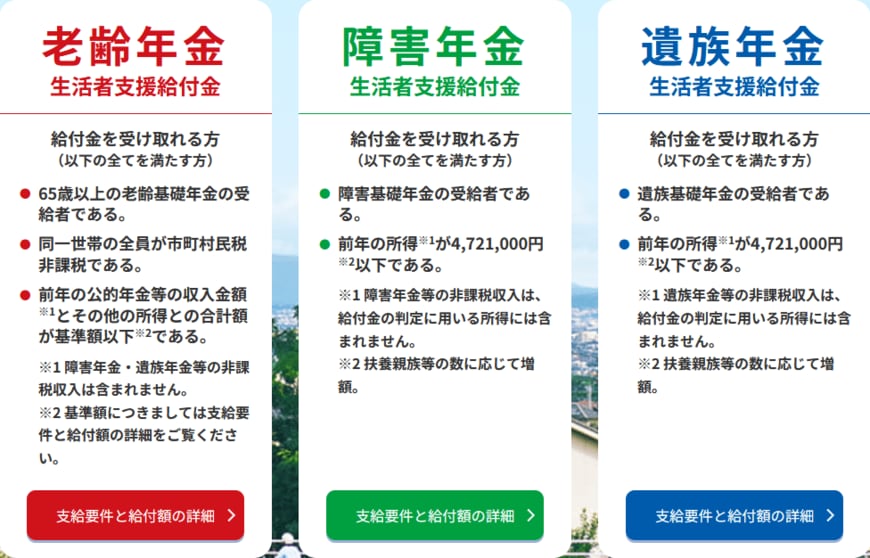
例えば老齢年金生活者支援給付金の対象となるのは、下記の支給要件をすべて満たす方です。
- 65歳以上で老齢基礎年金を受給している
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額※1とその他の所得との合計額が基準額以下※2
※1 障害年金・遺族年金等の非課税収入は除く
※2 1956年4月2日以後生まれで、合計額が78万9300円を超え88万9300円以下である方と、1956年4月1日以前生まれで、合計額が78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給される
老齢年金生活者支援給付金の基準額は、月額で5310円です(2024年度の水準)。ただし、保険料納付済期間が40年間(480ヵ月)に満たない場合、その分が差し引かれるため注意が必要です。
3.2 老後の生活のシミュレーションをする
将来受け取れる年金額がわかった場合、その時点で老後の生活費を前もってシミュレーションしてみましょう。
できれば収入の範囲内に支出をおさめると安心です。
ただし、年金だけで生活するシニアは多くありません。
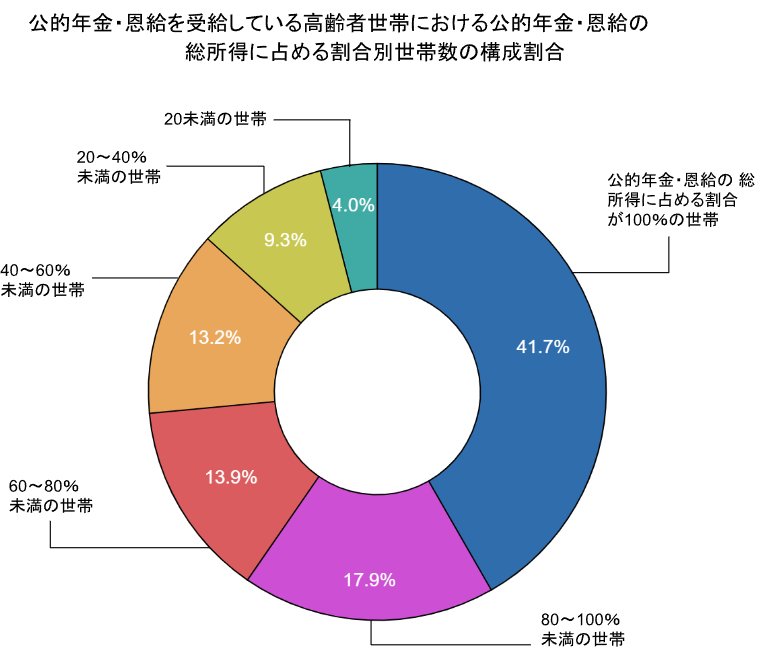
厚生労働省「2023(令和5)年 国民生活基礎調査の概況」では、公的年金・恩給だけで100%生活できている高齢者世帯は41.7%であると示しています。
約6割の高齢者世帯が、年金収入だけで生活できていないことになります。
シミュレーションした結果、不足する分の備えが明確になるでしょう。
3.3 不足する分の準備方法を考える
シミュレーションした結果に判明した不足金額を、老後までの期間を使ってどのように準備するかを考えましょう。
親しい人でもなかなかお金のことは話題にのぼりませんが、実はNISAやiDeCo、年金保険などでしっかり備えている人もいます。
老後対策は「預貯金」だけでないことを踏まえ、自分に合う方法を考えてみましょう。もちろん、働き続けることで労働収入を得ることも「老後対策」のひとつといえます。
4. まとめにかえて
厚生年金受給者のうち、47.6%が月額15万円以上を受給していることがわかりました。
年金が少ない方には「年金生活者支援給付金」が給付されますが、そういった制度を活用しても年金だけで生活を支えるのは難しい家庭が多いのが現状です。
そんな中で、最近では老後に向けて資産運用をしている方が増えてきています。
例えばNISAやiDeCoは少額からでも投資ができ、効率よくお金を増やすことに期待ができます。
ただ、預貯金とは異なりリスクがつきもので、積み立てた金額よりも少ない金額になってしまうこともあるのです。
そのため、ご自身の資産や状況をしっかりと確認したうえで、計画性をもって運用ができると良いですね。