昨今の物価上昇で生活費が増えて貯蓄に回せるお金がない…そう感じる方もいらっしゃるのではないでしょうか。
そんな中でも、実は日本では富裕層と呼ばれる「純金融資産を1億円以上保有している世帯」が増えてきています。
本記事では、そんな富裕層の割合などを確認していきながら、「賢いお金の増やし方」について解説していきます。
1. 【富裕層】増える日本のお金持ち。1億円超の富裕層世帯はどれほどいるのか?
純金融資産保有額別の世帯数と資産規模1/3

出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
2025年2月13日、野村総合研究所が公表したニュースリリースでは、2023年の日本における純金融資産保有額別の世帯数と資産規模の推計結果を見ることができます。
純金融資産の保有額に基づき、マス層(3000万円未満)から超富裕層(5億円以上)までの世帯を分類し、それぞれの世帯数や資産状況が示されています。
1.1 日本に富裕層はどれほどいる?(保有資産規模別/世帯数)
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
このうち「富裕層」と「超富裕層」を合わせた世帯数は165万3000世帯に達し、全世帯の約3%を占めます。また、富裕層予備軍ともいえる「準富裕層」は403万9000世帯。いずれも増加傾向にあります。
また、富裕層と超富裕層が保有する資産の合計は、前回調査より約3割ほど増加し469兆円になりました。日本の全世帯の保有資産額の約4分の1が、富裕層と超富裕層に集中しているのです。
一方で、厚生労働省の「国民生活基礎調査」によると、2002年の平均所得額は602万円、中央値は485万円。これに対し、2023年は平均が524万000円、中央値が405万円。
日本全体を見ると、この20年近くで「みんなの所得は減っている」傾向は明らかです。そんな中でも「富裕層」と呼ばれる資産家世帯が増えている背景とは?次で考えていきましょう。
2. 「いつの間にか富裕層」従来の富裕層とは違う《新しいタイプ富裕層》の台頭も
純金融資産保有額の階層別にみた保有資産規模と世帯数の推移2/3

出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計 | ニュースリリース | 野村総合研究所(NRI)」(2025年2月13日)
「超富裕層+富裕層」の世帯数や資産総額の推移についても見てみましょう。カッコ内は前回調査からの増加率です。
- 2005年:86.5万世帯・213兆円
- 2007年:90.3万世帯・254兆円(+4.4%・+19.2%)
- 2009年:84.5万世帯・195兆円(-6.4%・-23.2%)
- 2011年:81.0万世帯・188兆円(-4.1%・-3.6%)
- 2013年:100.7万世帯・241兆円(+24.3%・+28.2%)
- 2015年:121.7万世帯・272兆円(+20.9%・+12.9%)
- 2017年:126.7万世帯・299兆円(+4.1%・+9.9%)
- 2019年:132.7万世帯・333兆円(+4.7%・+11.4%)
- 2021年:148.5万世帯・364兆円(+11.9%・+9.3%)
- 2023年:165.3万世帯・469兆円(+11.3%・+28.8%)
富裕層と超富裕層の世帯数と資産総額は、世界金融危機や東日本大震災などの影響で一時的に減少したものの、長期的には右肩上がりです。
特に2021年から2023年にかけては増加幅が顕著で、株価の上昇や円安による資産価値の増加が背景にあると分析されています。
また、自身の収入や資産運用によって富裕層となる世帯の台頭についても言及。
その例として、従来の富裕層とは一線を画す、「いつの間にか富裕層」や「スーパーパワーファミリー」といった新たなタイプの富裕層たちの存在が指摘されています。
2.1 いつの間にか富裕層
株式投資などを通じて運用資産が1億円を超えた40代後半から50代の会社員層が中心。金融リテラシーが高いものの、富裕層向けの金融商品や高度な資産管理については、十分な知識を持っていないケースも指摘される。
2.2 スーパーパワーファミリー
都市部に住む世帯年収3000万円以上の共働き世帯を指す。40歳前後から資産が急増する傾向があり、高収入を背景に50歳前後で富裕層に到達する可能性が高いとされる。
このように、相続や贈与などに頼らず、自分の手で高収入を達成した「新しい富裕層」が増えている点は喜ばしい話ですね。
次では「高収入世帯」のお金との付き合い方について、各種調査結果を紐解きます。彼らの消費行動や価値観から、「ふつうの世帯」の私たちが学べる部分があるかもしれません。
3. 富裕層のお金の使い方とは?
2024年12月、J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2024年」の結果から、世帯年収ごとの金融資産内訳に関するデータを見ていきます。
3.1 種類別金融商品保有額(金融資産を保有していない世帯を含む)
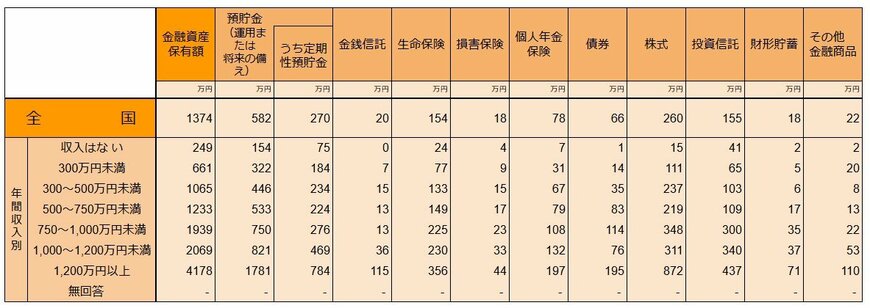
金融資産保有額:全国: 1374万円
- 収入はない: 249万円
- 300万円未満: 661万円
- 300~500万円未満: 1065万円
- 500~750万円未満: 1233万円
- 750~1000万円未満: 1939万円
- 1000~1200万円未満: 2069万円
- 1200万円以上: 4178万円
- 無回答: -
預貯金(運用または将来の備え):全国: 582万円
- 収入はない: 154万円
- 300万円未満: 322万円
- 300~500万円未満: 446万円
- 500~750万円未満: 533万円
- 750~1000万円未満: 750万円
- 1000~1200万円未満: 821万円
- 1200万円以上: 1781万円
- 無回答: -
株式:全国: 260万円
- 収入はない: 15万円
- 300万円未満: 111万円
- 300~500万円未満: 237万円
- 500~750万円未満: 219万円
- 750~1000万円未満: 348万円
- 1000~1200万円未満: 311万円
- 1200万円以上: 872万円
- 無回答: -
投資信託:全国: 155万円
- 収入はない: 41万円
- 300万円未満: 65万円
- 300~500万円未満: 103万円
- 500~750万円未満: 109万円
- 750~1000万円未満: 300万円
- 1000~1200万円未満: 340万円
- 1200万円以上: 437万円
- 無回答: -
株式の平均保有額は、年収1000~1200万円未満の世帯で311万円、1200万円以上の世帯で872万円となっており、投資信託もそれぞれ340万円、437万円と、他の年収層と比べて高い水準です。
金融資産全体に占める割合も大きいことも特徴的です。こうしたデータからも、年収1000万円以上の高収入世帯は、預貯金よりも株式や投資信託などのリスク資産により、資産を育てる工夫をしている傾向が強いことがうかがえます。
低金利やインフレのリスクが高まるいま、標準的な収入の世帯にとっても、資産をどのように管理するかが大切になってくるでしょう。
漠然と預貯金として保有するだけではなく、余剰資金があれば一部をリスク性資産に振り分けてみるなどの工夫ができると良いですね。効率よくお金を育てるしくみを作り、資産の寿命を延ばしていきましょう。
もちろん、高所得世帯と同じスケールの資産運用をおこなうことは難しいですが、自分に合った投資スタイルで、少しづ無理なくお金を増やしていく方法を見つけてみましょう。
4. 富裕層が大切にする《お金との付き合い方》2つのルール。ふつうの家庭も基本は同じ
資産づくりにおいて、富裕層と「ふつうの家庭」は、資産規模こそ違えど基本部分では共通する点が多いでしょう。
冒頭でも触れた「お金をためている人」が心掛けていることを、富裕層のパターンに落とし込んで考えてみましょう。
4.1 収入から「貯蓄や投資にいくら回せるか」を意識し、長期目線で資産を育てる
貯蓄を固定費と考えて先取り貯金をする姿勢は、収入の一部を計画的に貯蓄や投資に回す意識につながります。
富裕層たちも同じスタンスで長期的な資産形成をおこなっています。ただし富裕層の場合は、これに加えて専門家のアドバイスを受けながら、より大きな資産を運用するケースが多いでしょう。
しかし、どの層においても、リスクとリターンを考慮しながら自分に合った運用方法を選び、長期的な目線で資産を増やすことが重要となるでしょう。
目先の利益に惑わされず、時間を味方につけてじっくりと増やしていく計画的な姿勢は、富裕層に限らず大切にしたい「お金との付き合い方」といえそうです。
4.2 徹底した支出管理で、お金の使い方にメリハリをつける
「減らせる費用は減らしていく」、つまり無駄な支出を避けることは、本当に必要なものとそうでないものを見極めることにもつながります。
富裕層は「質の高いもの」や「長期的な利益につながるもの」には惜しまずお金を使う一方で、不要と感じるものには少額の出費でも避ける傾向があります。
一般的な家庭でも、「子どもの教育費には惜しみなくお金を使いたい。そのために何となく契約していたサブスクリプションサービスや通信費などの固定費は削ろう!」といった工夫をしているケースが多いでしょう。
こうしたルールは富裕層だけでなく、ふつうの家庭にも共通する、お金との付き合い方の基本かもしれません。
5. まとめにかえて
ここまで、日本の富裕層の割合や、富裕層のお金の使い方について解説してきました。
今の時代、単にお金を貯めるだけではなく、年金生活や物価上昇による資産の目減りを考えると、「増やす力」を身につけることが重要になってきています。銀行預金だけでは、老後や物価高への対応が難しくなる可能性もあります。
そのため、現代ではさまざまな資産運用の方法が注目されており、自分に合った方法を選ぶことが大切です。
必要な金額や目的、毎月貯められる金額は人それぞれ異なります。税制優遇制度や最新の運用方法を知った上で、自分に合った選択をし、後悔しない資産形成を目指していきましょう。
参考資料
- 野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約 165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
- 厚生労働省「国民生活基礎調査2002年」
- 厚生労働省「国民生活基礎調査2023年」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024年」
横野 会由子