
コロナ以降、物価上昇が続いており、最近ではお米の値上がりが特に注目されています。
年金生活を送る高齢者にとって、こうした物価の上昇は大きな負担となります。さらに、年齢を重ねるにつれて医療費の負担も増えやすく、不安を感じる方も多いのではないでしょうか。
今回は、後期高齢者医療制度について詳しく見ていきます。この制度は、原則として75歳以上の方が全員加入する公的医療保険制度です。
今回は後期高齢者医療制度の概要や自己負担割合に加え、健康保険証とマイナンバーカードの一体化についても確認していきましょう。さらに、記事の後半では2024年度・2025年度の後期高齢者医療制度の保険料《全国平均》についても紹介します。
1. 75歳以上なら全員が加入対象《後期高齢者医療制度》とは?
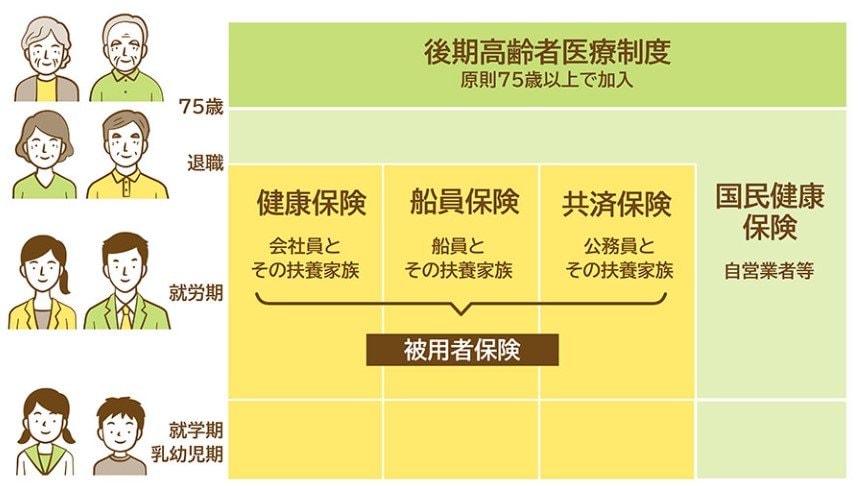
後期高齢者医療制度とは、原則(※1)として75歳以上の全員が加入する公的医療保険制度です。
74歳までは、働き方や勤務先などによって加入する公的医療保険(※2)が異なりますが、75歳になると全員「後期高齢者医療制度」に移ります。
後期高齢者医療制度は、各都道府県に設置された後期高齢者医療広域連合によって運営され、申請手続きや保険料の徴収等の窓口業務は市町村が担当となります。
※1:65歳以上で一定の障害がある方は、加入している公的医療保険か後期高齢者医療制度かを選ぶことができます(ただし申請制)
※2:職場を通じて加入する「被用者保険(健康保険・船員保険・共済保険)」、被用者保険に加入していない人が加入する「国民健康保険」
2. 2024年12月「紙の保険証」新規発行は終わり《後期高齢者医療制度》
2024年12月2日、マイナンバーカードと健康保険証が一体化され「マイナ保険証」を基本とする制度に移行。これにより後期高齢者医療制度に限らず、従来の保険証の新規発行は終わっています。
ただし、手元の(従来の)保険証は有効期限までの間、最長1年間使うことができます。
2.1 【保険証の見本】後期高齢者医療被保険者証

また、マイナンバーカードを持っていない人や、マイナ保険証利用の登録をしていない人は、保険者から送付される「資格確認書(後述)」で保険診療を受けることができます。次で詳しく見ていきましょう。
3. 【後期高齢者医療制度】マイナ保険証を持っていない人に送られてくる《資格確認書》とは?

マイナ保険証を持っていない人には「資格確認書」が交付されます。これを医療機関の窓口で提示することで保険診療を受けることが可能です。
資格確認書には一部負担金の割合(自己負担割合)や有効期限などの必須記載事項と、高額療養費制度における限度額区分などの任意記載事項が記載されています。
3.1 資格確認書が交付されるのはどんな人?
以下のような人に、資格確認書が交付されます。

申請によらず交付される人
- マイナンバーカードを取得していない人
- マイナンバーカードを保有しているが健康保険証利用登録を行っていない人
- マイナ保険証の利用登録解除を申請した人・登録解除者
- マイナンバーカードの電子証明書の有効期限が切れた人
- 後期高齢者医療制度の被保険者で従来の健康保険証が失効する人(2025年7月末までの暫定措置)
申請によって交付される人
- マイナンバーカードでの受診等が困難な要配慮者(高齢者、障害者等)であって、資格確認書の交付を申請したかた
- マイナンバーカードを紛失・更新中のかた
更新時の申請が不要な人
- 申請により資格確認書が交付された要配慮者(※)
※12月2日時点で有効な健康保険証は最大1年間。有効期限が令和7年(2025年)12月1日より前に切れる場合や、転職・転居などで保険者の異動が生じた場合はその有効期限まで。
次では「後期高齢者医療制度」の医療費の自己負担割合について整理していきます。
4. 医療費の自己負担割合は「1割・2割・3割」の3区分《意外な盲点も》
後期高齢者医療の保険証面(もしくは資格確認書)に記載されている「一部負担金の割合」についても見ていきます。
この負担割合は、前年の所得(1月から7月については前々年の所得)などに基づき、毎年8月1日を基準日として判定されます。
住民税課税所得等に応じて「1割・2割・3割」に区分されており、75歳以上でも現役並みの所得がある場合、医療費は3割負担となります。
公的年金のみで暮らす世帯であれば、大きな収入の変化は起こりにくいでしょう。ただし不動産や株式を売却して、一時的にまとまった収入が発生したケースなどは、次の年の負担割合が上がる可能性もありますね。
負担割合が上がれば、つまり医療費が2倍、3倍になります。持病などで通院を頻繁にしている世帯にとっては想定外の負担増となってしまう可能性があり、意外な盲点とも言えそうです。
次では自己負担割合の区分について、簡単に整理していきます。
4.1 医療費の自己負担割合(1割・2割・3割)
後期高齢者の医療費の自己負担割合は、かつては「1割」と「3割」の2区分のみでしたが、2022年10月1日に「2割負担」が新たに加わっています。
- 1割負担:一般所得者等(同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合など)
- 2割負担:一定以上所得のある人
- 3割負担:現役並み所得者(同じ世帯の被保険者の中に住民税課税所得が145万円以上の人がいる場合)
ただし、上記の一部負担金の割合は、所得状況に家族構成などを加味して決まります。同じ所得であっても扶養家族の数によって区分が変わることもあります。
正確な情報は、お住まいの市区町村の窓口や後期高齢者医療広域連合のホームページで確認してください。
5. 後期高齢者医療制度の保険料は「所得割額+均等割額」の合計
さいごに、後期高齢者医療制度の保険料についても整理しておきましょう。
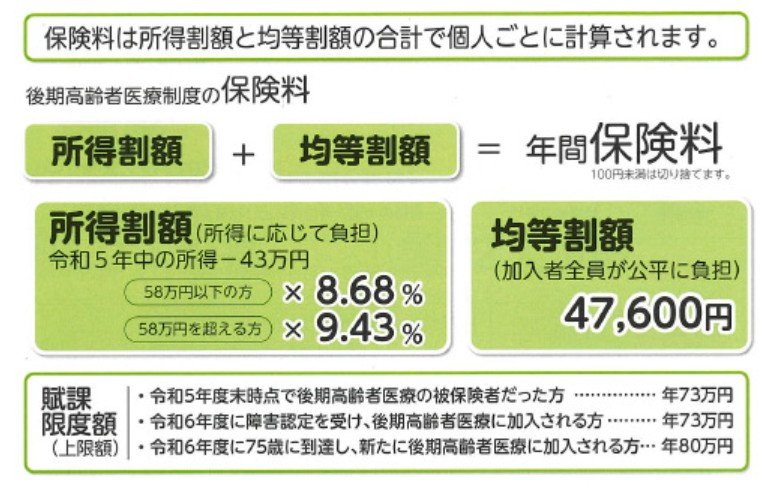
後期高齢者医療制度の保険料は、均等割額と所得割額の合計です。
- 均等割額:被保険者が均等に負担する保険料
- 所得割額:被保険者の前年の所得に応じて負担する保険料
後期高齢者医療広域連合が決定し、2年ごとに保険料率の改定がおこなわれるため、同じ所得の人であっても、居住地が異なれば保険料額も変わります。
2024・2025年度の全国平均についても、参考までにご紹介しましょう。
5.1 【2024/2025年度】後期高齢者医療制度の保険料《全国平均》
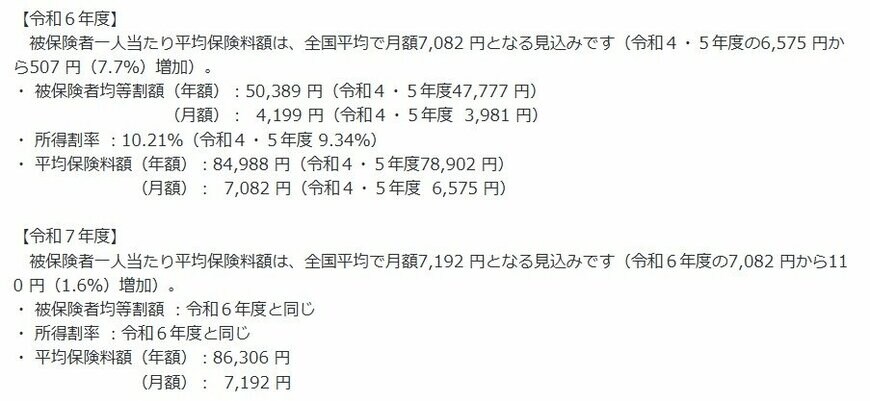
被保険者均等割額の年額
- 2024年度:5万389円
- 2025年度:5万389円
被保険者均等割額の月額
- 2024年度:4199円
- 2025年度:4199円
所得割率
- 2024年度:10.21%
- 2025年度:10.21%
平均保険料額の年額
- 2024年度:8万4988円
- 2025年度:8万6306円
平均保険料額の月額
- 2024年度:7082円
- 2025年度:7192円
なお、後期高齢者医療制度の保険料は、この先引き上げられることが見込まれています。
シニア世帯の多くは年金からの特別徴収(天引き)で保険料を納付しているため、年金の手取り額が減り、負担感が増していくことも懸念されるでしょう。
6. まとめにかえて
今回は後期高齢者医療制度とマイナンバーカードと健康保険証の一体化などについて解説してきました。日本はこれから超少子高齢化社会に突入し、社会保障制度の財源確保のために個々の負担が増加傾向になっていくことが想定されます。さらに、物価上昇や年金問題などを背景に、老後に不安を感じている現役世代も多いのではないでしょうか。
老後の備えとして、国はNISAやiDeCoといった制度を推進しています。これらは税制優遇を受けながら資産形成ができる仕組みですが、銀行預金とは異なり元本割れのリスクもあるため、しっかりと理解した上で活用することが大切です。
この記事をきっかけに、ご自身の資金計画を考え、老後に向けた準備を始めてみてはいかがでしょうか。
7. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
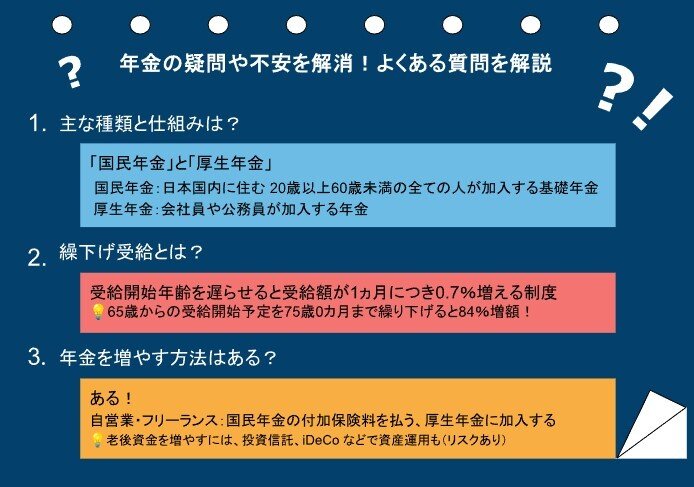
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
7.1 年金の仕組みってどうなってるの?
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
7.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
7.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。

参考資料
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 長野県後期高齢者医療広域連合「保険証(被保険者証)」について
- 東京都後期高齢者医療広域連合「資格確認証」
- 政府広報オンライン「マイナ保険証 2024年12月、マイナ保険証を基本とする仕組みへ」
- 山形県後期高齢者医療広域連合「後期高齢者医療保険料(令和6年度)」
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
橋本 高志