退職後の健康保険は「任意継続制度」と「国民健康保険」どっちがお得?シミュレーションしてみた
2年目は国民健康保険がお得?!
U.P.SD/shutterstock.com


会社員時代は会社の健康保険に加入しますが、退職後は自分で健康保険を選択しなければなりません。
主な選択肢は2つ、国民健康保険に加入するか、「任意継続被保険者制度」を利用して、引き続き会社の健康保険に加入するかです。
当然、二つを比較して保険料が安い方を選ぶと思います。
そこで、退職前の給料や家族構成によって、どちらがお得になるのかシミュレーションをしてみました。月収別の保険料の一覧も載せていますので、参考にしてみてください。
1. 任意継続被保険者制度とは
健康保険の任意継続被保険者制度とは、退職した後も、一定の条件のもとに、継続してそれまで加入していた健康保険に加入できる制度です。
制度を利用するには、次の条件を満たす必要があります。
- 退職前に、継続して2か月以上の被保険者期間があること
- 退職日の翌日から20日以内に申請すること
加入期間は原則として2年間です。任意継続を選択した場合は、被扶養者も引き続き被扶養者となります。
保険給付については、在職中とほぼ同じですが、傷病手当金や出産手当金は給付されません。
保険料は全額自己負担となります。ただし、上限があります。上限は加入する保険組合によって異なるので、保険組合のホームページで確認しておきましょう。
2. 国民健康保険の保険料
国民健康保険の保険料についても確認しておきます。保険料は市区町村ごとに異なり、世帯単位で算定します。会社員が加入する健康保険のような「扶養」という制度がないため、子どもを含めて加入者全員が被保険者となります。
保険料は、前年の所得をもとに課される「所得割」と、所得や年齢に関係なく加入者全員が納める「均等割」などで構成されます。
均等割は世帯人数が多いほど保険料が高くなるため、所得が一定以下の世帯には軽減制度が設けられています。
国民健康保険料にも上限が設けられていますが、単身世帯で約1160万円が上限に達する年収となるので、該当する世帯の割合は少ないでしょう。
3. 任意継続と国民健康保険どちらがお得かシミュレーション
退職前の月収別にシミュレーションをしてみましょう。
条件として、協会けんぽ(東京都)加入、東京都世田谷区在住、年齢30歳を想定します。
3.1 退職前の月収が30万円の単身者
<任意継続の保険料>
標準報酬月額30万円×9.98%=2万9940円
2万9940円×12ヵ月=35万9280円
年間保険料:35万9280円
<国民健康保険の保険料>
給与収入360万円-給与所得控除116万円=総所得金額244万円
所得割:(総所得金額244万円-基礎控除43万円)×11.49%=23万949円
均等割:6万5600円
年間保険料:29万6549円
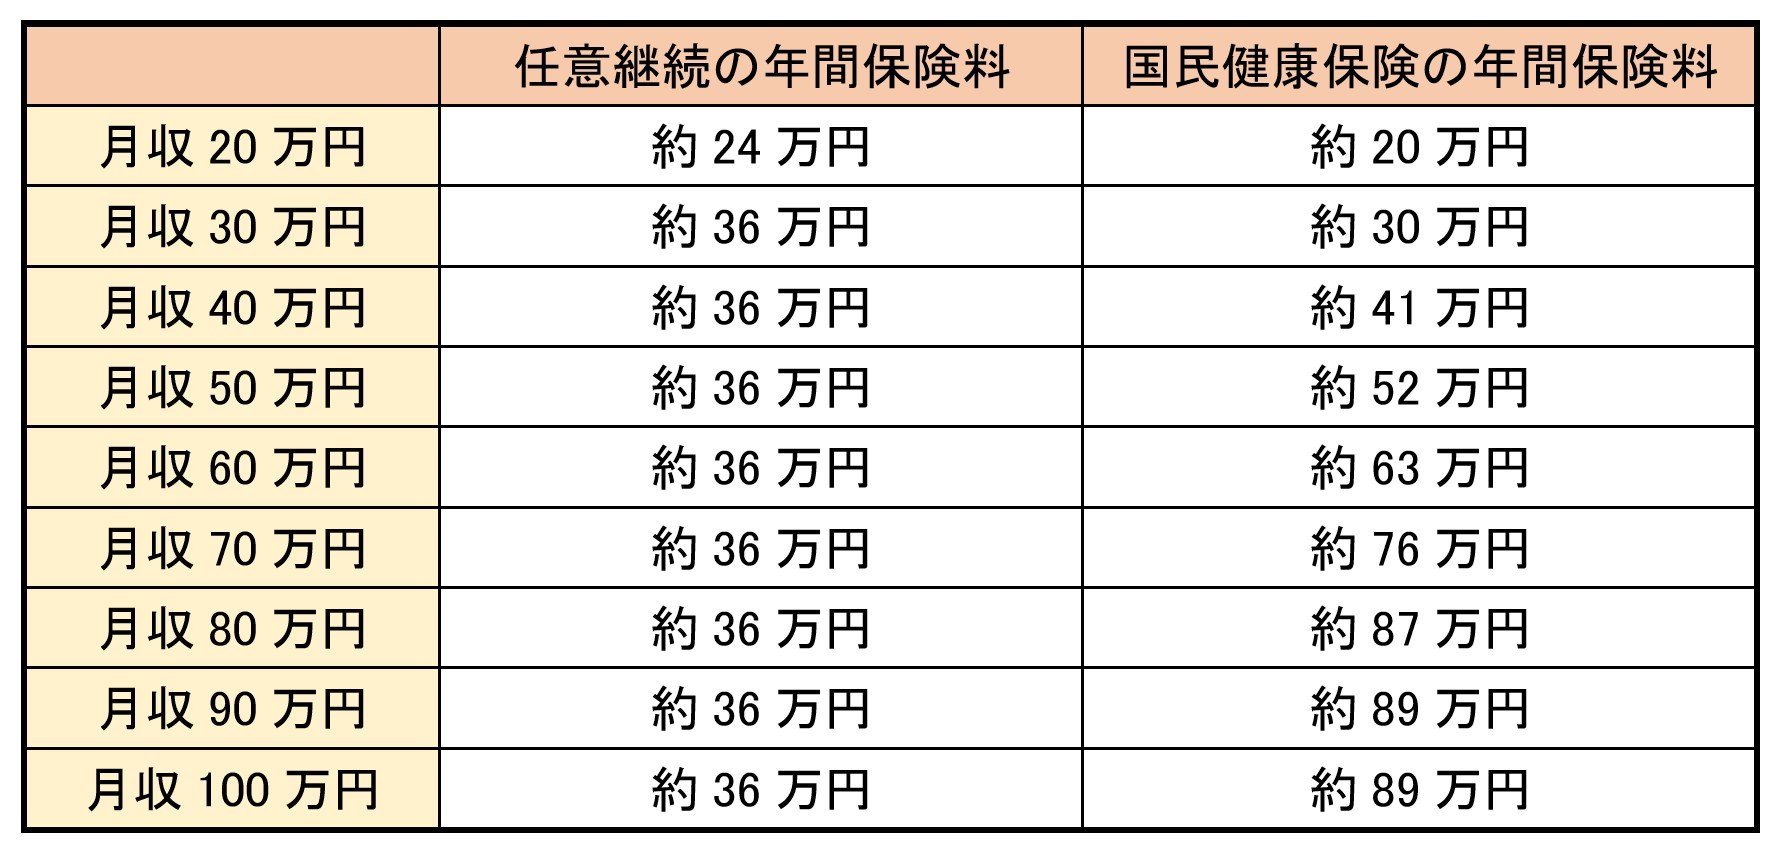
任意継続をした場合の年間保険料は約36万円。対して国民健康保険に加入した場合の年間保険料は約30万円となり、国民健康保険に加入した方がお得ということがわかりました。
他の月収でもみてみましょう。月収20万円から月収100万円まで10万円刻みにして試算した結果は以下となります。
【写真全2枚】1枚目/《保険料シミュレーション》30歳単身者の例 (協会けんぽ加入・東京都世田谷区在住)、2枚目/《保険料シミュレーション》40歳・4人世帯の例 (協会けんぽ加入・東京都世田谷区在住)1/2
筆者試算
任意継続の場合をみてみると、月収30万円以上から年間の保険料は36万円と変わっていません。これは月収30万円が任意継続の上限となっているからです。
一方、国民健康保険の場合は、月収90万円以上で保険料の上限となっていることがわかります。
そのため、月収30万円までは、国民健康保険に加入した方がお得ですが、それ以上になると、任意継続の上限に達するため、任意継続の制度を利用した方がお得となります。
3.2 扶養家族がいる場合のシミュレーション
扶養家族がいる場合もシミュレーションしてみましょう。
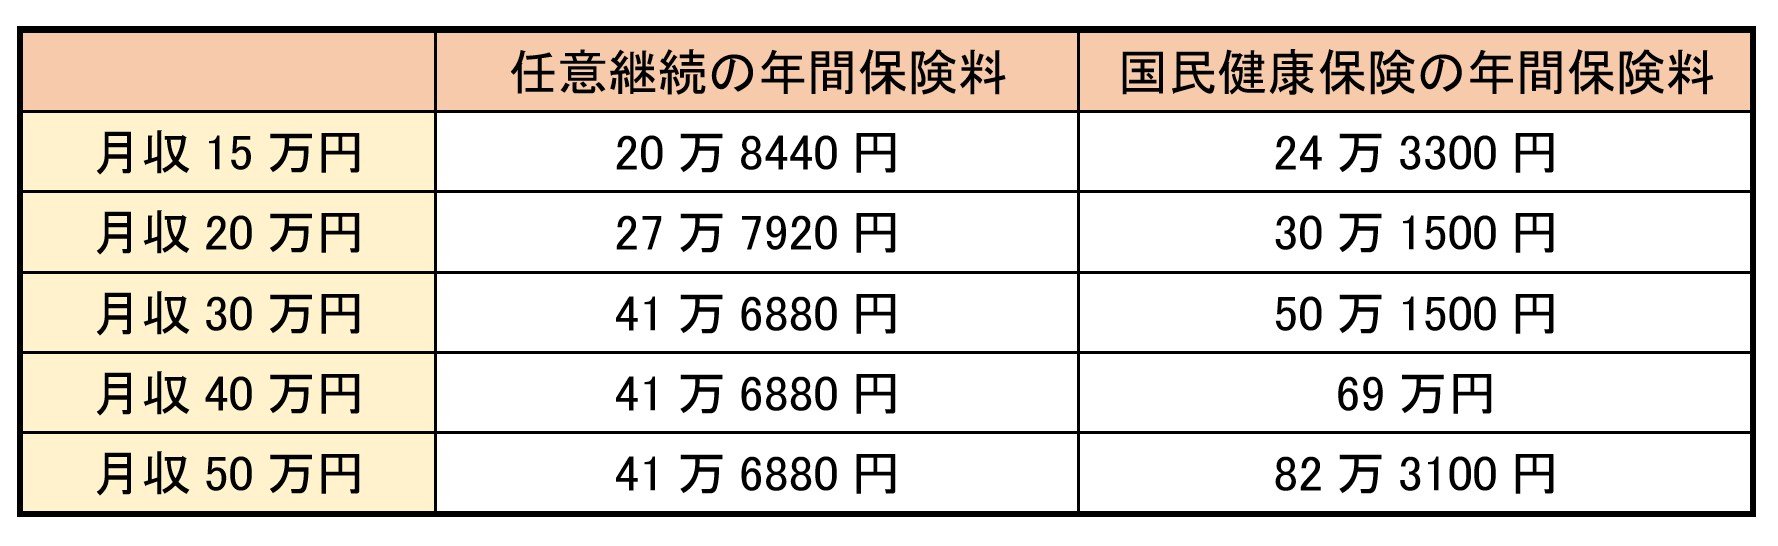
条件として、協会けんぽ(東京都)加入、東京都世田谷区在住、年齢40歳、妻(38歳)と子2人(小学生)を扶養しているケースを想定します。
40歳・4人世帯の例 (協会けんぽ加入・東京都世田谷区在住)2/2
筆者試算
任意継続の場合、月収30万円が上限であるため、月収30 万円以上からは年間約42万円の保険料で済みます。また、扶養家族が何人いても、保険料は本人分のみとなります。
一方、国民健康保険に加入した場合は、扶養という概念がないため、家族の人数分の保険料が発生します。
月収15万円と月収20万円は均等割が5割軽減、月収30万円は2割軽減されますが、それでも任意継続より保険料は高くなっています。月収40万円以上になるとさらに任意継続との差が大きくなっていきます。
このように、国民健康保険は世帯全員の保険料負担があるため、保険料が高くなる傾向があることを頭に入れておきましょう。
4. 2年目は国民健康保険に加入した方がお得な場合も
国民健康保険の保険料は前年(1月~12月)の所得をもとに算出するため、退職して1年間無職だったり、収入が少なかったりした場合は、2年目からは国民健康保険に加入した方が保険料が安くなることがあります。
たとえば、1年間無収入だった場合は、均等割が7割軽減されて、年間の保険料は約2万円(※)となります。
※東京都世田谷区在住の40歳未満単身者の場合
5. どちらか選ぶときに気をつけたいこと
ここでは、任意継続被保険者制度の例として協会けんぽの保険料を参考にしました。
勤務先の健康保険組合によって、保険料率や保険料の上限は異なります。試算する際は、健康保険組合のホームページなどで保険料率や上限などをしっかり確認しましょう。
国民健康保険の保険料もお住まいの市区町村ごとに異なるため、こちらも自治体ホームページで確認しておきましょう。
また、保険料の安さだけでなく、保険給付の内容も選ぶ際のポイントになります。
たとえば、入院や通院したときの自己負担額が付加給付によって少なくなるなど、健康保険組合独自の給付を設けている場合があります。
保険料だけでなく給付内容もしっかり確認してから、退職後の健康保険を決めるといいでしょう。
関連記事
入院の食事代は高額療養費の上限とは別に1日1650円。30日入院なら医療費と合わせて「14万2440円」の試算
入院中の食事代は、2026年6月から一般の人で1食550円になりました。食事代は高額療養費の対象外で、医療費の支払いが上限で止まっても別に払います。70歳未満・年収約500万円の会社員が同じ月に30日入院し、医療費が100万円かかった場合、医療費の支払いは上限の9万2940円、食事代は4万9500円で、1か月の合計は14万2440円です。住民税非課税世帯は、認定を受けると1食270円になります。
後期高齢者の療養費、申請したら戻る?コルセットなどの治療用装具は、医師の証明書と領収書で払い戻し【時効は2年】
横浜市の案内によると、後期高齢者医療の療養費は、広域連合が支給を認めると自己負担分を除いた額が払い戻され、時効は支払日の翌日から2年。治療用装具は医師の証明書と領収書などが必要で、支給まで港区は約3か月、板橋区は4か月程度です。
2027年8月、75歳以上の高額療養費は一般区分が課税所得「28万円」で分かれる。外来の月上限は28万円以上が2万8000円に、世帯の月上限は最大6万9600円
厚生労働省の「高額療養費制度の概要」の表によると、2027年8月から、75歳以上の一般区分(課税所得145万円未満)は、課税所得57万円以上、28万円以上57万円未満、28万円未満の3つに分かれます。外来の月上限は28万円以上が2万2000円から2万8000円に、世帯の月上限は最大6万9600円になり、28万円未満は2026年8月の額のままです。外来の年間上限や多数回該当の額、現役並みの区分の細分化も整理します。
参考資料
石倉 博子