
2024年12月20日、厚生労働省が公表した「令和6年 高年齢者雇用状況等報告」によると、65歳までの高年齢者雇用確保措置を実施済みの企業は99.9%でした。
多くの企業で、高齢者が長く働ける環境が整いつつありますが、なぜこんなにも高齢者が長く働ける環境が整いつつあるのでしょう。
筆者が以前金融機関で働いていた時も、高齢の方が「今の会社は70歳まで働けるから」ということを口にしていました。
よくよく話を聞いてみると、受け取れる年金が少ないため、生活が不安だから働けるうちは働くということでした。
実はこのような話はよく耳にするもので、高齢者の多くが「定年後も働く理由」について「生活のため」という方は意外と少なくありません。
では、いまの高齢者が受け取っている年金額はどのくらいなのでしょうか?そんなに、「働けるうちは長く働かなきゃ」と思うほど、少ないものなのでしょうか?
今回は、現役シニアが受け取っている年金額について年齢ごとに詳しく見ていきたいと思います。
1. 【厚生年金と国民年金】公的年金の仕組み
まず、日本の公的年金制度について確認しておきましょう。
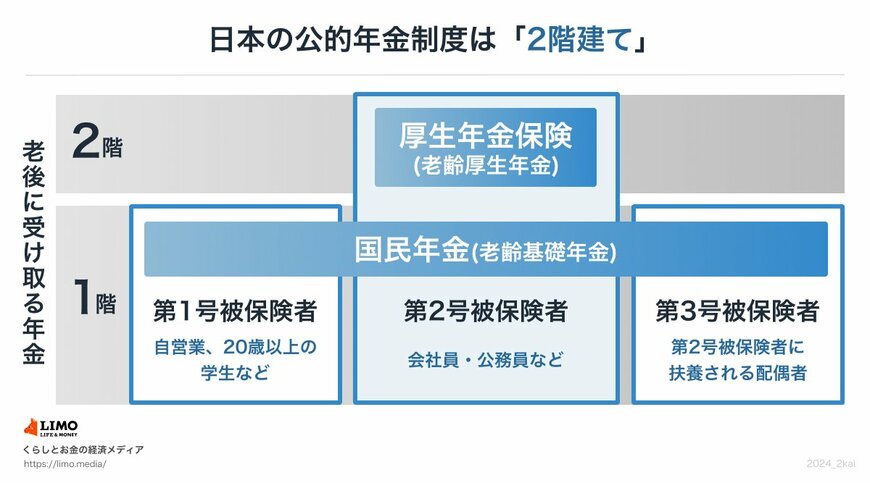
日本の年金は「国民年金(基礎年金)と厚生年金」の2階建てになっています。
1.1 <1階部分>国民年金
- 日本に住む20歳から60歳までのすべての人が原則加入
- 保険料は全員一律
- 40年間欠かさず納めれば満額が受け取れる
1.2 <2階部分>厚生年金
- 会社員や公務員、またパートで特定適用事業所に働き一定要件を満たした方が、国民年金に上乗せで加入
- 保険料は収入に応じて(上限あり)変わる
- 加入期間や納めた保険料により個人差が大きく出やすい
最近では、公的年金だけでは老後の生活が不安という理由から、「個人年金保険」や「iDeCo(個人型確定拠出年金)」といった、私的年金(3階部分)を準備する人も増えています。
私的年金を活用することで、公的年金だけでは不足する老後資金を補うことができますが、個々のニーズやリスク許容度に応じて検討すると良いでしょう。
厚生年金については、現役時代の保険料や加入期間によって受給額が異なります。
次章で厚生年金の平均年金月額を見ていきましょう。
2. 【最新の一覧表】厚生年金「60歳~89歳」の平均年金月額
ここからは厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、60~89歳の平均年金月額を確認します。
2.1 【60歳~69歳】厚生年金の平均月額

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
2.2 【70歳~79歳】厚生年金の平均月額

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
2.3 【80歳~89歳】厚生年金の平均月額
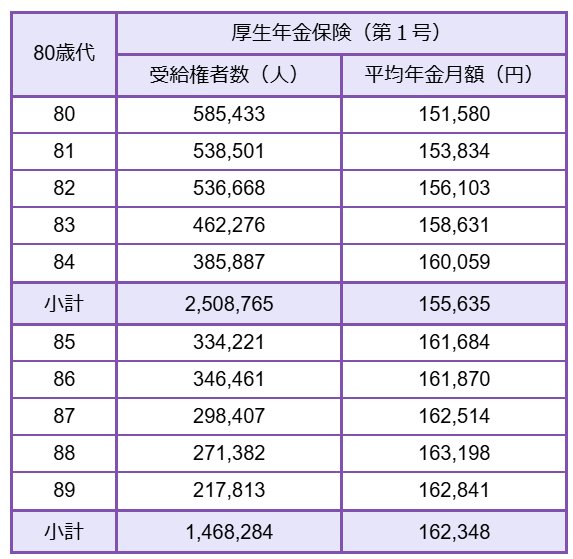
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
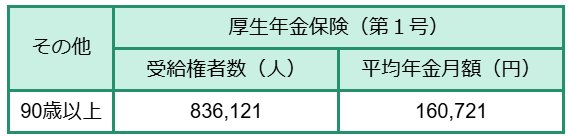
- 90歳以上:厚生年金16万721円
※65歳未満の厚生年金保険(第1号)の受給権者は特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより報酬比例部分のみのもの
※いずれも国民年金部分を含む
厚生年金の平均受給額はおよそ14~16万円程度です。
厚生年金は現役時代の収入などが受給額に影響を与えるため、平均額はあくまで目安として考える必要があります。
次に、国民年金の平均受給額について見ていきましょう。
3. 【最新の一覧表】国民年金(基礎年金)「60歳~89歳」の平均年金月額
次に、国民年金についても確認していきます。
3.1 【60歳~69歳】国民年金の平均月額
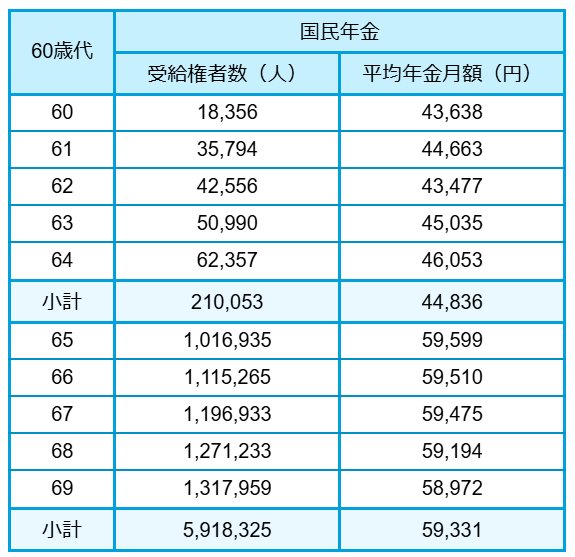
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
3.2 【70歳~79歳】国民年金の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
3.3 【80歳~89歳】国民年金の平均月額
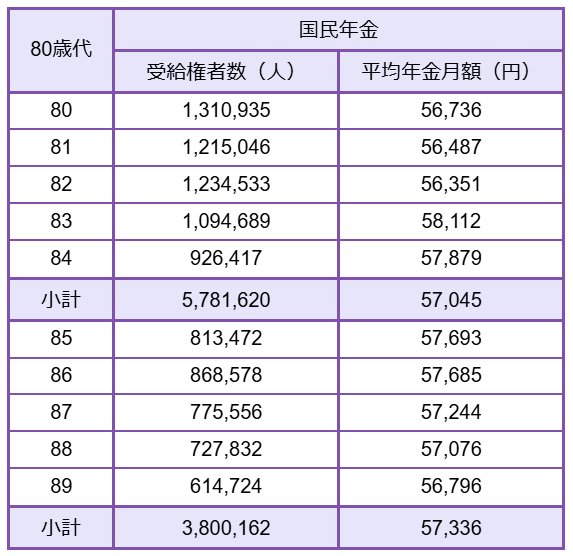
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
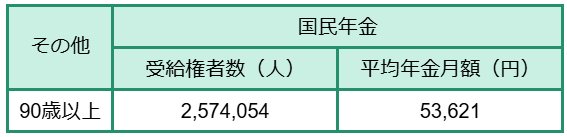
- 90歳以上:国民年金5万3621円
※65歳未満の国民年金の受給権者は繰上げ支給を選択したもの
国民年金の平均受給月額は、約5万円です。
国民年金のみを受給する予定の方は、毎月約5万円の収入で生活する必要があります。そのため、貯蓄の準備や働く期間を延ばすなど、他の収入源を確保することが大切となるでしょう。
しかし、年金を十分に受け取れない人もいます。
そうした人に支給されるのが、「年金生活者支援給付金」です。
4. 政府から高齢者へ約6万円が!「年金生活者支援給付金」とは
「年金生活者支援給付金」とは、生活が厳しい年金受給者を支援するために、公的年金に上乗せして支給される制度です。
老齢年金(国民年金)、障害年金、遺族年金を受給している人のうち、特定の要件を満たした人が対象となります。
今回は「老齢年金生活者支援給付金」について解説します。
4.1 給付金額と対象者
<給付金額>
- 保険料納付済期間に基づく額(月額)= 5310円 × 保険料納付済期間/被保険者月数480月
- 保険料免除期間に基づく額(月額)= 1万1333円 × 保険料免除期間/被保険者月数480月
老齢年金生活者支援給付金は、収入が87万8900円以下の非課税世帯の人に対して支給されます。
4.2 <支給要件>
- 65歳以上の老齢基礎年金の受給者である。
- 世帯全員が市町村民税非課税である。
- 前年の公的年金等の収入金額(※)とその他の所得との合計額が87万8900円以下である。※障害年金・遺族年金などの非課税収入を除く
支給対象となった場合には年金事務所から書類が送られてきます。必要事項を記載して提出しましょう。
給付額が改定された場合、「年金生活者支援給付金支給金額改定通知書」が送られてくるため、こちらも確認することが必要です。
5. 「老後の資金、どうする?」今からできること
今回は年金や給付金について解説してきました。
特に現役世代の方なら、「年金だけで大丈夫なの?」という疑問は一度は頭をよぎるでしょう。
何ごとも目標がないと動き出せませんよね。例えば、「65歳までに老後資金を3000万円用意する!」のように、いつまでに・いくら貯めたいのかを決めるのが最初のステップです。
まずはザックリでもいいので、「このくらいあれば安心かな?」という目安を決めましょう。
5.1 お金の増やし方、どれがいい?
目標が決まったら、次は「どうやってお金を増やすかです。老後資金を準備する方法としてよく挙げられるのが下記の2つです。
- NISA(ニーサ):利益が非課税になるので、投資初心者にも人気です。
- iDeCo(イデコ):節税メリットが大きいですが、原則60歳まで引き出せないことに注意が必要です。
どれもメリット・デメリットがあるので、自分のライフスタイルに合うものを選びましょう。
ただ、老後のためとはいえ、無理しすぎて今の生活が苦しくなったら本末転倒です。 「貯める」だけではなく、「今の生活も楽しむ」 ことも大事です!
なお、もし資産運用をはじめても、そのまま放置するのは危険です。投資も貯蓄も 定期的に見直すことが大事です。
定期的に自分の資産状況をチェックする習慣をつけることで、より安心して老後を迎えられるでしょう。
5.2 まとめ
老後資金を準備するには、この3ステップが大事です。
- まずは「いつまでに・いくら貯めるか」を決める
- NISA・iDeCoなど、自分に合った方法を選ぶ
- 運用を始めたら、定期的にチェック&見直し
無理のない範囲で、できることから始めてみましょう。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
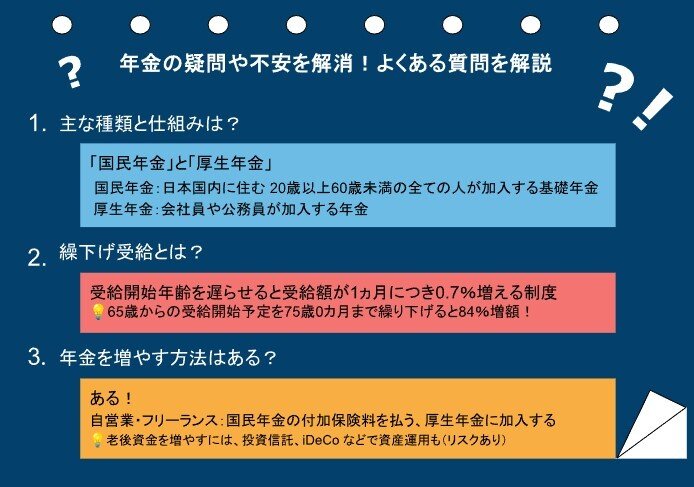
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
6.1 年金の仕組みってどうなってるの?
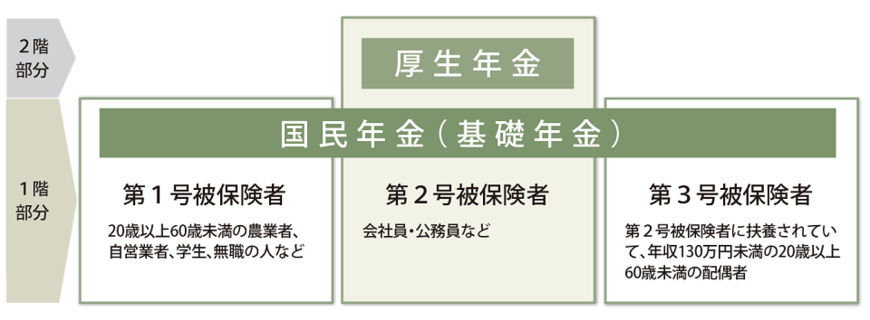
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
6.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
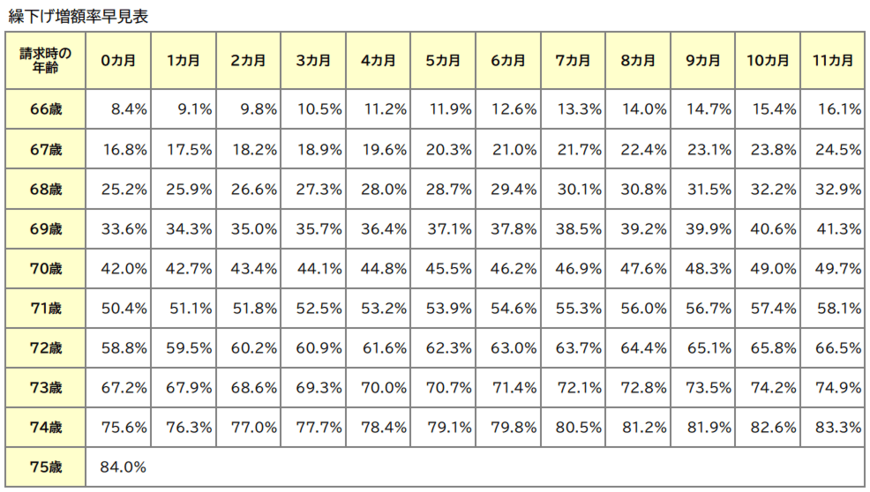
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
6.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
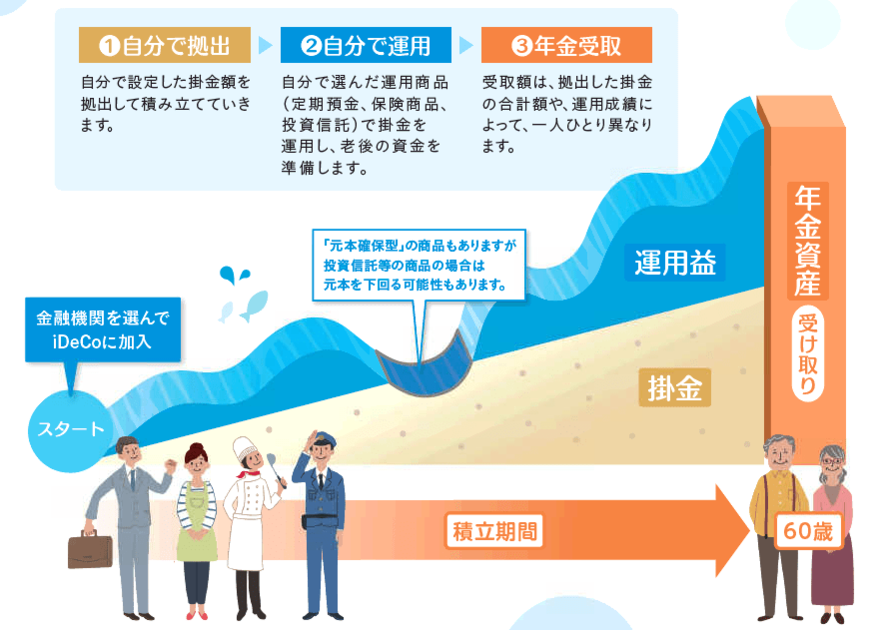
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。



参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 日本年金機構「令和6年4月分からの年金額等について」
- 日本年金機構「年金振込通知書」
- 厚生労働省・日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 厚生労働省「年金生活者支援給付金制度について」
鶴田 綾