
2024年12月20日、厚生労働省が公表した「令和6年 高年齢者雇用状況等報告」によると、65歳までの高年齢者雇用確保措置を実施済みの企業は中小企業は99.9%で、大企業は100%実施済みという結果がでています。
「高年齢者雇用確保措置」とは、高年齢者の65歳までの安定した雇用を確保するために、事業主が「定年を65歳まで引き上げる」「65歳までの継続雇用制度の導入」「定年制の廃止」のいずれかを実施することです。
今回、厚生労働省が公表した報告によれば、ほとんどの企業で高齢者が長く働き続ける環境が整っていると言えます。
今は年金だけで生活を送るのが厳しいため「なるべく長く働く」という考えを持った高齢者も多く、このような雇用環境が整っていることを喜ばしいと感じる方も多いでしょう。
筆者が以前、金融機関の職員として働いていたときも「体が動くうちは働いて長い老後に備える」という高齢者は多かった印象があります。
しかし、「体が動くうちは働く」といっても限度があります。年齢を重ねて体力が落ち、思うように働けなくなることもあるでしょう。
では、働けなくなったときに老後の生活はどうなるのでしょう。年金だけでの生活はそこまで厳しいものなのでしょうか。
今回は、現役シニアの年金事情に迫っていきたいと思います。
また、年金額は改定されますので、2025年度の年金額についても詳しくみていきます。
1. 公的年金の仕組みとは?
まずは日本の公的年金制度について確認しておきましょう。
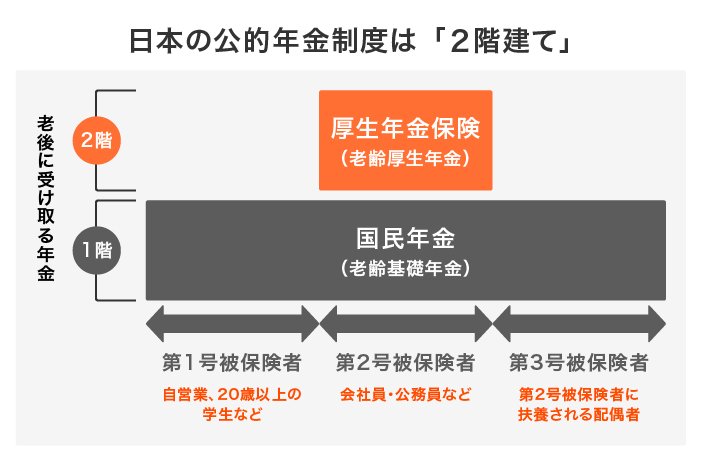
日本の年金は「国民年金(基礎年金)と厚生年金」の2階建てです。
1.1 1階部分:国民年金
- 加入者:日本に住む20歳から60歳までの原則すべての人
- 保険料:全員一律
- 受給額:40年間欠かさず納めれば満額。納付状況に応じる
1.2 2階部分:厚生年金
- 加入者:会社員や公務員、またパートで特定適用事業所に働き一定要件を満たした方が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)変わる
- 受給額:加入期間や納めた保険料により個人差が大きく出やすい
公的年金は上記のような仕組みとなっており、実際の受給額は個人差が大きくなっています。
2. 2025年度の年金額が1.9%増に決定!「厚生年金と国民年金」年金額例はいくら?
年金額は個人差が大きいだけでなく、毎年度改定されるため、その金額を確認することが重要です。
では、2025年度の年金額はいくらでしょうか。

2.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金は6万9000円を超えており、厚生年金は会社員の夫と専業主婦の妻をモデルとした金額が23万2784円となりました。
なお、物価高のため3年度連続で増額とはなっていますが、マクロ経済スライドの調整により、実質的には目減りです。
3. 【最新】60歳代の「厚生年金と国民年金」の平均月額はいくら?
年金の仕組みと最新の年金額を確認しましたが、平均的な受給額はいくらでしょうか。
まずは年代別にわけて、厚生年金と国民年金の平均月額を見ていきましょう。
なお、厚生年金には国民年金部分が含まれます。
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含まれる。
※65歳未満で受給している国民年金の受給者は繰上げ受給を選択した方。
3.1 【60歳代(60〜69歳)】厚生年金の受給額一覧表

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【60歳代(60〜69歳)】国民年金の受給額一覧表
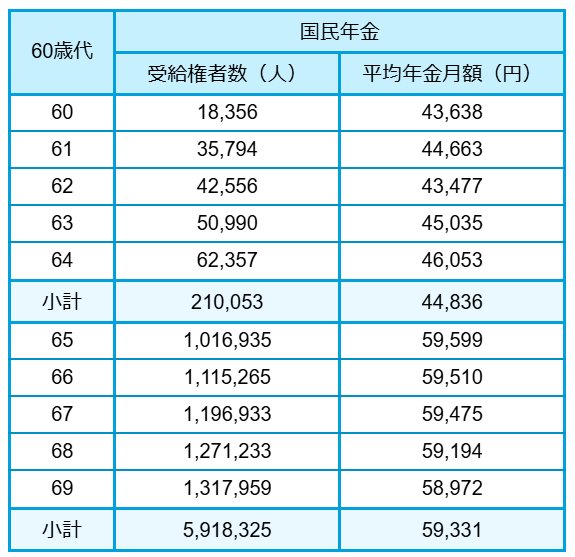
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
平均的な年金受給開始年齢は65歳からとなっています。
65歳以降では厚生年金は14万円台、国民年金は5万円台でした。
60歳代では働き続ける方も今は多く、年金以外に仕事による収入を得る方もいるでしょう。
高齢者が働きやすい環境は整いつつありますが、仕事による収入がある間にしっかりと貯蓄をすることが大切です。
4. 【最新】70歳代の「厚生年金と国民年金」の平均月額はいくら?
次は70歳代について確認しましょう。
4.1 【70歳代(70〜79歳)】厚生年金の受給額一覧表

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.2 【70歳代(70〜79歳)】国民年金の受給額一覧表

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の厚生年金は14万円台、国民年金は5万7000~8000円台でした。
特に厚生年金は60歳代とは違い、年代による違いが大きいとわかりますね。
5. 【最新】80歳代の「厚生年金と国民年金」の平均月額はいくら?
最後に80歳代を確認していきましょう。
5.1 【80歳代(80〜89歳)】厚生年金の受給額一覧表
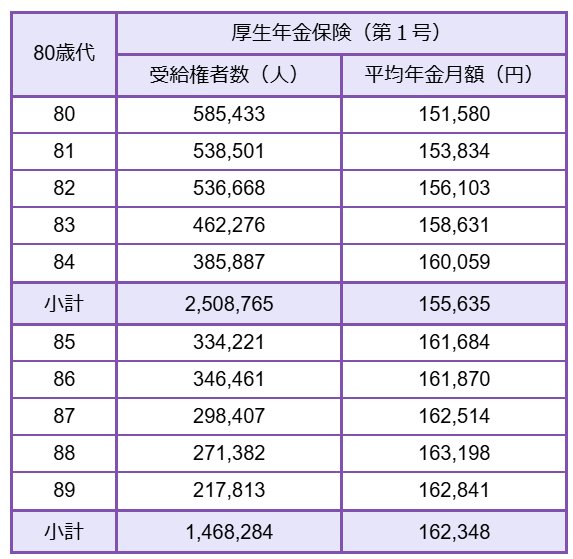
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
5.2 【80歳代(80〜89歳)】国民年金の受給額一覧表
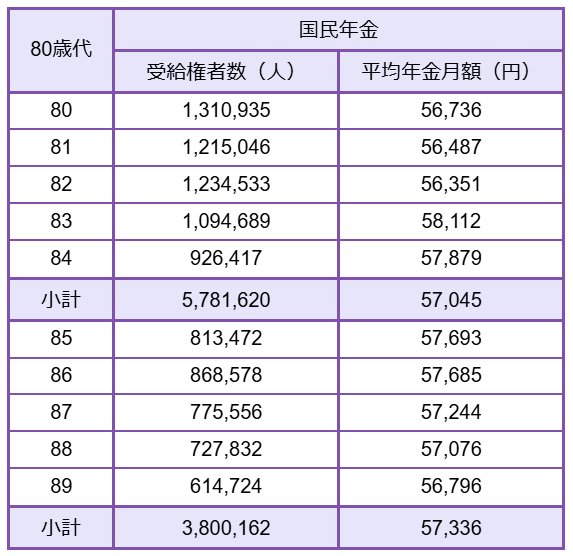
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代は厚生年金は15~16万台。国民年金は5万6000~8000円台でした。
いずれの年代においても、年金だけで生活するのは難しい水準でしょう。
新しい年金額も実質的には目減りとなっているため、公的年金以外の備えも重要です。
6. 「厚生年金と国民年金」1万円刻みではどれくらいの受給者がいるのか
平均額だけでは、年金の実態がわかりにくいですよね。
最後に平均月額と1万円刻みの受給額も確認しましょう。
6.1 「厚生年金」の平均年金月額
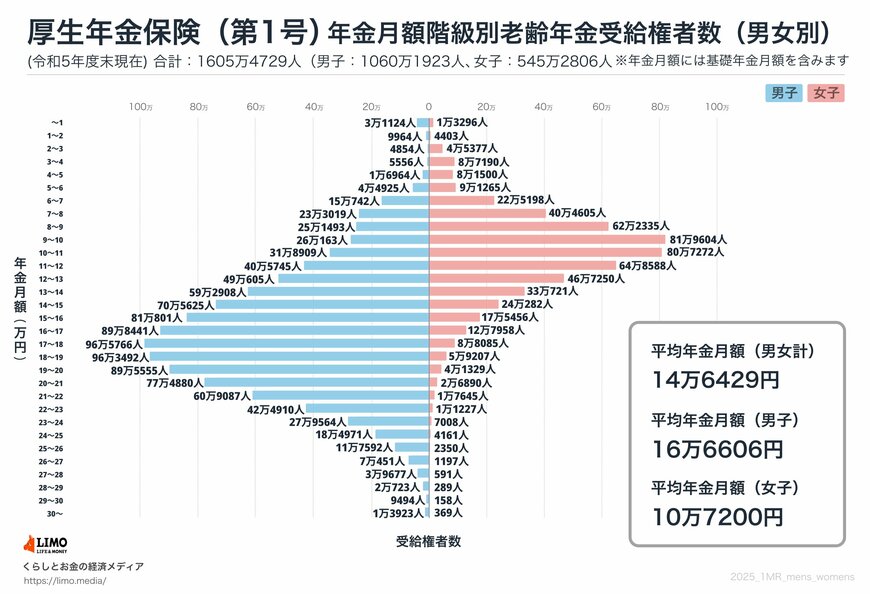
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
上記で見てわかる通り、厚生年金は個人差が大きくなっています。
50万人以上の金額帯は7~22万円未満まで。一方で、1万円未満の方も、30万円以上という方もいます。
ご自身については、ねんきんネットを利用すると年金受給予定額の確認が可能です。
現役世代の方はねんきんネットの利用を検討して、老後資金対策としてまずは老後の年金受給予定額を確認しましょう。
6.2 「国民年金(老齢基礎年金)」の平均年金月額
国民年金は以下のとおりです。
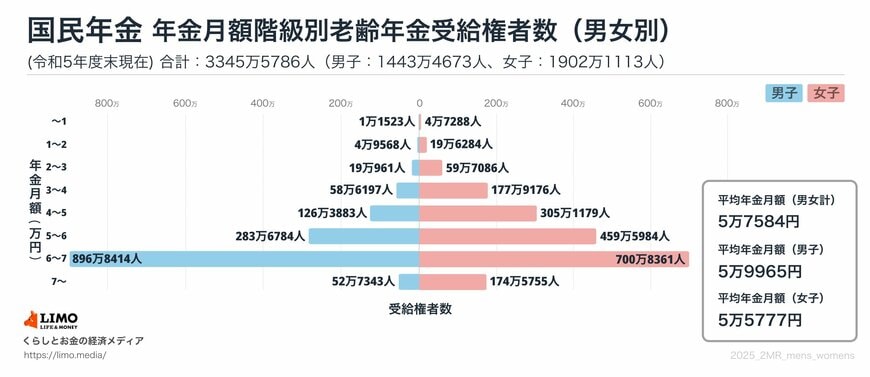
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
年金月額階級ごとの受給者数
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金は厚生年金ほどは個人差が見られません。
100万人以上の金額をみると3万円以上でした。
なお、最も多い6万円台は約1597万人となっています。
国民年金のみの方は年金のみでの生活は難しいからこそ、若いころから備える必要があります。
付加年金や国民年金金(併用不可)、個人年金保険など私的年金などで備えるのも選択肢の一つでしょう。
7. 将来の年金生活への備えを
ここからは、現役世代が将来の年金生活に備えて老後資金づくりをはめる際に大事なことについて解説していきます。
7.1 まずは明確な目標金額の設定から
年金生活への不安をなくすためには、明確な目標金額を設定し、それをもとに老後資金づくりの計画を立てることが大事です。
まずは最初に、明確な目標金額を設定するためにも「将来、年金だけで不足する老後の生活費」を算出しましょう。
これは、ねんきん定期便やねんきんネットで自身が将来受け取れる年金見込額と老後にかかる毎月の生活費から計算ができます。
たとえば、毎月受け取れる年金見込額が23万円。ひと月にかかる生活費が25万円の場合、月の赤字は2万円です。
仮に年金生活が30年続くと仮定した場合、老後にかかる赤字のトータル金額は720万円となります。
この段階で、「年金だけで不足する老後の生活費」の算出はできましたが、生活費以外にも準備しておきたいのが、介護費用です。
高齢者の多くは、80歳代や90歳代になると介護を必要とする方も増えてきます。仮に、施設に入るとなれば1000万円から2000万円単位のお金を必要とすることもザラです。
先ほどの年金で不足する老後の生活費と介護費用をあわせて、このケースでは老後資金として最低でも約2000万円から3000万円あるといいと分かります。
最終的に準備すべき老後資金の金額が分かれば、後は準備方法についてです。
この準備方法については、自分のお金に対する考え方をもとに決めましょう。
たとえば「投資によって資産が減るリスクは抱えたくない」という方は貯金で準備を。「ある程度のリスクを承知で資産を増やしたい」という場合は投資の活用を。
以上のように、最初に目標金額が決まれば、どのように資金を準備するかの計画を立てやすくなります。まずは、自分の理想の老後ライフをイメージするところから始めてみてはいかがでしょうか。


参考資料
- 厚生労働省「令和6年 高年齢者雇用状況等報告」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
鶴田 綾