

身近な人が亡くなった場合、まず行うべき手続きのひとつが「死亡届」の提出です。
しかし「死亡届を提出すると故人の銀行口座が凍結される」という話を耳にしたことがある方も多いでしょう。
実際には、役所への届出が直接銀行口座の凍結に繋がるわけではありません。
今回は、口座凍結の仕組みや対応方法について、「預金払戻し制度」の概要も含めて詳しく解説します。
1. 銀行口座凍結のタイミングと仕組み
よく誤解されがちですが、役所に死亡届を提出した時点で銀行口座が自動的に凍結されるわけではありません。
口座の凍結は「金融機関が名義人の死亡を知ったタイミング」で行われます。
もっとも一般的なケースは、親族や関係者が銀行に連絡した場合です。
稀に、新聞の訃報欄などで間接的に銀行側に伝わることもありますが、基本的には銀行に名義人の死亡を直接伝えた時点で口座が凍結されます。
なお、銀行が死亡の事実を把握するまでは、基本的には口座を通常どおり利用できます。
しかし、死亡後に預金を引き出すと、相続人同士でトラブルになる可能性や、相続放棄ができなくなる可能性があるため注意が必要です。
2. 口座凍結前に親族が預金を引き出すリスク
口座凍結前に預金を引き出すこと自体は物理的に可能ですが、以下のようなリスクがあることを覚えておきましょう。
2.1 相続トラブルのリスク
他の相続人がいる場合、「無断でお金を引き出した」としてトラブルに発展する可能性があります。
預貯金を含む故人の財産は「相続財産」となり、本来は遺産分割協議の対象となるためです。
仮に、預金を引き出した理由が葬儀費用などと関係がない場合、他の相続人から「不正行為」とみなされる可能性もあるでしょう。
不正な引き出しが発覚すると、遺産分割協議が難航する原因となります。
2.2 相続放棄ができなくなる
相続放棄とは、故人の財産や債務(借金など)を一切引き継がないことを選択する手続きです。
ただし、故人の預金を引き出す行為や、財産を処分(車を売却するなど)する行為などがあった場合は「相続を承認した」とみなされ、相続放棄が認められなくなる場合があります。
つまり、後に多額の借金があることが発覚した場合に、相続放棄を選択できなくなるということです。
このようなトラブルを避けるためにも、口座凍結前後は適切な手続きを行いましょう。
3. 相続預金の払戻し制度とは?
口座が凍結されると、葬儀費用や故人の生活費の支払いなど、遺族にとって急な出費が生じる場合があります。
このような状況に対応するために、2019年の法改正で「相続預金の払戻し制度」が導入されました。
この制度を利用すれば、遺産分割協議が終わっていなくても一定額を引き出すことができます。
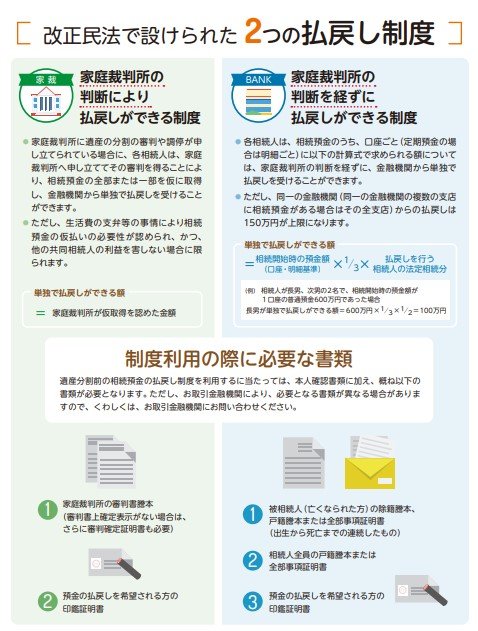
払戻し制度には「家庭裁判所の判断により払戻しできる制度」と「家庭裁判所の判断を経ずに払戻しできる制度」の2つがあります。
家庭裁判所の判断により払戻しできるケースは、生活費の支払いなど特別な理由があり、どうしても相続預金を一時的に引き出す必要がある場合に限られます。また、その際には他の相続人の利益を損なわないことが条件となり、家庭裁判所が認めた金額しか引き出せません。
家庭裁判所の判断を経ずに払戻しできる金額は、以下の計算式で算出される金額が上限となります。
相続開始時の預金額 × 1/3 × 払戻しを行う相続人の法定相続分
ただし、同一の金融機関からの払戻しは150万円が上限となります。
制度利用の際に必要となる書類が以下のとおりです。
3.1 <家庭裁判所の判断により払戻しできる制度>
- 家庭裁判所の審判書謄本
- 預金の払戻しを希望される方の印鑑証明書
3.2 <家庭裁判所の判断を経ずに払戻しできる制度>
- 被相続人の除籍謄本、戸籍謄本または全部事項証明書
- 相続人全員の戸籍謄本または全部事項証明書
- 預金の払戻しを希望される方の印鑑証明書
4. 「死亡届を提出したら銀行口座が凍結される」は誤解
「死亡届を提出したら銀行口座が凍結される」という話は誤解であり、実際には銀行が死亡の事実を知った時点で凍結が行われます。
しかし、凍結前に親族や関係者が預金を引き出すとトラブルに発展するケースがあるため、十分に注意が必要です。
また、凍結が行われると口座からの自由な引き出しができなくなり、引き出すには正しい手続きが必要となります。
どうしても預金を引き出したい場合は「預金払戻し制度」の活用を検討し、相続人同士でトラブルが起きないように円満に手続きを進めていきましょう。



参考資料
加藤 聖人


