国民健康保険や勤務先の健康保険に入っていた人も、75歳になると後期高齢者医療保険に切り替わります。
切り替えによって保険料がどうなるのか気になる人もいるでしょう。
マイナ保険証の切替開始に伴い、健康保険に対する注目度が高まる昨今。この機会に、誰もが関わりのある「健康保険料」について知っておきましょう。
本記事では、後期高齢者医療保険の保険料について解説します。
国民健康保険や社会保険とどれくらい保険料が違うかも紹介しますので、後期高齢者になったときに備えて確認しておきましょう。
1. 後期高齢者の保険料はいくら?
後期高齢者の保険料はいくら?1/3

polkadot_photo/shutterstock.com
後期高齢者医療制度は、「75歳以上の人」または「65歳から74歳までの人で一定の障害の状態にあると認定された人」が加入する公的医療保険制度です。
まずは、保険料の計算方法と2024年4月の制度改正について解説します。
1.1 後期高齢者医療保険料の計算方法
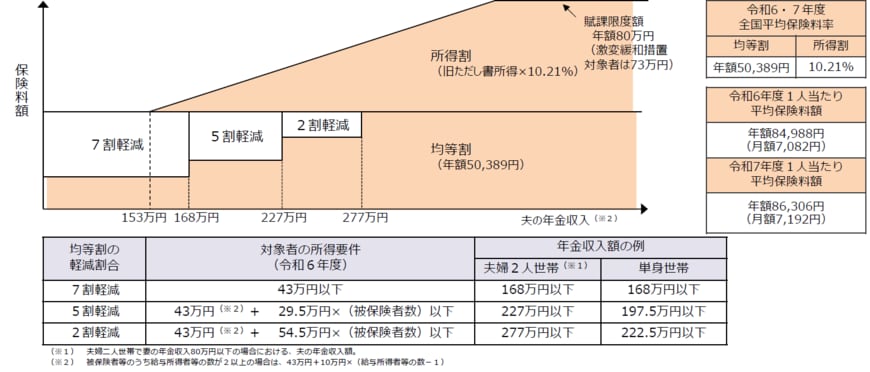
後期高齢者の保険料は、加入者が均等に負担する「均等割額」と加入者の前年の所得に応じて負担する「所得割額」の合計で計算します。
「均等割額の税額」や「所得割額の税率」は、都道府県単位の後期高齢者医療広域連合によって異なります。
例えば、東京都後期高齢者医療広域連合の2024年度・2025年度の税額は次の通りです。
- 均等割額:加入者1人あたり4万7300円(年間)
- 所得割額:加入者の前年の所得金額×9.67%
また、世帯所得や本人の所得状況に応じて保険料の軽減措置が設けられています。
均等割額は最大7割軽減され、所得割額は賦課限度額(80万円)が設けられています。
1.2 2024年4月からの後期高齢者医療制度の改正
現役時代は後期高齢医療制度を支えるため、「後期高齢者支援給付金」を負担しています。
少子高齢化の急速な進展により、後期高齢医療保険制度を導入した2008年度に比べて後期高齢者の負担が1.2倍増えたのに対し、現役世代の負担は1.7倍増。現役世代の負担が重くなっています。
現役世代の負担増を抑えるために、2024年4月から両者の負担の伸び率が等しくなるように見直されました。
同時に、子育て世帯を支援するために、出産育児一時金に必要な費用の一部を後期高齢者の保険料で支援します。改正により、今後の後期高齢者医療保険料の上昇ペースは高くなる可能性があります。
ここまで、後期高齢者の保険料について解説してきました。
次章では、国民健康保険料や社会保険料と後期高齢者の保険料を比較し、75歳以上の負担がどうなるかを見ていきます。
2. 【保険料】後期高齢者医療制度と国民健康保険との比較
後期高齢者医療制度と国民健康保険の保険料は、どちらも居住地によって異なります。
後期高齢者医療制度の保険料は都道府県別に、国民健康保険料は市区町村別に決まります。どちらの保険料が高いか一概に言えませんが、具体例を使って保険料を比較してみましょう。
東京都大田区の年金受給者を例に、それぞれの保険料をシミュレーションします。なお、年金受給者は公的年金等控除110万円が適用される65歳以上の人とします。

2.1 国民健康保険料(年間)
- 単身者・年金額200万円:11万9602円
- 単身者・年金額150万円:6万5600円
- 夫の年金額200万円で妻の年金額100万円:18万5200円
- 夫の年金額150万円で妻の年金額100万円:13万1200円
2.2 後期高齢者医療保険料(年間)
- 単身者・年金額200万円:7万9100円
- 単身者・年金額150万円:1万4100円
- 夫の年金額200万円で妻の年金額100万円:8万8500円
- 夫の年金額150万円で妻の年金額100万円:2万8200円
上記のケースでは、いずれも後期高齢者の方が保険料は安くなります。
3. 【保険料】後期高齢者医療制度と社会保険との比較
従業員が負担する社会保険料(勤務先の健康保険料)は加入する健康保険団体によって異なりますが、標準報酬月額の約5%です。
保険料率を5%とすると、標準報酬月額が10万円、20万円の場合(賞与なし)の年間健康保険料は次のとおりです。
- 標準報酬月額10万円:6万円
- 標準報酬月額20万円:12万円
老齢年金200万円受給、在職で75歳になった場合、後期高齢者医療保険料は年間で次の通りです。標準報酬月額と給与収入は同額として計算します。
- 単身者で標準報酬月額10万円:14万5900円
- 単身者で標準報酬月額20万円:23万7700円
本来は後期高齢者になると保険料が急増しますが、急増緩和のために保険料の軽減措置が設けられているため、上記ほどは保険料は上がりません。
4. まとめにかえて
国民健康保険や会社の健康保険の加入者は、75歳になると後期高齢者医療保険に加入が必要です。
国民健康保険加入者は保険料が下がる傾向にありますが、居住地や所得、家族状況などで異なります。会社の健康保険加入者だった方は保険料がアップする傾向にありますが、緩和策が設けられています。
75歳になる前に保険料がいくら位になるのかシミュレーションして、後期高齢期の家計収支を検討してみましょう。
参考資料
西岡 秀泰