
一般的に老後の収入源となる「年金」ですが、世代を問わず年金制度への「不安」を抱いている人は少なくありません。
公的年金制度は、そもそも人生におけるさまざまなリスクに備えるために生まれました。
安心した将来を迎えるために作られた制度が、今なぜこんなにも「不安」の材料となってしまっているのでしょう。
そのひとつの要因として「知らない」ことが挙げられるでしょう。
実際にどれくらい年金収入が見込めるのか、概算を把握しておくことで不足を補うことができます。
そこで今回は、現役シニア世代の年金事情にフォーカスしてみたいと思います。
1. 【日本の公的年金制度】基本的な仕組みを理解しよう!
日本の公的年金制度は、国民皆年金といって、日本に住む20歳以上60歳未満の全ての人に「国民年金」に加入する義務があります。
学生や無職の人も、20歳になると自動的に国民年金へ加入します。
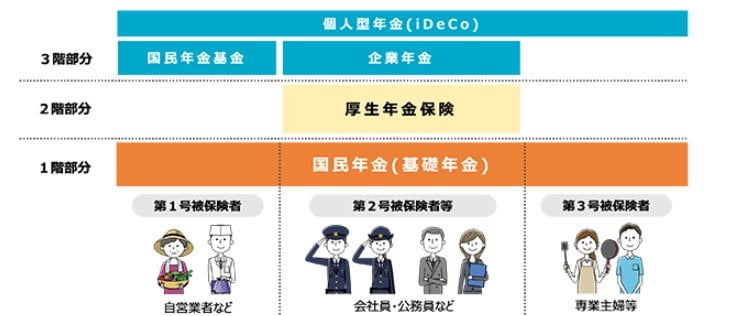
会社員や公務員などは厚生年金保険にも加入します。ただし、国民年金への加入義務あるため、厚生年金保険に加入する人は「国民年金」と「厚生年金」の両方に加入することになります。
1.1 国民年金(基礎年金)
- 保険料:年度ごとに定められる金額を自身で納付(ただし、第2号・第3号被保険者は厚生年金制度にて負担されるため、別途自身で納付する必要はない)
- 老後の年金額:保険料納付状況により算出される。40年間未納なく全ての保険料を納付した場合に満額、未納や免除があれば満額から減額される仕組み
1.2 厚生年金
保険料:給与や賞与などの報酬に応じて決定。勤め先と折半して負担となり給与・賞与から天引きされる。
老後の年金額:保険料納付状況と厚生年金保険の加入期間により計算される。
このように、保険料や年金額の決定方法も大きく異なるため、ご自身の年金加入状況をねんきん定期便やねんきんネットで確認しておくと良いでしょう。
次章より、現シニア世代の人たちは実際に月額どのくらい年金を受け取っているのか、詳しく見ていきます。
2. 【厚生年金一覧表】受給額ごとの人数(1万円刻み)
厚生労働省が毎年公表している「厚生年金保険・国民年金事業の概況」より、厚生年金・国民年金の受給額を確認していきます。
まずは、会社員や公務員が加入する厚生年金について、受給額ごとの人数を一覧で見てみましょう。
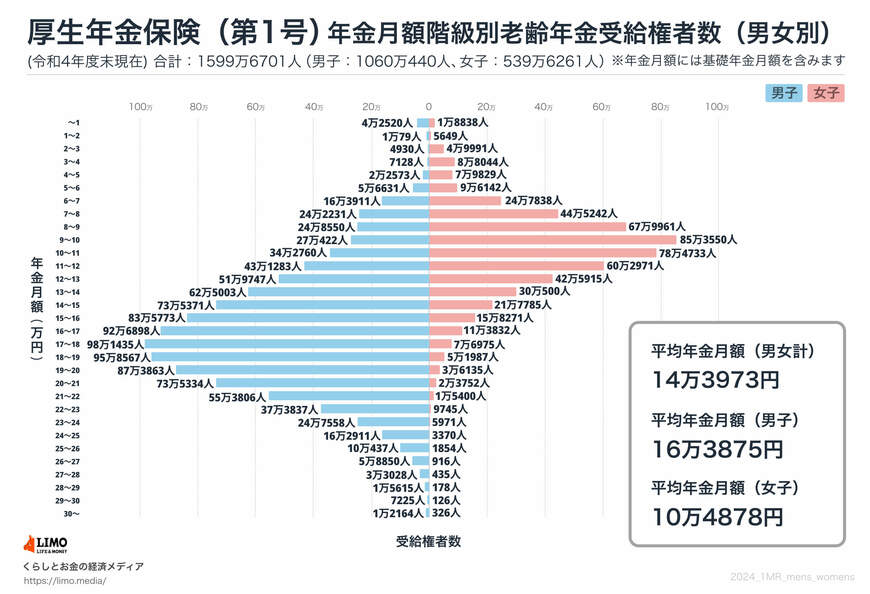
2.1 月額階級ごとの受給者数(男女計)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
次章では国民年金の一覧表を見てみましょう。
3. 【国民年金一覧表】受給額ごとの人数(1万円刻み)
国民年金の一覧表は以下のとおりです。
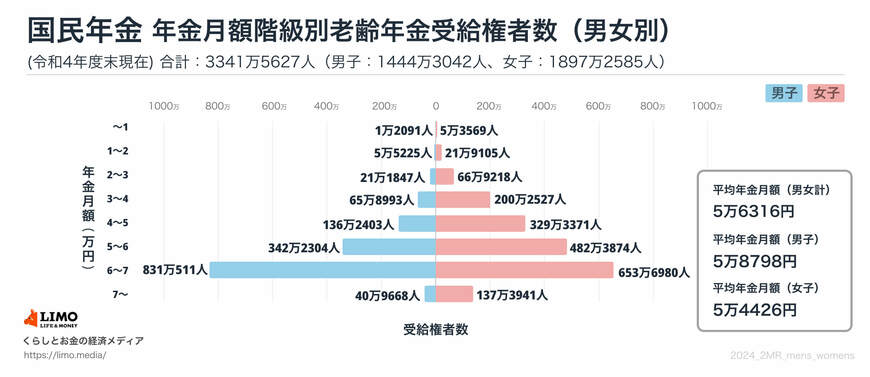
3.1 月額階級ごとの受給者数(男女計)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
現シニア世代の老齢年金の受給額平均は、国民年金が月5万円台、厚生年金は月14万円台です。
ただし、どちらもボリュームゾーンは平均とイコールでないことがわかります。
グラフは男女別の年金月額階級ごとの受給者数ですが、厚生年金は男性と女性でボリュームゾーンが大きく異なっていますね。前述のとおり、厚生年金は給与や賞与などの報酬により保険料が決定するため、出産や育児などのライフイベントに働き方が左右されやすい女性の年金額は、男性より少ない傾向にあるのです。
近年は、育児と仕事の両立制度や、男性の育休取得といった制度が促進されていますので、将来的にはこうした男女差は縮まることでしょう。
4. 老後、年金をどのくらい受給できる?「ねんきん定期便」をチェック!
老後に受給できる年金額は、年金受給開始が決定した後でなければわかりません。
ただし、「ねんきん定期便」や「ねんきんネット」で、ある程度、年金額を想定することは可能です。
4.1 ねんきん定期便とは?
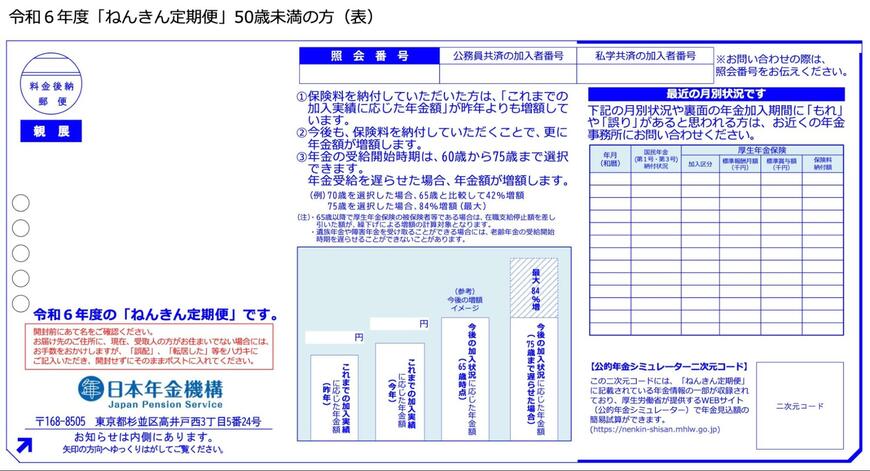
上記は、50歳未満の方に送付される「ねんきん定期便」の見本です。ねんきん定期便は年齢に応じて書式や内容が異なります。
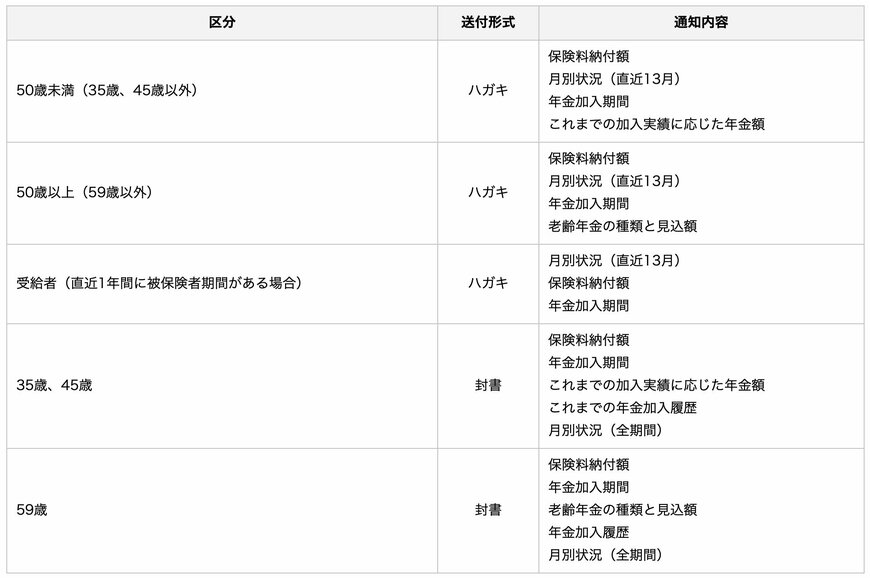
50歳未満は「これまでの加入実績に応じた年金額」、50歳以上は「老齢年金の種類と見込額」という項目で、将来の年金額をおおよそですが把握できます。
ねんきん定期便は、年に1度、誕生月に送付されますので、定期的にご確認ください。
また、ねんきんネットなら、インターネット上でいつでも最新の状況を確認できます。こちらも活用してみると良いでしょう。
5. 将来の生活をより豊かなものにするために
今回は、現役シニア世代のリアルな年金事情を紐解いてみました。
老後の生活に少しでも不安を感じた方は、今からできる備えについて考えてみましょう。
リタイア後に年金以外の収入を得るには資産運用も一つの方法となります。
もちろん投資にはリスクが伴うため、自分の意向に合った手段であるか、慎重に選択する必要があります。
《資産運用のポイント》
- あくまで余裕資金の範囲内で行うこと
- 短期的な資産の増減に一喜一憂せず長期投資を心がける
- 少額でも月々継続して積み立て投資を行うこと
- 日本以外の海外の国にも目を向け分散投資を心がける
最低限ポイントをおさえておくだけでも、リスクと上手く付き合うことは可能です。
まだまだ現役時代、頑張って働くぞ!という方は老後の働き先を確保する、少しでも働く期間を長く出来るよう資格を取っておく、スキルを身につけるなども良いでしょう。
いずれにしても「時間を味方にする」ことは非常に大切です。早めの備えで明るい将来を迎えられるようにしましょう!


参考資料
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「厚生年金保険・国民年金事業年報|令和4年度」
- 国民年金基金「よくあるご質問(給付に関して)」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
笹村 夏来