単身世帯の増加が止まりません。人口問題の調査機関によると、2050年には約45%が単身世帯になると予測されています。
老後におひとりさまはあたりまえになるということです。
そこで、一人暮らしの老後に年金はいくら必要なのか、年金だけでは足りない場合はどうしたらいいのか、おひとりさまの老後について考えます。
1. 2050年には45%が単身世帯になる
国立社会保障・人口問題研究所の「日本の世帯数の将来推計(全国推計)-2024年推計-」によると、2050年には単身世帯が44.3%になると予測しています。
1980年は約2割でしたが、2025年で約4割になっており、その後も増え続けると推計されています。
【写真全5枚中1枚目】《グラフ》単身世帯の割合の推移。2枚目では、世帯主が65歳以上の単身世帯数と割合の推移を一覧表で見る1/5

出所:国立社会保障・人口問題研究所「日本の世帯数の将来推計(全国推計)-2024年推計-」をもとに筆者作成
世帯主を65歳以上に限定すると、2050年の割合は45.1%となり、2020年の35.2%から約10ポイント上昇しています。

さらに、世帯主の年齢を75歳以上、85歳以上と区切っていくと、年齢が高くなるにつれて、単身世帯の割合は増えていきます。
これは、夫婦世帯であっても死別によって単身世帯になる可能性が高くなるためです。おひとりさまの老後は誰でも想定しておく必要があるでしょう。
2. 65歳以上の単身世帯の生活費
おひとりさまの老後となった場合、生活費はいくらかかるのか、公的年金で足りるのか気になるところです。そこで、総務省の「家計調査」から、65歳以上の単身世帯の1か月の家計収支をみてみましょう。


収入の合計は12万6905円、そのうち年金にあたる社会保障給付が11万8230円となっています。
支出をみてみると、生活費にあたる消費支出が14万5430円、税金や社会保険料などの非消費支出が1万2243円となり、支出の合計は15万7673円となります。
収入の合計から支出の合計をひくと、毎月3万768円不足することがわかります。年間にすると約37万円の不足となります。
なお、このデータの持ち家率は86.6%と高くなっているため、平均値では住居費が少なくなります。老後、賃貸住まいの場合は、家賃を想定して住居費を多めに見積もっておく必要があるでしょう。
3. 年金を月15万円受給できる人はどのくらいいる?
前出の65歳以上の単身世帯の社会保障給付(年金など)は約12万円でしたが、その額では3万円程度不足することがわかりました。つまり、月15万円年金を受給できれば、最低限ではあるものの年金だけで生活ができることになります。
では、公的年金を月15万円受給できる人はどのくらいいるのでしょうか。自営業者など、国民年金のみを受給する人の場合、満額でも6万8000円(2024年度)であるため、公的年金だけでは生活できません。
公的年金だけで生活できるのは厚生年金受給者となります。
厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」から、厚生年金を受給できる人の平均年金月額をみてみると、男性は16万3875円、女性は10万4878円、全体では14万3973円となっています。
月15万円の受給できる人は、男性ではボリュームゾーンにあたり、該当する人が多くなっていますが、女性はボリュームゾーンが9万円~10万円であり、月15万円受給できる人の割合は低くなっています。
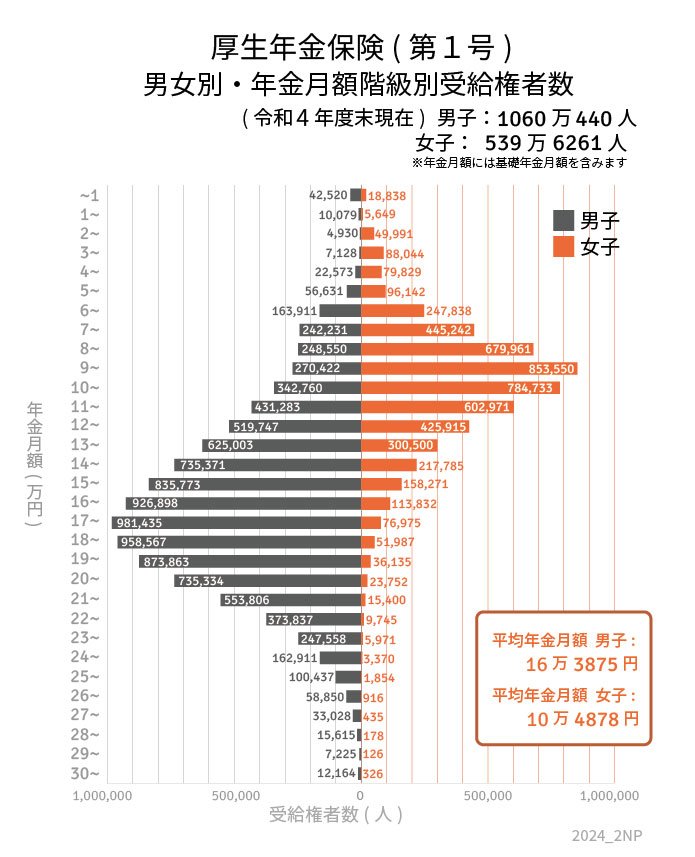
月15万円以上受給している厚生年金受給者の割合は、男性で64.88%、女性で9.25%となっています。男性は6割以上が月15万円以上受給しているのに対し、女性で月15万円以上受給している人は1割に届きません。
先述したように、国民年金のみの人も入れると、年金が月15万円以下の人はさらに多くなります。女性の場合はその割合が高いので、おひとりさまの老後対策を早めに始めておく必要があるでしょう。
4. 公的年金だけでは足りない場合の対処法
単身世帯では月15万円の年金受給が生活していく上での必要最低限のラインといえるでしょう。今後、物価が上昇していけば、必要になる年金額はさらに増えます。
そこで、老後の生活に困らないよう、今からできる対策をお伝えします。
4.1 年金額を増やす
公的年金以外に、企業年金や個人型確定拠出年金(iDeCo)、民間の個人年金保険などを利用して老後に受け取れる年金額を増やしておきましょう。国民年金第1号被保険者は「付加年金」で年金の上乗せができます。
iDeCoは誰でも利用でき、税制上のメリットが大きいため、早めに加入しておくと、長い期間、掛金分の所得控除を受けられるのでおすすめです。
4.2 貯蓄を増やす
老後に年金だけでは足りない場合、貯蓄を取り崩して生活することになるでしょう。その際、NISAを利用して老後資金を作っておけば、資産寿命を延ばすことができます。
これはどういうことかというと、新NISAは期限がないため、運用を続けながら少しずつ取り崩して老後の生活費に充てることができるためです。
たとえば、2000万円を65歳から月10万円ずつ取り崩すとすると、何も運用をしなければ、81歳7か月で資金が尽きてしまいます。
しかし、NISAで年率3%の運用ができれば、88歳1か月まで資産の寿命を延ばすことができます。
4.3 老後も長く働く
老後も長く働くことで、足りない年金分を補うことができます。
65歳以降、厚生年金を受給しながら、仕事を続けて厚生年金の被保険者となれば、支給停止となる基準を超えない限り、給料と年金を全額受け取ることができ、さらに年金額を増やすことができます(在職老齢年金)。
また、給料だけで生活できる場合は、年金の繰下げ受給を検討してみてもいいでしょう。
66歳から75歳まで繰下げることができ、増額率0.7%が繰下げた月数分増額されます(最大42%)。増額された年金は生涯にわたって続きます。
5. まとめにかえて
今後、単身世帯が増えていく状況で、おひとりさまの老後は“ありきたり”になっていくでしょう。
健康であれば働き続けることができますが、働けなくなったとき、介護が必要になったときには、年金や貯蓄がものをいいます。今からできることを少しずつ始めておけば、老後の安心感につながるでしょう。


参考資料
- 『日本の世帯数の将来推計(全国推計)』(令和6(2024)年推計)|国立社会保障・人口問題研究所
- 総務省「家計調査報告 家計収支編2023年平均結果の概要」
- 総務省「家計調査/家計収支編 単身世帯 2023年/表番号6」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
石倉 博子