2024年9月に公表された総務省の「統計からみた我が国の高齢者-「敬老の日」にちなんで-」によると、2023年度の65歳以上の就業者数は過去最高で、就業率も増加傾向にあります。
本記事では、70歳まで働くと「厚生年金」はいくら増やせるかについて解説します。
厚生年金の計算方法や高齢者の就業状況も紹介しますので、定年後の働き方を考えるときの参考にしてください。
1. 高齢者の就業状況
総人口に占める65歳以上(高齢者)の割合は、29.3%と過去最高になるとともに、就業者数や就業率も過去最高となりました。
高齢者の就業率は増加傾向にあり、特に「65歳から69歳」「70歳から74歳」の人の就業率は大幅に上昇しています。
「65歳から69歳」の就業率は52%で、定年後70歳まで働くことが普通になったと言えるでしょう。

2. 70歳まで働くと厚生年金が増える
老齢年金には、老齢基礎年金と老齢厚生年金の2種類があります。
各年金額は、次の保険料の支払いによって決まります。
- 老齢基礎年金:20歳から60歳までの年金保険料の納付月数
- 老齢厚生年金:70歳までの厚生年金保険料の標準報酬月額(賞与額)と納付月数
標準報酬月額とは、厚生年金保険料や将来の老齢厚生年金額の計算基礎となる金額で、毎年4月から6月までの報酬によって決まります。
老齢基礎年金の年金額は60歳までで決まるのに対し、老齢厚生年金の年金額は長く働くほど増額します。
65歳で定年退職した場合と定年退職後70歳まで働いた場合では、老齢厚生年金はいくら増えるのでしょうか。
次章では、老齢厚生年金額の計算方法とモデルケースを使った増額シミュレーションの解説をします。
3. 老齢厚生年金額の計算方法
老齢厚生年金の金額は次の通り計算します。
ただし、2003年4月以降に初めて厚生年金に加入し、加算はないものとします。
- 老齢厚生年金額(年額)=平均標準報酬額✕5.481/1000✕厚生年金の加入月数
平均標準報酬額は、厚生年金加入中の標準報酬月額と標準賞与額の総額を厚生年金加入月数で割った金額です。
年収の高い人は少し異なりますが、厚生年金加入中の平均年収のおおよそ1/12で概算できます。
計算式より、年収が高い人や厚生年金加入期間が長い人ほど年金額が高くなることがわかるでしょう。
4. 70歳まで働いたときの厚生年金額のシミュレーション
次のモデルケースを使用して、65歳まで働いた場合と70歳まで働いた場合の老齢厚生年金額をシミュレーションしてみましょう。
平均標準報酬額はどちらの場合も同額とします。
モデルケース2/3
出所:筆者作成
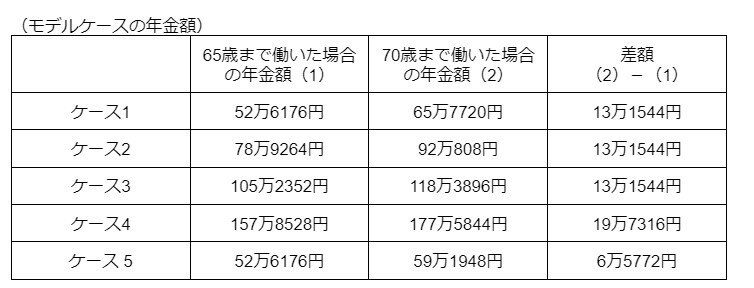
4.1 【65歳までの厚生年金加入月数:平均標準報酬額】
- ケース1→240か月(20年):40万円
- ケース2→360か月(30年):40万円
- ケース3→480か月(40年):40万円
- ケース4→480か月(40年):60万円
- ケース 5→480か月(40年):20万円
ケース1の場合、65歳まで働いた場合と70歳まで働いた場合の老齢厚生年金額は次の通りです。
- 65歳まで働いた場合:年金額=40万円✕5.481/1000✕240か月=52万6176円
- 70歳まで働いた場合:年金額=40万円✕5.481/1000✕300か月=65万7720円
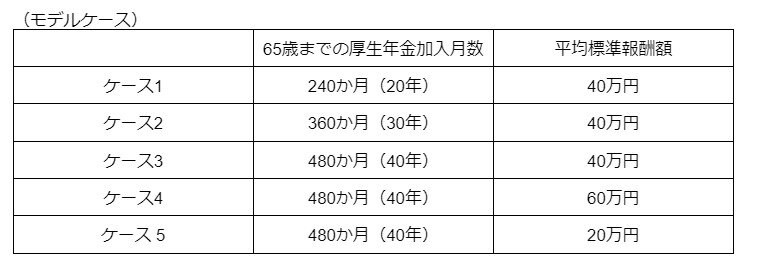
上記と同様に計算すると、各モデルケースの年金額は次の通りです。
モデルケース3/3
出所:筆者作成
4.2 【65歳まで働いた場合の年金額と70歳まで働いた場合の年金額の差額】
- ケース1:13万1544円
- ケース2:13万1544円
- ケース3:13万1544円
- ケース4:19万7316円
- ケース 5:6万5772円
平均標準報酬額が40万円の場合、5年間長く働くことで年金額は13万1544円(月額約1万1000円)増えます。
ただし、再雇用で給与が減少すれば平均標準報酬額も下がるため、増額幅は縮小します。
5. まとめにかえて
少子高齢化による人手不足や老後生活への不安などから、高齢者の就業率は高まっています。
特に、「65歳から69歳」の就業率は50%を超え、70歳まで働くことが普通になりました。
老齢厚生年金額は厚生年金の加入月数に比例するため、長く働くほど年金額はアップします。
70歳まで働けば定年退職するより年金額が増えるとともに、給与収入も増えます。
老後の生活設計を考えるときは、定年後の働き方も同時に検討しましょう。
参考資料
西岡 秀泰