自分の老後生活について、思い描く理想は人それぞれです。
将来はどこに住んで、どんな暮らしていくのかというざっくりとしたイメージを持つ方から、収支と収入源・その時点の貯蓄額や労働の有無など、具体的なところまで計画を立てている人までさまざまですよね。
筆者は日頃、FPとして多くの方の「お金」にまつわる相談を受けますが、中には驚くほど綿密な計画を立て、将来に向かってコツコツと準備を進めている方もいらっしゃいます。
将来設計において非常に重要となるのが「公的年金」です。また、年金から天引きされるお金がある以上、その手取り額も意識する必要があります。
今回はそんな「年金」の額面と天引き、手取り額について解説していきます。10月支給分から始まった「住民税の定額減税」についても知っておきましょう。
1. 2024年度は年金も定額減税あり
所得税が最大3万円・住民税が最大1万円減税されるという、今年限りの定額減税が進められています。
年金生活者も例外ではなく、2024年6月から所得税の定額減税が始まりました。
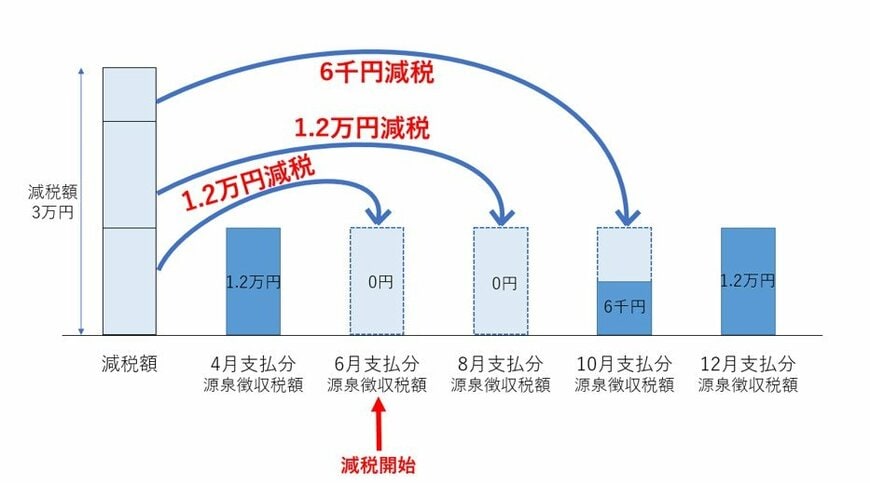
1回あたりで所得税を3万円支払うシニアは多くないため、8月・10月…と減税が続いている方も多いでしょう。
そもそも上限分が減税しきれないと見込まれる方には、別途調整給付金が支給されています。
なお、10月支給の年金より、住民税の定額減税が始まりました。
1.1 10月から住民税の定額減税もスタート
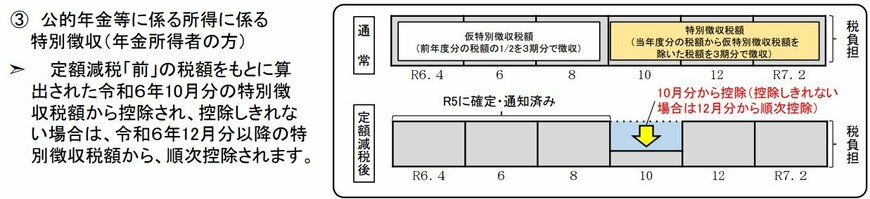
年金所得者の場合、定額減税「前」の税額をもとに住民税が算出されるものの、10月年金の年金で天引きされるはずの金額から、最大1万円が減税されます。
所得税と同様に、控除しきれない分は12月分以降の年金天引き分からも、順次控除されます。
これにより、いつもより年金の手取りが高くなった人もいるでしょう。
定額減税以外にも、年金手取り額が年の途中で変わるケースはあります。
2. 年金手取りが年の途中で変わることも
年金振込額は基本的に一定となるものですが、定額減税のような影響を受け、年の途中で手取りが変わるケースが他にもあります。
そもそも年金から天引きされるお金として、以下のようなものがあります。
- 介護保険料
- 国民健康保険料
- 後期高齢者医療制度の保険料
- 所得税
- 住民税と森林環境税
このうち、所得税以外の金額は「前年の所得」をもとに6~7月に決まります。ということは、4月~8月支給の年金ではまだ決定されていないことになるので、仮徴収として前年度と同様の金額を天引きすることとなります。
10月に本徴収がスタートするタイミングで、天引き額と最終的な手取り額が変わるということです。
※自治体によってスケジュールは異なります。
また、10月から新たに森林環境税の天引きが始まったので、こうした影響を受ける人もいるでしょう。
年金の仮徴収と本徴収

3. 国民年金と厚生年金のしくみ
ここからは、日本の公的年金制度について整理していきましょう。
老後に受け取る「老齢年金」以外にも「障害年金」や「遺族年金」があり、それぞれ国民年金(基礎年金)と厚生年金の2階建て構造になっています。
年金制度のしくみ図3/5
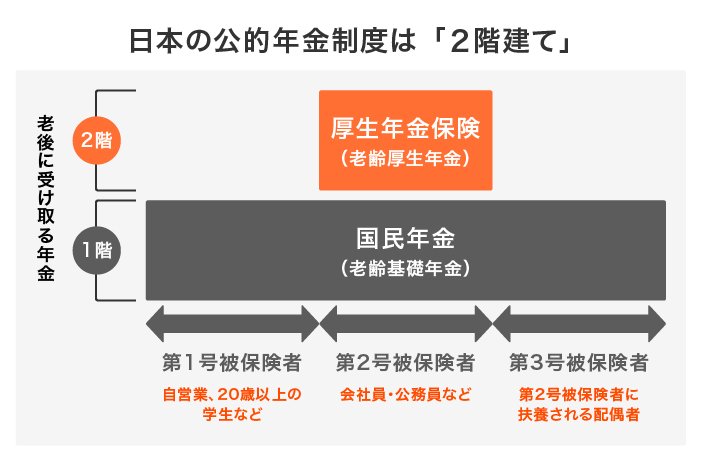
出所:LIMO編集部作成
1階部分である国民年金には、原則として20歳~60歳未満の日本に住む全ての人が加入します。
働き方等によって3つの区分に分類されます。
- 第1号被保険者:20歳以上の学生や自営業者など。一律の保険料を納めることで、将来に老齢基礎年金が受け取れる
- 第2号被保険者:会社員や公務員など。厚生年金にも加入し、そちらの保険料を納めることで将来に老齢基礎年金と老齢厚生年金が受け取れる
- 第3号被保険者:第2号被保険者に扶養される配偶者。保険料の納付義務はなく、将来は老齢基礎年金が受け取れる
第2号被保険者は厚生年金に上乗せで加入するため、比較的年金額が高くなると言えます。
しかし、多く稼いだ人や長く働いた人ほどもらえる年金が高くなる仕組みであるため、個人差が大きいでしょう。
続いて平均的な受給額を紹介します。
4. 「国民年金と厚生年金」平均額を月額でチェック
今のシニアが受給している国民年金と厚生年金の受給額について、厚生労働省が公表する「令和4年度 厚生年金保険・国民年金事業の概況」という資料から見ていきます。
4.1 国民年金(老齢基礎年金)の受給額平均
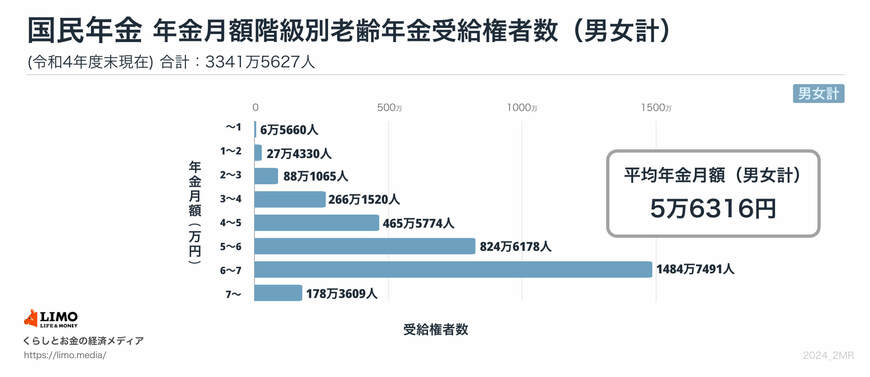
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
4.2 厚生年金(老齢厚生年金)の受給額平均
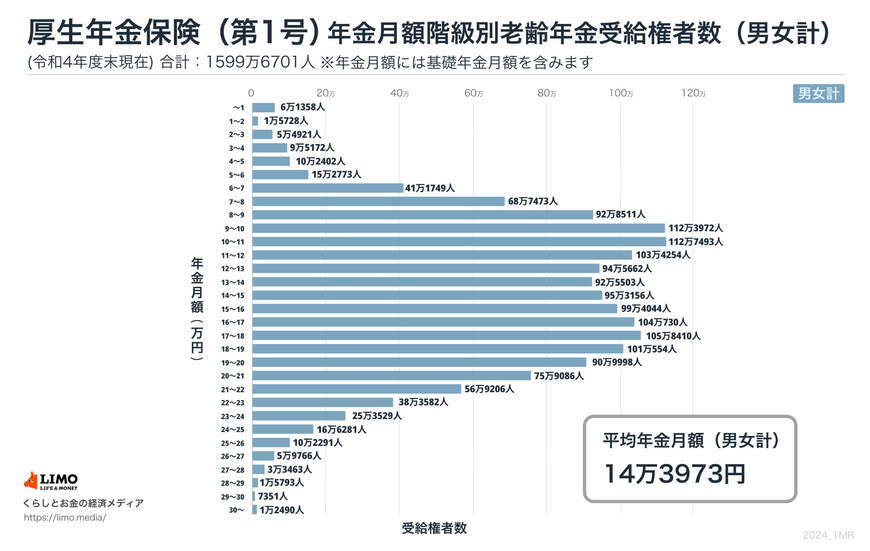
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金の金額を含む
実際には、ここから社会保険料や税金なども天引きされるため、手取り額はもっと少なくなるでしょう。
こうした事情を踏まえた上で、老後に向けた資産形成を考えていく必要があります。
5. まとめにかえて
今回は私たちの老後生活において重要な収入源になる「年金」について解説しました。
復習になった方もいれば初めて知った方もいらっしゃったと思います。
大事なことは、ご自身の実際の受給額を把握しておくことです。
年金の受給額は当然個人差がありますので、詳細はそれぞれのねんきん定期便やねんきんネットを確認しておきましょう。
老後生活までにしっかりとした貯金ができた世帯は、公的年金と貯蓄の取り崩しで暮らしていくことができます。
つまり「老後を迎えるまでにどのくらいの準備をしておくか」が鍵になってきます。
まずはご自身の老後生活にはいくら必要なのか、またそのためにはあといくら足りないのかを、できるだけ早い時期から把握しておくことで計画的に準備を進めていくことができます。
準備方法には銀行預金でコツコツと貯めていく方法もありますが、低金利が続く今の日本では預金だけでは目標金額への到達にはかなりの時間がかかってしまいます。
そこで資産運用を取り入れてみるのも一つの方法としてあります。
最近ではNISAやiDeCoといった国の制度も整いつつあります。ご自身にあったものを見つけ活用してみてもいいかもしれませんね。
参考資料
- 日本年金機構「令和6年4月分からの年金額等について」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「保険料(税)の特別徴収」
- 日本年金機構「公的年金等からの所得税・個人住民税の定額減税に関するQ&A」
- 総務省「個人住民税の定額減税について」
- 日本年金機構「公的年金から源泉徴収される所得税等の定額減税」
奥田 朝