


老後の年金からは、給与と同じように税金が差し引かれます。
2025年度は基礎控除が改正され、多くの人の所得税が下がる可能性が高いです。
これにより、2025年12月に年金にかかる所得税が還付されるケースがあります。還付されるのは、どういった場合なのでしょうか。また、基礎控除はどのように改正されたのでしょうか。この記事では、基礎控除の改正と所得税の還付について解説します。
1. 12月に税金が還付される?
年金からは所得税が源泉徴収されます。2025年度は、以下の年金額を受け取っている人が、毎回の年金支給時に税金が差し引かれています。
- 65歳未満:155万円以上
- 65歳以上:205万円以上
源泉徴収は、1月から12月までの間で行われます。しかし、2025年は12月から基礎控除が改正されるため、年金受給者の多くが、例年よりも課税所得が低くなります。よって、源泉徴収した税額と実際に納税すべき税額が異なる可能性が高いのです。
次章では、基礎控除の改正について解説します。
2. 基礎控除は2025年度からどう変わった?
2025年度の税制改正において、基礎控除は現行の48万円から、最大で95万円まで拡大されました。これまでの控除額は、以下のとおりです。
- 所得2400万円以下:48万円
- 所得2400万円超〜2450万円以下:32万円
- 所得2450万円超〜2500万円以下:16万円
- 所得2500万円超:0円
多くの人が、48万円の控除を受けられるようなものでした。
2025年度からは、この控除額が以下のように変わります。

- 合計所得⾦額132万円以下:95万円
- 合計所得⾦額132万円超336万円以下:88万円(2027年分以後は58万円)
- 合計所得⾦額336万円超489万円以下:68万円(2027年分以後は58万円)
- 合計所得⾦額489万円超655万円以下:63万円(2027年分以後は58万円)
- 合計所得⾦額655万円超2350万円以下:58万円
所得に応じて控除額が複数の段階に分かれています。2350万円超の部分については改正がないため、現行と同じく0〜48万円の控除となります。年金受給者の場合、年金収入のみであれば、95万円の控除を受けられる可能性は十分あるといえそうです。
なお、所得金額132万円超〜655万円以下の人については、2年間のみ控除額が上がります。2027年以降は58万円となるため、注意しましょう。
次章では、2025年分の年金にかかる所得税の取り扱いを解説します。
3. 2025年分の年金にかかる所得税の取り扱い
2025年分の年金にかかる所得税は、12月の年金支払い時に、改正後の基礎的控除額で計算した1年分の税額と、源泉徴収した税額とで精算をします。この際、1年分の税額よりも多くの金額が源泉徴収されている場合、還付が発生します。
2025年分の公的年金の源泉徴収額は、基礎的控除額を用いて計算しています。(詳細以下画像)

「各月の年金支払い時」は、源泉徴収時に用いられる控除額です。一方「令和7年12月の精算時」は、最終的な税額を算出する際に用いられる控除額です。
還付のイメージは、12月にそれまで徴収された税額と最終的な税額を照合し、還付額を算出します。12月は年金支給月のため、還付と同時に源泉徴収による納税も行われます。そのため、還付額と税額が相殺された後の金額が「還付金」として手元に返ってくる形です。(詳細以下画像)

給与を受け取っている人が受ける「年末調整」に近いイメージとおさえておきましょう。
次章では、還付の際の注意点を解説します。
4. 扶養親族がいる人は注意
ここまで説明してきた還付は、基本的に手続きなしで受けられます。しかし、扶養親族がいる人で扶養控除を受ける際は、原則確定申告をしなければなりません。
扶養控除についても、2025年度から改正されています。新たに創設された「特定親族特別控除」では、19〜23歳未満で所得が58万円超123万円以下の人を扶養する場合は、一定の金額が控除されます。(詳細以下画像)
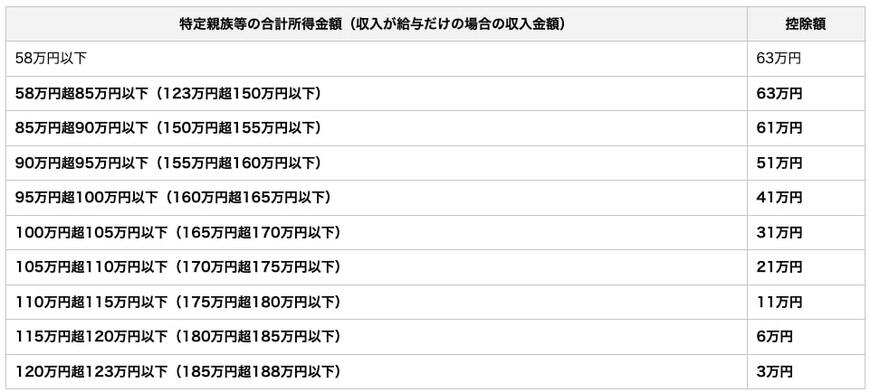
また、扶養控除についても、対象となる扶養親族の所得要件が引き上げられています。
4.1 配偶者
- 配偶者控除:58万円以下(改正前:48万円以下)
- 配偶者特別控除:58万円超95万円以下(改正前:48万円超95万円以下)
4.2 扶養親族
- 58万円以下(改正前:48万円以下)
これまでよりも控除が適用されやすくなっているため、配偶者や扶養親族がいる人は有効活用してください。
5. まとめ
基礎控除の改正により、控除額は今まで以上に複雑になっています。しかし、多くの人がこれまでよりも控除額が拡大されるため、課税所得が減って税額が減る可能性も高いです。
源泉徴収額と実際の税額に差がある場合は還付も受けられるため、負担の緩和を実感しやすいでしょう。

参考資料
石上 ユウキ


