2025年11月21日、政府は新たな総合経済対策を閣議決定しました。
本日(11月21日)閣議決定した、「強い経済」を実現する総合経済対策の概要をまとめました。 pic.twitter.com/ofnVlaAhh4
— 首相官邸 (@kantei) November 21, 2025
今回の対策は「強い経済の実現」を目標に、3つの主要な柱から成り立っています。中でも特に注目されているのが、家計を直接的に支援する施策です。
その中心となるのが、0歳から高校3年生までの子どもを対象に、1人あたり2万円を支給する「物価高対応子育て応援手当(仮称)」です。
この記事では、この「物価高対応子育て応援手当」の対象者や支給方法を詳しく解説します。さらに、今回の経済対策の全体像や、経済支援の対象となることが多い「住民税非課税世帯」についてもみていきます。
1. 子ども1人あたり2万円の現金給付「物価高対応子育て応援手当」の概要

「物価高対応子育て応援手当」は仮称ですが、この給付金の対象者や給付額などの詳細を確認していきましょう。
【物価高対応子育て応援手当のポイント】
- 支給対象者:0歳~高校3年生(平成19年4月2日~令和8年3月31日までに出生した児童)
- 所得制限:設けられていません
- 支給方法:自治体が保有する子育て支援関連システムを活用した「プッシュ型」での支給
- 支給時期:可能な限り速やかに開始される予定です
2. 新たな総合経済対策の全体像:「強い経済」を目指す3つの柱

政府は、現在の日本経済が「デフレ・コスト削減型」から「成長型経済」へと移行する重要な段階にあると分析しています。
再びデフレに後退するのか、あるいは本格的な成長軌道に乗るのか、まさにその岐路に立たされている状況です。
このような認識のもと、政府は従来の政策を大胆に転換し、経済成長によって得られた利益を国民へ着実に還元することを目指しています。
今回の経済対策は、その目標を達成するために設定された3つの柱で構成されています。
2.1 第1の柱:物価高騰から生活を守る安全保障
政府は「物価高から暮らしと職場を守る」という方針を掲げています。具体的な施策として、重点支援地方交付金の拡充や、冬季の電気・ガス料金の負担軽減、賃上げしやすい環境の整備などを推進します。
2.2 第2の柱:強い経済を実現するための危機管理・成長投資
「危機管理と成長に向けた投資を、先行して集中的に進める」として、経済安全保障の強化や食料の安定供給体制の確立、エネルギー・資源の安定確保が挙げられています。さらに、防災・減災や国土強靭化、未来に向けた投資の拡大など、幅広い分野での取り組みが計画されています。
2.3 第3の柱:日本の安全と豊かさを支える防衛・外交
「国民の安全と豊かさを支える強い日本をつくる」という方針のもと、外交・安全保障への対応強化や、米国の関税措置への対策などが盛り込まれています。
これら3つの柱を軸として、経済成長の果実を国民全体に還元し、一人ひとりが生活の豊かさを実感できる社会の実現を目指すとしています。
3. 【一覧表】「住民税非課税世帯」が受けられる5つの主な優遇措置
今回の2万円給付は「子育て世帯」に焦点が当てられていますが、政府の経済支援ではこれまでも繰り返し、住民税非課税世帯を対象にした現金給付が行われてきました。
ここで一度、「住民税非課税世帯とはどんな世帯なのか」を簡単におさらいしておきましょう。
住民税が課されない「非課税世帯」に該当すると、国民健康保険料や介護保険料の減免、高額療養費の自己負担限度額の引き下げなど、様々な公的支援の対象となる場合があります。
【一覧表】住民税非課税世帯への優遇措置3/9
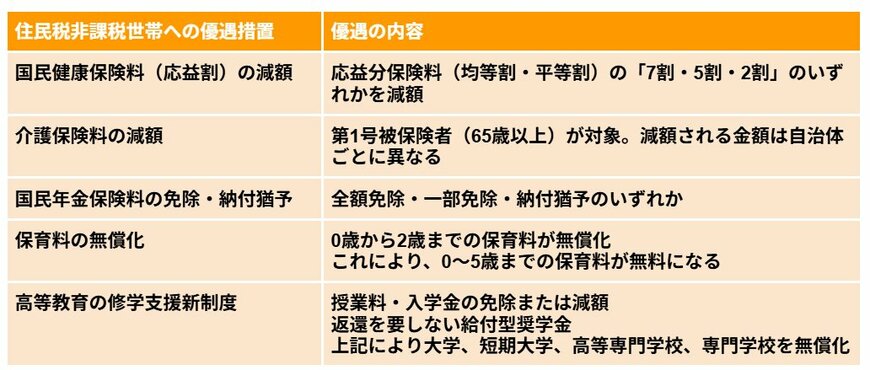
LIMO編集部作成
ここでは、住民税非課税世帯に認定されるための要件や、収入・所得の具体的な目安について確認していきましょう。
4. 住民税の基本的な仕組み
住民税は、所得に関わらず一定額が課される「均等割」と、前年の所得金額に応じて課税額が決まる「所得割」の2つの合計で成り立っています。
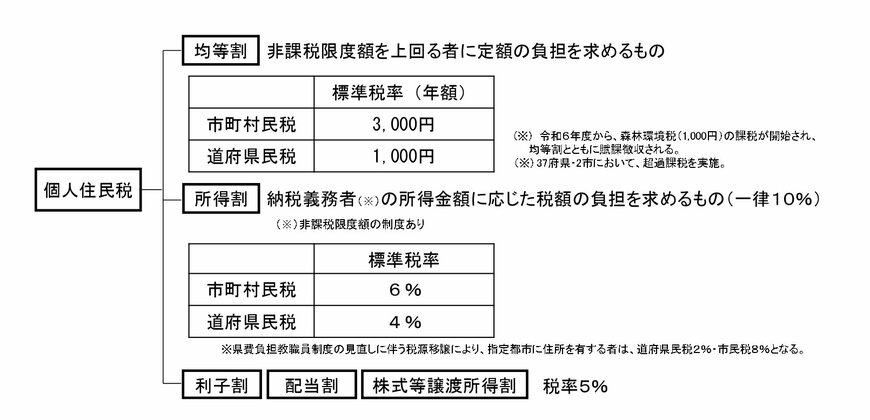
「均等割」と「所得割」の両方が非課税となる状態を「住民税非課税」といい、世帯全員がこの条件を満たす場合に「住民税非課税世帯」と呼ばれます。
※住民税には「所得割のみ非課税」というケースも存在します。給付金などの支援対象になるかは自治体の判断によるため、お住まいの市区町村の窓口で確認することをおすすめします。
5. 住民税が非課税となる3つの条件
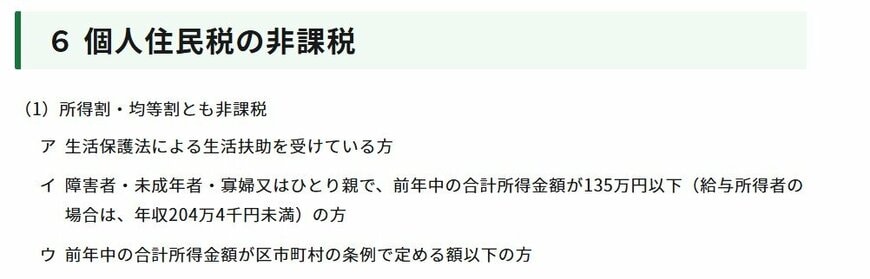
住民税が非課税となるのは、主に以下の3つのいずれかの条件に当てはまる場合です。
- 生活保護法による生活扶助を受けている方
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下の方
- 前年の合計所得金額が、お住まいの市区町村が定める基準額以下の方
上記の1と2は全国で共通の基準ですが、3の所得基準は自治体によって異なるため注意が必要です。
6. 【大阪市の例】住民税が非課税になる所得と収入の目安
住民税が非課税となる所得の基準は、お住まいの自治体によって変わります。今回は一例として、大阪市のケースをご紹介します。
6.1 所得基準:住民税非課税世帯のボーダーライン
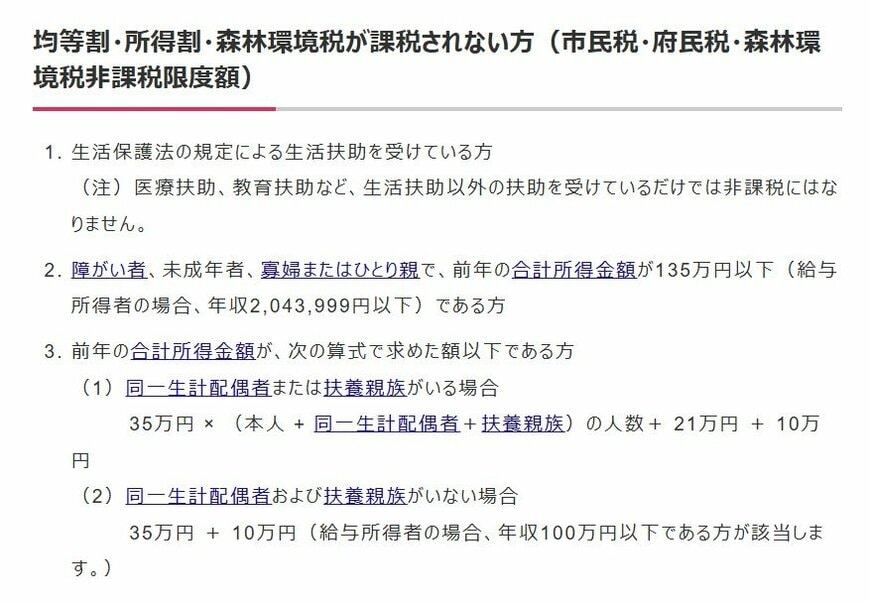
前年の合計所得金額が、以下の計算式で算出される金額以下である方が対象です。
(1)同一生計配偶者または扶養親族がいる場合
35万円 × (本人 + 同一生計配偶者+扶養親族の合計人数)+ 31万円
(2)同一生計配偶者および扶養親族がいない場合
45万円(給与収入のみの場合、年収100万円以下に相当)
大阪市を例にすると、単身者の場合は前年の合計所得が45万円以下であれば住民税が非課税となります。扶養親族がいる場合は基準額が加算され、扶養親族が1人なら101万円以下、2人なら136万円以下が目安です。
この「所得」とは、給与や年金などの収入から必要経費や各種控除を差し引いた後の金額を指します。それでは、この所得基準を年収に換算すると、どのくらいの金額になるのでしょうか。
6.2 収入基準:世帯構成別の年収目安
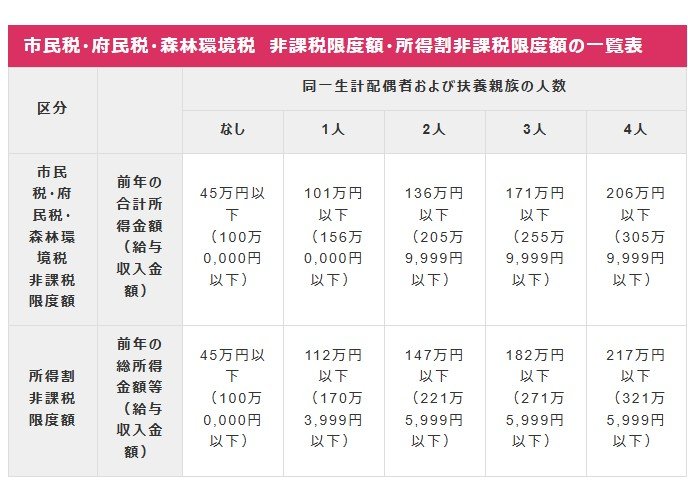
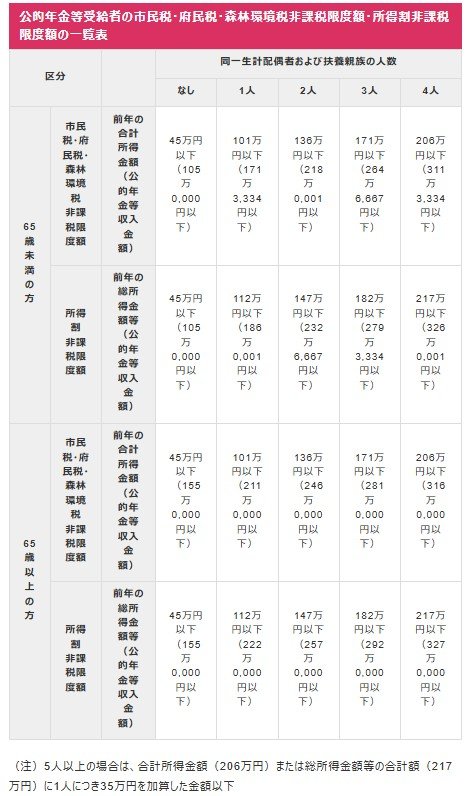
単身世帯の場合
前年の合計所得が45万円以下
- 給与収入のみの場合:年収100万円以下
- 65歳未満で公的年金収入のみの場合:年金収入105万円以下
- 65歳以上で公的年金収入のみの場合:年金収入155万円以下
同一生計の配偶者や扶養親族が1名の場合
前年の合計所得が101万円以下
- 給与収入のみの場合:年収156万円以下
- 65歳未満で公的年金収入のみの場合:年金収入171万3334円以下
- 65歳以上で公的年金収入のみの場合:年金収入211万円以下
同一生計の配偶者や扶養親族が2名の場合
前年の合計所得が136万円以下
- 給与収入のみの場合:年収205万9999円以下
- 65歳未満で公的年金収入のみの場合:年金収入218万1円以下
- 65歳以上で公的年金収入のみの場合:年金収入246万円以下
このように、住民税が非課税となる収入の限度額は、収入の種類(給与か年金か)や家族構成によって異なります。
特に公的年金で生活している方は、65歳以上になると非課税の基準額が引き上げられます。これは、65歳以上は公的年金等控除額が大きくなるためです。そのため、高齢者世帯は住民税非課税に該当しやすくなる傾向が見られます。
7. 子ども1人2万円の給付金はいつから?支給時期の見通し

子ども1人あたり2万円を支給する「物価高対応子育て応援手当」について、政府は「可能な限り早期に支給を開始する」との方針を示しています。
とはいえ、すぐに振り込みが始まるわけではありません。まずは補正予算をつくり、それを国会で承認してもらう必要があります。その手続きが終わってから、ようやく自治体が具体的な準備に入る流れです。
そのため、現時点では「支給はいつから」という肝心な時期はまだ決まっていません。今後の予定や詳細は、政府やお住まいの自治体から正式に発表されるタイミングを待つ形になります。自治体情報を確認しておきましょう。
※個別の相談・お問い合わせには対応しておりませんので、ご了承ください。



参考資料
- 首相官邸「X(旧Twitter)」
- 内閣府「総合経済対策 政策ファイル」
- 内閣府「「強い経済」を実現する総合経済対策」
- 首相官邸「総合経済対策等についての会見」
- 総務省「個人住民税」
- 神戸市「住民税(市県民税)が課税されない所得額はいくらですか?」
- e-Stat 政府統計の総合窓口「令和6年国民生活基礎調査」
- X「首相官邸」
中本 智恵