


厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、国民年金の受給額の分布は以下のとおりです。

国民年金の受給額分布
年金受給額 割合
- 月額1万円未満 0.2%
- 月額1万円以上2万円未満 0.8%
- 月額2万円以上3万円未満 2.6%
- 月額3万円以上4万円未満 8.0%
- 月額4万円以上5万円未満 13.9%
- 月額5万円以上6万円未満 24.7%
- 月額6万円以上7万円未満 44.4%
- 月額7万円以上 5.3%
- 平均年金月額 5万6316円
平均年金月額は5万6316円となっています。ただし、月5万6316円だけで生活できる人は少ないでしょう。
そこで本記事では、あと月10万円の収入を得るための方法を4つ紹介します。
1. 会社員や公務員として働く
会社員や公務員として働けば、国民年金に加えて厚生年金を受け取れます。そのため、年金受給額を増やしたい人は、現役時代に会社員や公務員として働くことがおすすめです。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額(国民年金+厚生年金)の分布は以下のとおりです。

1.1 厚生年金受給者の年金受給額分布(国民年金+厚生年金)
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
- 平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの 65 歳未満の受給権者が含まれている
厚生年金受給者の平均受給額は月14万3973円となります。国民年金の平均受給額との差は、月8万7657円です。
老後の収入を増やしたい人は、まず会社員や公務員として働いて厚生年金を受け取ることを検討しましょう。
2. 個人年金保険を活用する
個人年金保険も老後の収入を増やすために有効な手段です。
特に、生存している限り年金を受け取れる「終身年金」を契約すれば、長生きリスクにも備えられます。
掛金は所得控除の対象となるため、節税も可能です。
ぜひ、老後の収入を増やしたい人は個人年金保険の契約も検討してみてください。
3. iDeCoを活用する
iDeCoも、老後の収入を増やすために考えられる手法です。
iDeCoは、毎月定額を投資信託に積み立てて運用します。
積み立てた資産は原則60歳になるまで取り崩せないため、自動的に老後資金を用意することが可能です。また、60歳以降は最長20年間にわたり年金形式で運用した資金を受け取れます。
掛金は所得控除の対象となるため、節税・資産運用をしながら老後の収入を増やしたい人はiDeCoの活用を検討しましょう。
4. 新NISAを活用する
新NISAも、老後資金の準備に向いています。
新NISAで投資をすれば、発生した利益と配当金に税金がかかりません。そのため、お得に資産形成が可能です。年間360万円、最大で1800万円分の投資商品を非課税で保有できます。
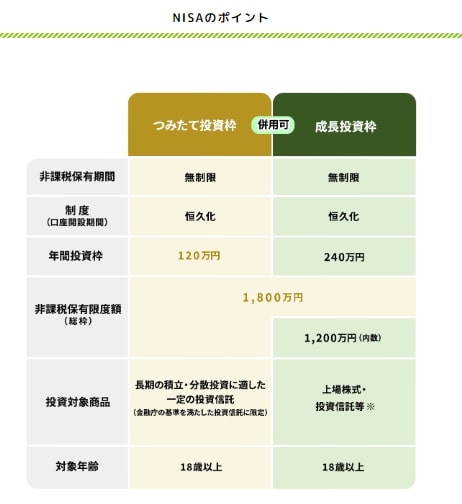
証券会社によっては定額取り崩しもできるため、運用した資金を年金として老後に毎月一定ずつ受け取ることが可能です。
5. 豊かな老後生活を目指そう
本記事では、老後にあと月10万円収入を増やすための方法を4つ紹介しました。
若いうちから対策をすることで、経済的に豊かな老後生活を送れます。ぜひ、本記事で紹介した対策を実施して、理想の老後生活を目指してみてください。


参考資料
苛原 寛


