10月15日(火)は、公的年金の支給日です。老後の収入源の一つとなる公的年金は、偶数月の15日(土日祝日の場合は直前の平日)に2カ月分がまとめて振り込まれます。
なお、年金額は現役時代の年金加入状況により決定するため、個々で異なります。
少子化が深刻な問題となる日本では、将来の公的年金に対する不安の声が高まっていますが、現・老齢年金世代も決して十分な年金を受給しているわけではないようです。
本記事では、厚生労働省の資料をもとに、老齢年金「国民年金・厚生年金」の受給額や、年金暮らしの実態について確認していきます。
1. 【老齢年金世代】夫婦2人の生活費は約25万円…年金収入だけでは厳しいか
総務省統計庁「家計調査報告(家計収支編)2023年(令和5年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯)の家計収支は下記のとおり赤字となることが分かりました。
1.1 【家計収支一覧】
- 実収入(天引き前の収入):24万4580円(うち、社会保障給付21万8441円)
- (非消費支出(税金・社会保険料):3万1538円)
- 可処分所得(手取り収入):21万3042円
- 消費支出:25万959円
可処分所得ー消費支出=▲3万7917円
1.2 【消費支出の内訳】
- 食料:7万2930円
- 住居:1万6827円
- 光熱・水道:2万2422円
- 家具・家事用品:1万477円
- 被服及び履物:5159円
- 保険医療:1万6879円
- 交通・通信:3万729円
- 教育:5円
- 教養娯楽:2万4690円
- その他の消費支出:5万839円
毎月、約25万円の年金収入があれば赤字を出さずに最低限の生活費をカバーできることになります。
上記の平均値では65歳以上の夫婦2人分の年金収入は約22万円。しかし、冒頭で申し上げたとおり、年金額は現役時代の年金加入状況により個人差があるため、平均とは大きく異なる世帯もあるでしょう。
では、現・老齢年金世代の年金額は月額どのくらいあるのか。確認していきましょう。
2. 【年金一覧表】60歳代・70歳代・80歳代の「国民年金」平均月額はいくら?
国民年金は、原則、日本に住む20歳以上60歳未満の全ての人に加入義務があります。
この間、厚生年金に一度も加入しなかった人は、老後に国民年金保険料納付済月数に応じた国民年金(老齢基礎年金)を受給します。
国民年金の年齢別の平均月額は次のとおり。
2.1 国民年金の平均月額(60歳代:60歳~69歳)
【写真全8枚】60歳代・70歳代・80歳代の平均年金月額をチェック!国民年金・厚生年金の個人差もグラフでご紹介!1/8
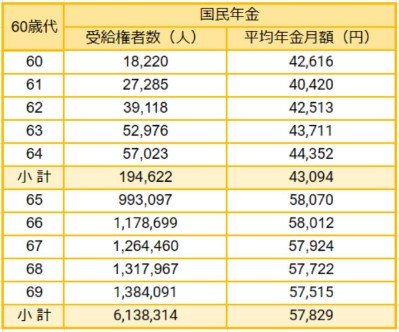
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 60歳:国民年金4万2616円
- 61歳:国民年金4万420円
- 62歳:国民年金4万2513円
- 63歳:国民年金4万3711円
- 64歳:国民年金4万4352円
- 65歳:国民年金5万8070円
- 66歳:国民年金5万8012円
- 67歳:国民年金5万7924円
- 68歳:国民年金5万7722円
- 69歳:国民年金5万7515円
2.2 国民年金の平均月額(70歳代:70歳~79歳)
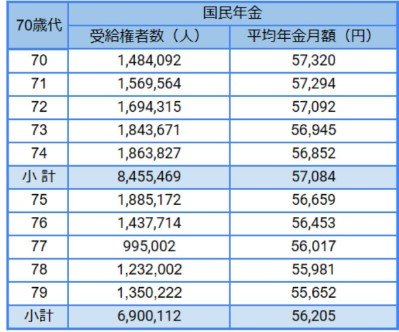
- 70歳:国民年金5万7320円
- 71歳:国民年金5万7294円
- 72歳:国民年金5万7092円
- 73歳:国民年金5万6945円
- 74歳:国民年金5万6852円
- 75歳:国民年金5万6659円
- 76歳:国民年金5万6453円
- 77歳:国民年金5万6017円
- 78歳:国民年金5万5981円
- 79歳:国民年金5万5652円
2.3 国民年金の平均月額(80歳代:80歳~89歳)
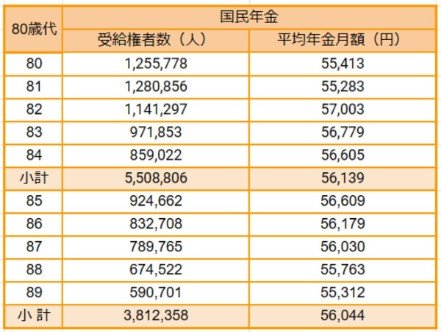
- 80歳:国民年金5万5413円
- 81歳:国民年金5万5283円
- 82歳:国民年金5万7003円
- 83歳:国民年金5万6779円
- 84歳:国民年金5万6605円
- 85歳:国民年金5万6609円
- 86歳:国民年金5万6179円
- 87歳:国民年金5万6030円
- 88歳:国民年金5万5763円
- 89歳:国民年金5万5312円
※65歳未満の国民年金の受給権者は繰上げ支給を選択した者
次章では厚生年金の平均年金月額を確認してみます。
3. 【年金一覧表】60歳代・70歳代・80歳代の「厚生年金」平均月額はいくら?
厚生年金は、20歳以上60歳未満の期間は国民年金に上乗せする形で加入します。
現役時代の給与や賞与などの報酬により決定する保険料や年金加入期間が年金額に影響します。
なお、老後は国民年金+厚生年金が支給されるため、以下の年金額には国民年金(基礎年金)が含まれる点に留意しましょう。
3.1 厚生年金の平均月額(60歳代:60歳~69歳)
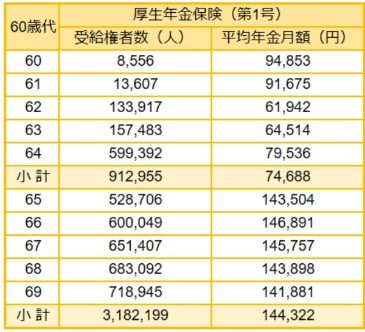
- 60歳:厚生年金9万4853円
- 61歳:厚生年金9万1675円
- 62歳:厚生年金6万1942円
- 63歳:厚生年金6万4514円
- 64歳:厚生年金7万9536円
- 65歳:厚生年金14万3504円
- 66歳:厚生年金14万6891円
- 67歳:厚生年金14万5757円
- 68歳:厚生年金14万3898円
- 69歳:厚生年金14万1881円
3.2 厚生年金の平均月額(70歳代:70歳~79歳)
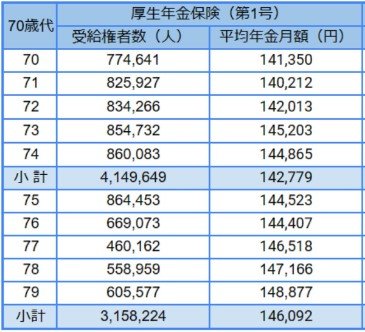
- 70歳:厚生年金14万1350円
- 71歳:厚生年金14万212円
- 72歳:厚生年金14万2013円
- 73歳:厚生年金14万5203円
- 74歳:厚生年金14万4865円
- 75歳:厚生年金14万4523円
- 76歳:厚生年金14万4407円
- 77歳:厚生年金14万6518円
- 78歳:厚生年金14万7166円
- 79歳:厚生年金14万8877円
3.3 厚生年金の平均月額(80歳代:80歳~89歳)
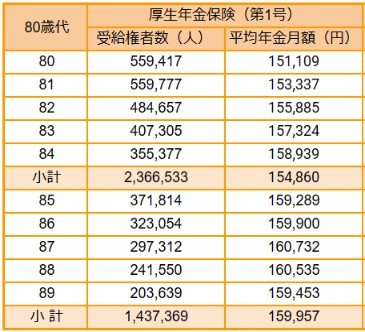
- 80歳:厚生年金15万1109円
- 81歳:厚生年金15万3337円
- 82歳:厚生年金15万5885円
- 83歳:厚生年金15万7324円
- 84歳:厚生年金15万8939円
- 85歳:厚生年金15万9289円
- 86歳:厚生年金15万9900円
- 87歳:厚生年金16万732円
- 88歳:厚生年金16万535円
- 89歳:厚生年金15万9453円
※65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの者
次章では国民年金・厚生年金の受給額にどのくらいの個人差があるのかを確認していきます。
4. 国民年金・厚生年金、個人差はどのくらいある?
先ほどと同じ厚生労働省の資料の「年金月額階級別受給権者数」より、国民年金や厚生年金の受給額ごとの人数を確認していきます。
これにより、年金額の個人差がわかります。
まずは国民年金から見ていきましょう。
4.1 国民年金(老齢基礎年金)
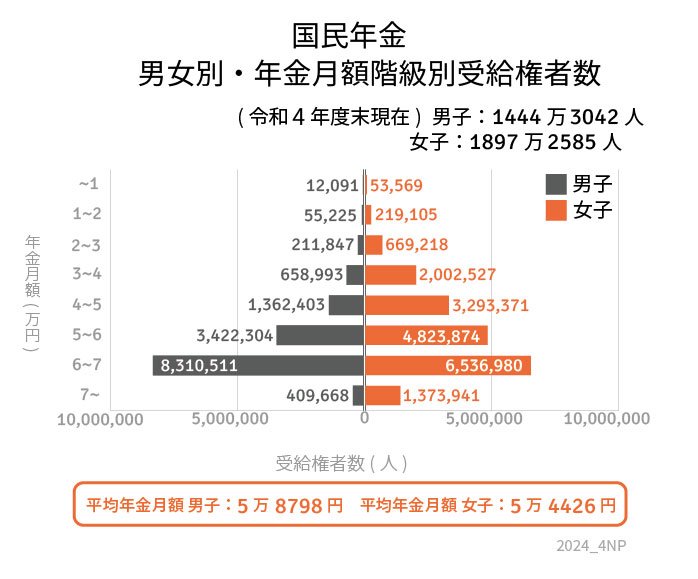
- 〈全体〉平均月額:5万6316円
- 〈男性〉平均月額:5万8798円
- 〈女性〉平均月額:5万4426円
4.2 受給額ごとの人数(全体)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金の個人差は上記のとおり。
月額6万円台を受給する人が最も多いものの、中には平均を大きく下回る人も。
一方で7万円以上を受給する人もいますが、2024年度の国民年金の満額は月額6万8000円であることを鑑みると、7万円を大きく上回ることはないでしょう。
4.3 厚生年金
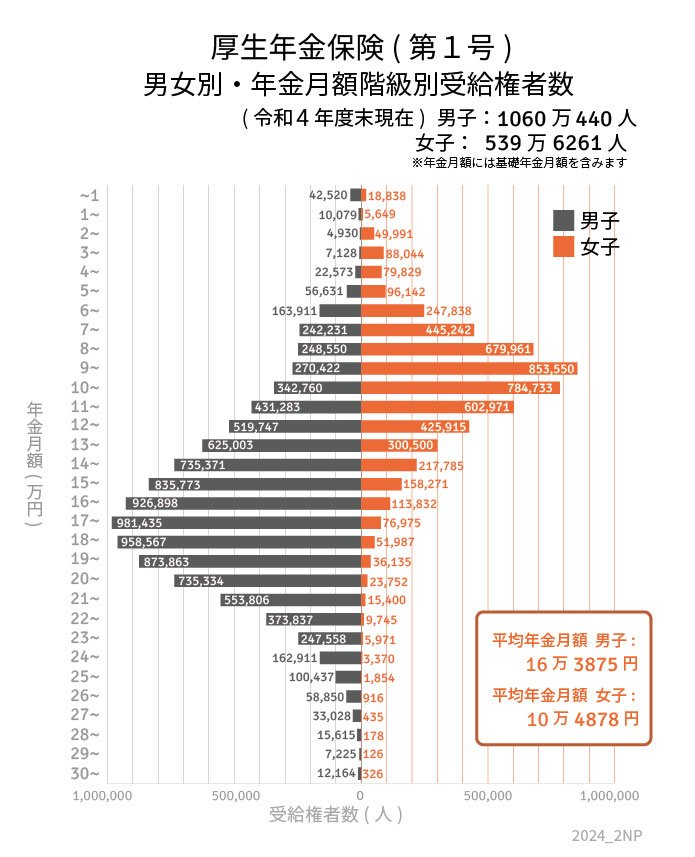
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
4.4 受給額ごとの人数(全体)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金は、1万円未満から30万円以上と受給額に大きなバラツキがみられました。
厚生年金(国民年金部分を含む)が少ないケースとして、国民年金の保険料免除や未納期間が長期間あったことに加え、厚生年金への加入期間が短く、この間の収入も少なかったことが考えられます。
一方で、平均を大きく上回る厚生年金を受給する人は、厚生年金への加入期間が長く、またこの間の収入が多かったと考えられます。
このように、国民年金も厚生年金も現役時代の年金加入状況により老後の年金額に個人差が生じるため、ねんきん定期便やねんきんネットでご自身の加入状況を定期的にチェックしておくと良いでしょう。
5. まとめにかえて
ここまで現シニア世代の年金事情をみてきました。
思ったよりも受け取れるなと感じた方や、年金だけでは足りないと不安を感じた方等、様々いると思います。
ここで改めて考えないといけないことは、今後の物価上昇についてです。読者の方も年々物の値段が上がっていると実感されているのではないでしょうか。
今後もこの物価上昇が続いた場合、同じお金を持っていたとしてもお金の価値は目減りしてしまいます。
例えば老後までに1000万円貯めたとしても、物価が現在よりも20%上昇していたとしたら、1000万円の価値は現在の800万円と同じになってしまいます。
これを防ぎ、お金の価値を守るためには、物価上昇を上回る高い金利で増やしていくことが必要です。
つまり、資産運用が必要ということになるのですが、債券や投資信託、株式、個人年金保険など様々な金融商品がありますので、リスクを理解し、ご自身に合った方法で、効率よく老後資金を準備していきましょう。


参考資料
宗形 佑香里