

現在の日本では、年金の受取開始年齢を60歳から75歳までの間で選択することができます。しかし、受給開始年齢によって生涯の年金額が確定されるため、その選択はとても重要です。
統計局による統計推定によると、2024年8月時点で60歳から64歳の人口は約754万人であるとされています。この中の多くの人が、年金開始の年齢を決定する選択を迫られていると考えられます。
では、「いつから年金を受給するのが一番お得」なのでしょうか。
本記事では、年金受給に関する基礎知識を押さえた上で、受給開始年齢の考え方や、年齢ごとの年金額の比較を具体的にシミュレーションして考察していきます。
ご自身の状況を踏まえて、ぜひ参考にしてください。
1. 公的年金の基礎知識
まず、日本の年金制度についての基本的な仕組みをご説明します。
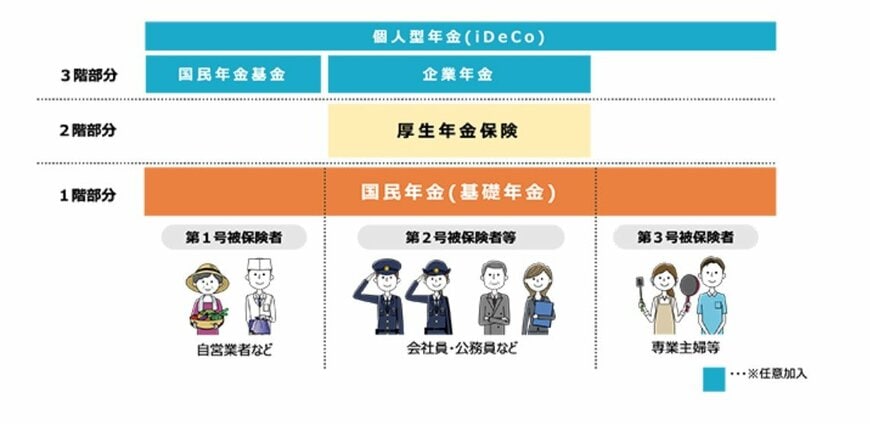
年金制度は一般的に「3階建て」の図で説明されることが多く、その1階部分が「国民年金」、2階部分が「厚生年金」、3階部分が「その他の任意加入保険(iDecoや国民年金基金など)」です。
政府による制度は国民年金と厚生年金なので、「日本の年金制度」としては2階建ての構造だと言えます。
1.1 国民年金とは
国民年金は、日本国内に住む20歳以上60歳未満の全ての人が加入する義務があり、「基礎年金」と呼ばれます。
学生である場合などに支払いを免除することもできますが、老後に満額の「老齢基礎年金」を受け取るためには、原則として40年間の保険料納付が必要です。
1.2 厚生年金とは
厚生年金は、主に会社員が加入する保険制度です。厚生年金の保険料を支払っている場合、自動的に国民年金の保険料も支払っていることになります。
保険料は給与に比例して決定され、将来的に受け取る年金額も保険料の支払額により異なります。さらに、会社員の保険料については、事業主による半額負担が義務です。
1.3 老齢年金とは
国民年金と厚生年金には、年金を受ける理由ごとに「老齢年金」「障害年金」「遺族年金」が存在します。今回は、老齢となったことにより受け取ることができる「老齢基礎年金」「老齢厚生年金」について解説をしていきます。
老齢年金の受給開始は原則として65歳ですが、現在は60歳から75歳までの範囲で、自分で開始年齢を選択をすることができます。受給年齢を早くした場合は年金額が減額され、遅くした場合には年金額が増額されます。
2. 年金をもらうタイミングを考えるポイント
年金をいつから受け取るべきか考える際には、主に以下の点を考慮する必要があります。
- 寿命や健康状態
- 何歳まで働くか
2.1 ポイント①寿命や健康状態
一つ目のポイントは、寿命や健康状態です。老齢年金は、受給を開始すると死亡するまで生涯受け取ることができるものです。
受け取る金額は、受給開始を早めた場合は減額された金額が、受給を遅めた場合は増額された額で変わることはありません。
そのため、自分が何歳まで受給をするかも考えて支給開始の年齢を決める必要があります。
自分の寿命を考えるのは難しいことですが、自身の健康状態や日本人の平均寿命などを考えて、リタイア後に「いつからいつまで」「どのくらい」の金額があれば生活をすることができそうかを考えて検討をしましょう。
参考までに、厚生労働省が公表している簡易生命表の結果によると、2023年時点での日本人の60歳からの平均余命は、男性で約24年、女性で約29年となっています。

2.2 ポイント②仕事の継続
二つ目のポイントは、何歳まで働き続けるかということです。
老齢年金は、給与など年金以外の収入が一定額を超える場合には受給を開始しても受け取ることができません。
それが在職老齢年金という制度で、年金額とその他収入の月額合計が50万円を超える場合には、調整が入って全額を受け取ることができなくなります。
そのため、まだ働く意欲があり、ある程度の収入が確保できるのであれば、受給を早めて年金額を減らすことは得策ではありません。
ただし、在職老齢年金の仕組みによりそもそも受け取れるはずではなかった部分の年金額は、たとえ受給を遅らせる申請をしたとしても増額されることはないので注意してください。

年金の受給開始を決める上では、今挙げたようなポイントを押さえて、自分自身の状況と照らして検討をすることが大切になります。
2.3 ポイント③年金にかかる税金
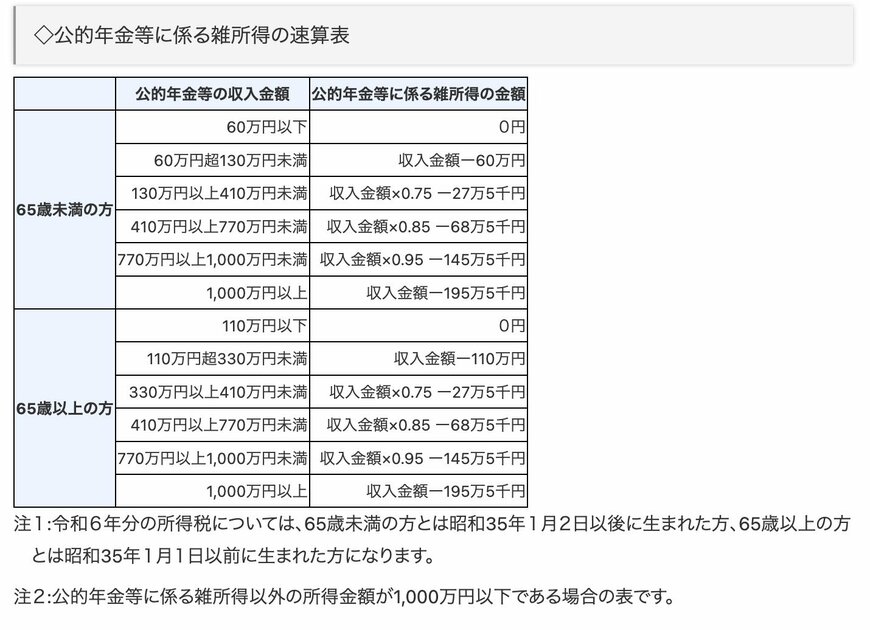
老齢年金の受け取り金額は「雑収入」として所得金額が計算されます。雑収入は、給与などの所得があればそれらと合算して算出され、合計の所得が所得税や住民税の課税対象になります。
所得税の税率は、所得額が高くなるほど高くなります。
そのため、受給を早めたことで収入と合算されて税率が高くなることや、受給を遅らせて受給額が増額した結果として税率が高くなることもあります。どのタイミングで受給を始めるかは税金の面でも検討が必要です。
※年金収入から「雑所得金額」を算出する計算式は、年齢や収入金額によって異なります。
3. 結局何歳でもらうのがお得なのか
では、実際に何歳から年金を受け取るのがお得なのでしょうか。例を用いてシミュレーションをしてみましょう。
【前提条件】
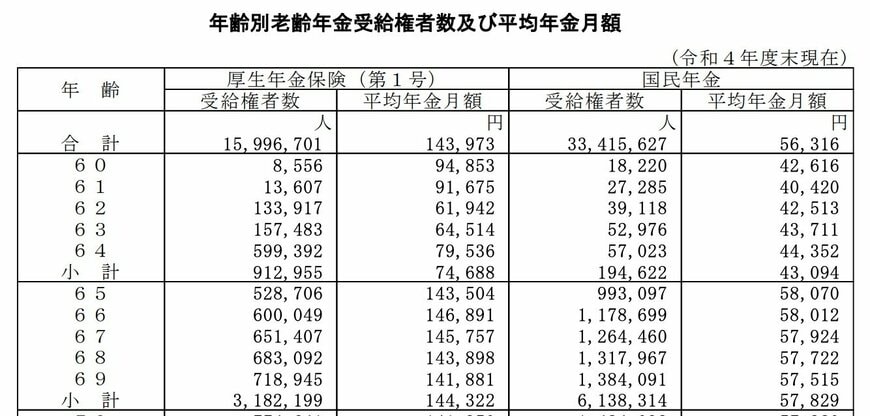
- 65歳からの年金受給額:14万4000円(65歳の老齢年金平均受給額から)
- 年金受給期間:84歳まで(60歳からの男性平均余命が24年であることから)
- 年金受け取り開始年齢:60歳・65歳・70歳・75歳
※受取額は老齢基礎年金・老齢厚生年金の合算額です
※年金の繰下げは、今回のシミュレーションでは基礎年金と厚生年金を合わせて行うこととしますが個々で行うことも可能です
3.1 60歳で受給を開始する場合
老齢年金は、1ヶ月繰り上げるごとに0.5%減額されます。65歳が標準的な支給開始年齢であるため、60歳で開始をした場合は30%が減額されます。月額の受給額と84歳までの受給額は下記の通りです。
月額受取額:14万4000円×0.7=10万800円
84歳までの受取額:10万100円×12ヶ月×24年=2903万400円
3.2 65歳で受給を開始する場合
65歳は、増額も減額もされない金額となるため、月額と84歳までの受給額は下記の通りです。
月額受取額:14万4000円
84歳までの受取額:14万4000円×12ヶ月×19年=3283万2000円
3.3 70歳や75歳で受給を開始する場合
老齢年金を繰り下げた場合、1ヶ月ごとに0.7%が増額されます。そのため、70歳で受け取る場合は42%、75歳で受け取る場合には84%が増額されることとなります。
70歳開始の月額:14万4000円×1.42=20万4480円
84歳までの受取額:20万4480円×12ヶ月×14年=3435万2640円
75歳開始の月額:14万4000円×1.84=26万4960円
84歳までの受取額:26万4960円×12ヶ月×9年=2861万5680円
4. 年金受給のときに気を付けたいポイント
今回の試算では、70歳で受給を開始した場合に生涯での受け取り金額が最高額となりました。ただし、例えば84歳よりもさらに長生きをした場合には、75歳から開始した方が合計の受取額が高額になってくることもあり得ます。
ただしその場合、年金の受給開始年齢を送らせて受取額が高くなるため、所得税の税率も高くなる可能性もあります。
さらに、扶養となる配偶者がいる場合には加給年金という、家族手当の意味合いを持つ追加額についても考慮をすることが必要になる場合もあります。
年金の開始年齢を検討する場合には、そのような点も考慮して決定することが必要です。
5. まとめにかえて
今回説明したように、年金受給の最適なタイミングは、個々人のライフスタイル、健康状態、経済状況などにより異なります。受給年齢を早めることにも遅らせることにも、それぞれメリットとデメリットがあります。
何歳で受給を開始することが最も有利かを判断するためには、自分自身の状況を総合的に考慮し、税金面も含めたシミュレーションをしっかり行って計画を立てることが重要です。
年金の仕組みや税金の仕組みは、一般に生活する方々にとって煩雑なものです。
そのため、最適な選択をするために、ファイナンシャルプランナーなどの専門家の力を借りてみることも一つの手段です。


参考資料
- 厚生労働省「いっしょに検証!公的年金〜年金の仕組みと将来〜第4話日本の公的年金は「2階建て」」
- 厚生労働省「令和5年簡易生命表の概況」
- 日本年金機構「在職老齢年金の計算方法」
- 国税庁「高齢者と税(年金と税)」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
斎藤 彩菜

