


次回の年金支給日は10月15日です。年金が生活の支えになっている人もいれば、働きながら年金を受け取っており、安定した収入を毎月得続けている人もいるでしょう。
しかし、働きながら年金を受給している人は、年金受給額の一部がカットされる可能性があります。働いている人の年金受給額を調整する仕組みである「在職老齢年金」の制度があるためです。
せっかく収入を得ても、年金がカットされてしまっては損した気分になるでしょう。働きながら年金を満額受給する方法はあるのでしょうか。この記事では、在職老齢年金の概要や年金カットを防ぐ方法について解説します。
1. 在職老齢年金とは
在職老齢年金とは、働きながら年金を受給する際に、給与や年金額に応じて年金の一部や全部が支給停止となる制度です。対象となるのは、70歳未満の人が会社で働き厚生年金保険に加入している場合や70歳以上の方が厚生年金保険の適用事業所に勤めている場合です。
在職老齢年金は、毎月の年金と労働収入の合計額がいくらになるかによって、適用されるかどうかが決まります。年金カットとなる基準点について、次章で解説します。
2. 働きすぎると「年金」がカットされるって本当?
在職老齢年金の仕組みは、働いて収入が増えすぎると、厚生年金がカットされるようにできています。在職老齢年金の仕組みは、以下のとおりです。

〈基本月額と総報酬月額相当額との合計が50万円以下〉
老齢厚生年金は全額支給。
〈基本月額と総報酬月額相当額との合計が50万円超〉
老齢厚生年金は一部または全額支給停止。支給額は以下の計算式で決まる。
- 基本月額-(基本月額+総報酬月額相当額-50万円)÷2
※基本月額:加給年金額を除いた老齢厚生(退職共済)年金(報酬比例部分)の月額
※総報酬月額相当額(その月の標準報酬月額)+(その月以前1年間の標準賞与額の合計)÷12
月額の年金と給与・賞与の合計が50万円を超えるかどうかが、年金の支給が停止される基準点となります。50万円を超えれば、計算式に基づき調整された年金額が支給されます。一方、50万円を下回れば年金は支給停止となりません。
2.1 年金月額「14万円」をもらっている人ならどれだけカットされるのか
では、厚生年金だけで月額14万円受け取っている人の場合、年収がいくらになると年金カットの対象となるのか見ていきましょう。
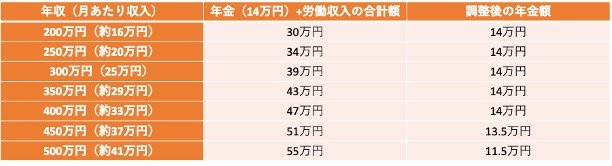
- 年収200万円:年金額14万円
- 年収250万円:年金額14万円
- 年収300万円:年金額14万円
- 年収350万円:年金額14万円
- 年収400万円:年金額14万円
- 年収450万円:年金額13万5000円
- 年収500万円:年金額11万5000円
年金14万円の場合、400万円程度であれば年金はカットされません。年収450万円で年金と労働収入の合計額が51万円となり50万円を超えるため、年金の一部が支給停止となります。この場合に支給停止となるのはわずか5000円ですが、年間で6万円もの受給差が発生します。
では、65歳以上の平均年収はいくらなのでしょうか。次章で見ていきましょう。
3. 65歳以上の平均年収はいくらか
65歳以上の平均年収は、以下のとおりです。
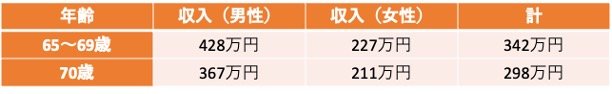
〈男性の収入〉
- 65〜69歳:428万円
- 70歳:367万円
〈女性の収入〉
- 65〜69歳:227万円
- 70歳:211万円
男女合わせての平均は65〜69歳が342万円、70歳以上が298万円です。特に65〜69歳男性が428万円と高く、年金受給額が多いと在職老齢年金により一部の年金が支給停止となる可能性があります。
一方で、女性はどの年代も200万円台の収入額にとどまっています。厚生年金の受給額が20〜30万円のように多い人でないと、在職老齢年金の対象にはなりにくいと考えられるでしょう。
在職老齢年金による年金カットはできるだけ避けたいと考える人も多いでしょう。年金カットを回避する方法について、次章で解説します。
4. 年金カットを回避するための方法2つ
在職老齢年金による年金カットを回避するためには、以下の方法を検討してみましょう。
- 労働収入を抑える
- 年金を繰上げ受給する
在職老齢年金の対象とならないためには、労働収入・年金のどちらかを抑えるしかありません。働きながら満額受給するためのコツを解説します。
4.1 労働収入を抑える
年金と労働収入の合計が50万円以下になるよう、労働による収入額を抑えれば、年金がカットされることはありません。
年金+労働収入の合計を50万円以下にするには、年金受給額が10万円なら480万円、15万円なら420万円、20万円なら360万円までに抑える必要があります。定年後に働く際の給与は、50歳代の給与ほど多くはないため、パートや時間単位での勤務で働き方を自由に決められるのであれば、実践しやすい方法といえるでしょう。
4.2 年金を繰上げ受給する
厚生年金は厚生年金保険への加入期間や給与額によって受給額が決まります。そのため、現役中に「月額10万円になるように」「毎月15万円の年金がもらえるように」といった調整はできません。
厚生年金の年間受給額を少し抑えたい場合は、年金を受け取るタイミングを早める繰上げ受給を活用しましょう。年金の繰上げ受給では、受給開始を1ヶ月繰上げするたびに0.4%減額されますが、最短で60歳から年金の受け取りを始められます。
在職老齢年金の計算に用いる年金額は「月額の老齢厚生年金受給額」です。もし労働収入が多くて在職老齢年金の対象となりそうであれば、繰上げ受給により年金を減額することで、年金+労働収入が50万円を下回るかもしれません。
ただし、繰上げ受給しても年金と労働収入の合計額が50万円を下回らないのであれば、年金受給額を大幅に減らしてしまう可能性があります。在職中の繰上げ受給を検討する際は、おおよその年金受給額を事前に知ったうえで行うとよいでしょう。
5. まとめにかえて
在職老齢年金の制度は「十分な収入がある分、年金をいくらかカットする」という理に適った制度です。しかし、現役時代に働いて保険料を納めて、ようやく受け取れる年金がカットされるということに不満を感じる人もいるでしょう。
在職老齢年金の対象から外れるには、収入をある程度抑えるほかありません。働きながら年金を満額受給できるよう、年金の受給の仕方や働き方を見直してみましょう。


参考資料
石上 ユウキ


