

内閣府が2023年11月に実施した世論調査によると、「老後の生活設計」について不安や悩みを感じている割合は、63.6%の割合となりました。
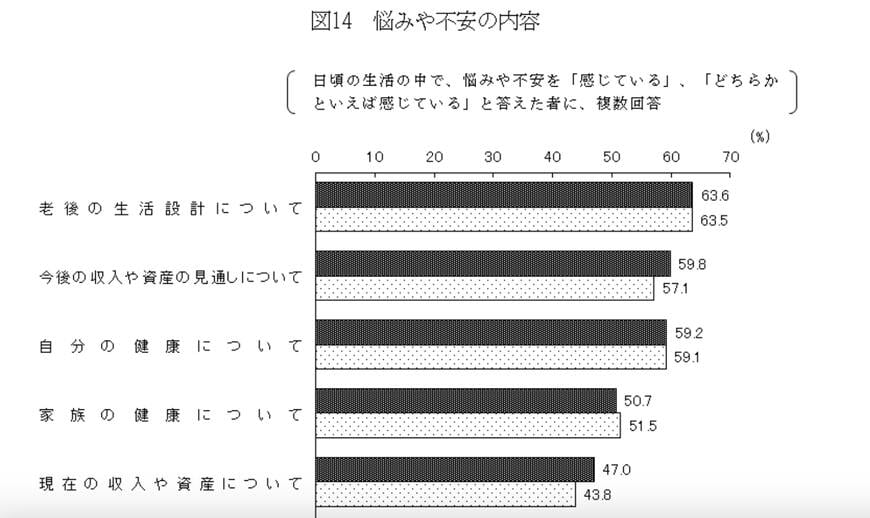
多くの国民が、老後の生活資金に不安を覚えていることがわかります。
個人年金保険は老後の資金計画において重要な役割を果たすことができるものです。しかし、一括で受け取るのか、年金として分割して受け取るのかによって、手元に残るお金が大きく変わる可能性があります。
今回の記事では、具体的なモデルケースを用いて、それぞれの受け取り方法の違いと、その税金面でのメリット・デメリットを比較します。これから個人年金保険の受け取りを控えている方は、ぜひご参考にしてください。
1. 個人年金保険とは
「個人年金保険」とは、契約者が一定期間にわたって保険料を支払い、契約が満期を迎えた際または死亡した際などに一括または年金形式で受け取ることができる保険商品のことです。
国民年金や厚生年金保険などの公的年金に上乗せをして老後資金を確保する「私的保険」と呼ばれます。
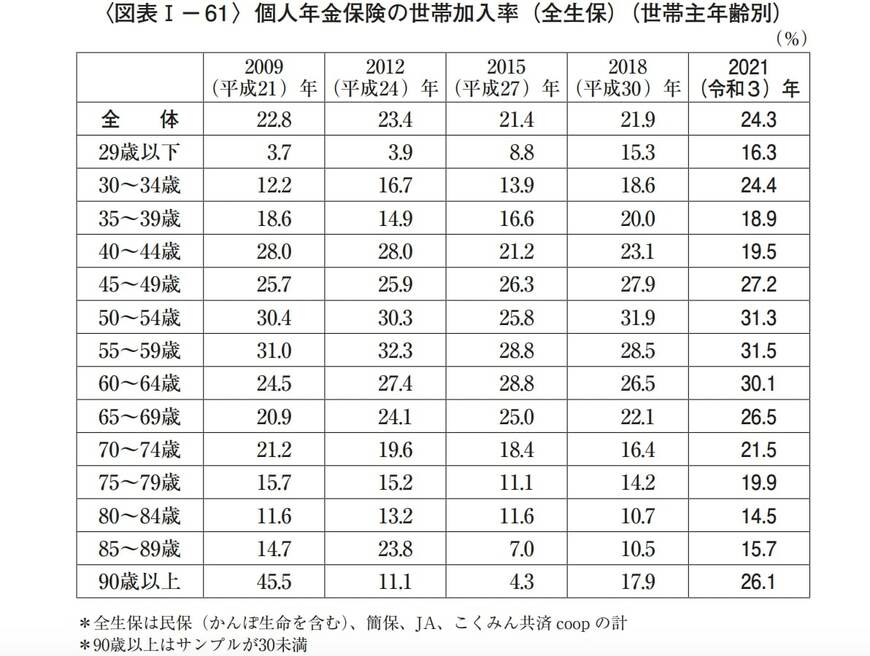
公益財団法人生命保険文化センターが実施する「生命保険に関する全国実態調査」によれば、2021年時点において、個人年金保険の世帯加入率は24.3%となっており、その中でも50歳代では加入率が30%を超える高い割合を占めています。
2. 一括受け取りと年金受け取りの違い
個人年金保険の受け取り方は「一括」または「年金形式」の2つがあり、それぞれで受け取り時の税金の計算方法が異なります。
1つずつ、受け取りの特徴と税金の計算方法について説明していきます。
※契約者・被保険者・受取人の設定により、贈与税や相続税などもかかることがありますが、今回は3つ全てが同一であるとして受け取り時の検討をします。
2.1 一括受け取りの特徴と課税方法
一括受け取りでは、保険契約が満期を迎えた後、保険金の全額が一括で支払われます。
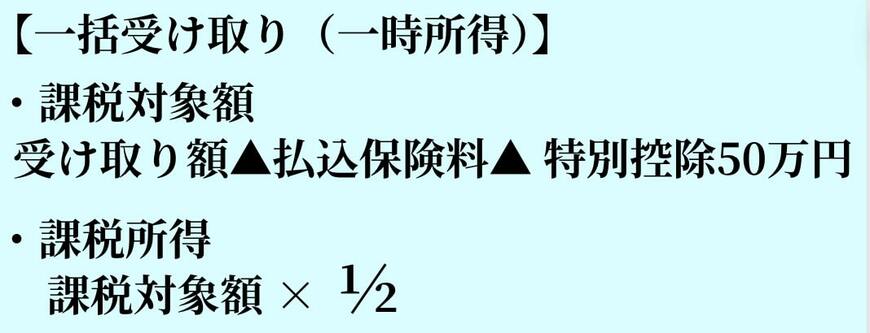
一括受け取りの場合、受け取った保険金額は「一時所得」として課税されます。一時所得の課税対象額は、「受け取り額▲払込保険料▲特別控除50万円」です。この課税対象額に対して2分の1が課税所得となり、他の所得と合算して所得税と住民税がかかります。
2.2 年金受け取りの特徴
年金形式の受け取りでは、契約が満期を迎えた後、決められた受取期間まで定期的に一定額が支払われます。
※保険商品により、受取期間満了までに受取人が死亡した場合は支払いが終了する商品や、相続人などに引き継がれるものや、定額の支払いではないものなどもあります。
年金形式で受け取る場合は、毎年の受け取り金額が「雑所得」として課税されます。雑所得は「総収入金額▲必要経費」が課税所得となり、他の所得と合算して所得税と住民税がかかります。
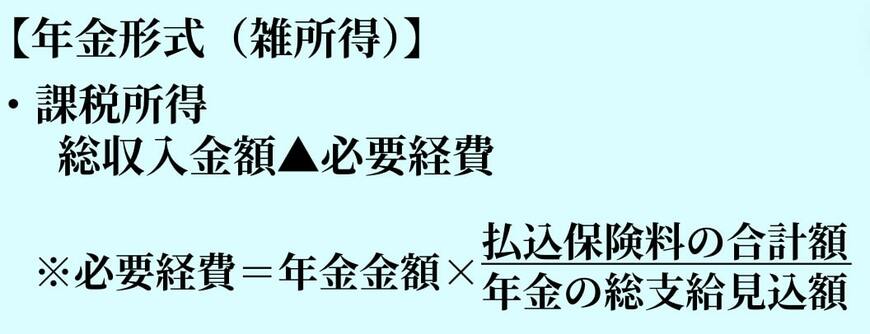
必要経費は「年金金額×(払込保険料の合計額/年金の総支給見込額)」で計算をされますが、毎年が一定額で支払われる個人年金の場合、必要経費も毎年一定です。
保険商品によって詳細な計算方法が異なりますが、受取時に保険会社から書類が送られてくるので、確定申告の際などはそれを利用しましょう。
3. 受け取り時の税金シミュレーション
節税効果の観点から見ると、一括受け取りと年金受け取りではどちらがお得なのでしょうか。具体的な計算をしてみましょう。
3.1 モデルケースの設定
- 契約者:Aさん(60歳)
- 保険料払込期間:30年間(30歳から60歳)
- 保険料月額:3万円
- 保険料総額:1080万円(3万円×12ヶ月×30年間)
- 受け取り開始年齢:65歳
- 一括受け取り額:1182万円
- 年金受け取り:10年間で毎年119万円
※上記は年金の受取率を110.2%、一括の受取率を109.4%と仮定した場合であり、年金および一括の受取額は一例となります。取扱概要は取扱保険会社によって異なります。
※上記の受取率は小数点以下第2位を四捨五入しています。
3.2 一括受け取りの場合
一括受け取りの場合は「一時所得」として扱われ、「受け取り額▲ 払込保険料 ▲特別控除50万円」が課税対象額です。この課税対象額に対して2分の1が課税所得となり、その他の所得金額と合算されて所得税と住民税がかかります。
特別控除50万円は、1つの受け取りごとにあるわけではなく年間の一時所得の金額の合計額を対象とした控除なので、他に一時所得がある場合は合計額から50万円が控除されますが、今回はモデルケースの受け取りのみで検討します。
- 計算式:(一括受け取り額 1182万円▲保険料総額 1080万円▲特別控除 50万円)×1/2=26万円
3.3 年金受け取りの場合
年金形式で受け取る場合は、毎年の受取額が「雑所得」として扱われ、年間所得と合算して所得税と住民税がかかります。
- 計算式:(毎年の年金受け取り額 119万円▲必要経費 108万円)=11万円
3.4 税金の計算
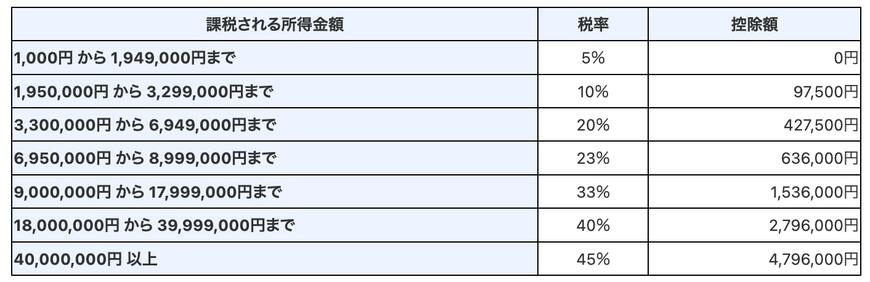
所得税は累進課税のため、所得金額の合計が高くなるほど税率が上がり、税金も高額となります。現在の所得税率は、下記の図の通り所得金額に応じて5%から45%の7段階に分類されています。
一方で、住民税額は課税所得に対して全国ほぼ一律で10%が課税されます。
今回は、他の課税所得と合算したときに税率5%の区分内であると仮定して、受け取る個人年金の所得税・住民税を比較していきます。
※基礎控除などの控除額は考慮していません。
<一時受け取り>
- 所得税:26万円×5%=1万3000円
- 住民税:26万円×10%=2万6000円
- 合計税額:3万9000円
<年金形式>
- 所得税:11万円×5%=5500円
- 住民税:11万円×10%=1万1000円 計1万6500円×10年間
- 合計税額:16万5000円
今回の結果だけを見ると、受け取り期間を合計した場合は年金形式での税負担が大きくなり、一括受け取りの方が節税効果が高いことがわかります。
ただし、老齢厚生年金の受け取りがなかったり、公的年金の繰下げをしたりして他の所得金額が少ない場合、所得の合計が一定ラインを下回れば所得税・住民税ともに非課税となります。
その場合は年金形式の受け取りを毎年していても受け取り期間中に税金が掛からないこともあります。一方で、公的年金だけであれば非課税ラインであっても、年金方式で受け取ってしまうことでラインを超えて所得全体に住民税が掛かる場合もあり、それにより各種機関で実施されている住民税非課税世帯への優遇措置などが受けられなくなるなどの可能性もあります。
4. 一括受け取り・年金形式のメリット・デメリット
年金形式は、老後の生活を支えるための資金を毎年安定的に得ることができるメリットがありますが、税金面などで負担が大きくなる可能性があるというデメリットもあります。
一括受け取りの場合は、今回のケースよりも課税金額が大きくなった場合や他の所得が大きい場合、他の保険の受け取りと時期が被る場合など、税率が大きくなることで税負担が大きくなる可能性があるというデメリットがあります。
加えて、一括で受け取るため、計画的に使わなければ安定した資産の確保が難しいとも言えます。
5. さいごに
個人年金の受け取りをお得に行う条件は、受け取り時の自身の家族構成や他の所得の状態などにより大きく異なります。
合計所得が高くなることで税率が高くなったり税金が発生してしまうのを防ぐためには、年金の繰下げをすることも検討することもおすすめです。
逆に、現役で働き続ける予定がある場合は、受け取り開始の年齢を遅く設定をすることなども検討するようにしましょう。
具体的な税負担額は個々の経済状況や他の所得との関係で異なるため、正確な計算が必要です。
適切な判断を行うためには、ファイナンシャルプランナーなど専門家の助言を受けるのもひとつの方法です。


参考資料
- 公益財団法人 生命保険文化センター「2021(令和3)年度 生命保険に関する全国実態調査」
- マニュライフ生命「個人年金保険にかかる税金を徹底解説!年金の受取方法や契約形態による違いをおさえよう!」
- 公益財団法人 生命保険文化センター 税金に関するQ&A「個人年金保険の年金を受け取って所得税がかかるときの計算方法は?」
- 国税庁「No.2260 所得税の税率」
斎藤 彩菜

