


人生100年時代と言われるようになった現代においては、65歳以降も働くシニアが増加傾向にあります。
実際に、総務省の「統計からみた我が国の高齢者」によると、65〜69歳の就業率は50.8%、70〜74歳の就業率は33.5%と、いずれも過去最高の就業率となっています。
一方で、「65歳でリタイアし、それ以降は年金だけで生活する」と考えている人も少なくありません。
しかし、いわゆる「老後2000万円問題」が注目を集める中、「老後は年金だけで生活できるのか」「老後の家計収支は赤字になるのか」など、多くの不安を抱える人も増えています。
そこで本記事では、65歳以上のリタイア夫婦世帯の「収入&支出」について詳しく紹介していきます。
老後に受け取れる年金額についても紹介しているので、あわせて参考にしてください。
1. 老後に年金だけで生活している世帯は41.7%
「65歳になったら定年退職をしてその後は年金だけで生活する」と考えている人もいるかもしれませんが、実は年金だけで生活しているシニア世帯は半数以下となっています。
実際に、厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、100%年金だけで生活している人は全体の「41.7%」しかいません。

シニア世帯の半数以上が年金だけでは生活できていない現状から、65歳でリタイアを考えている場合は、「年金だけで生活していけるか」「赤字になる場合はカバーできるだけの老後資金はあるか」なども考慮する必要があります。
では、65歳以上のリタイア夫婦世帯のリアルな家計収支はどのようになっているのでしょうか。
次章にて、65歳以上のリタイア夫婦世帯の「収入と支出」を確認していきましょう。
2. 【家計収支一覧】65歳以上リタイア夫婦世帯の「収入と支出」は?
続いて、65歳以上のリタイア夫婦世帯の「家計収支」を見ていきましょう。
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」による、65歳以上の夫婦のみの無職世帯における家計収支は下記のとおりです。
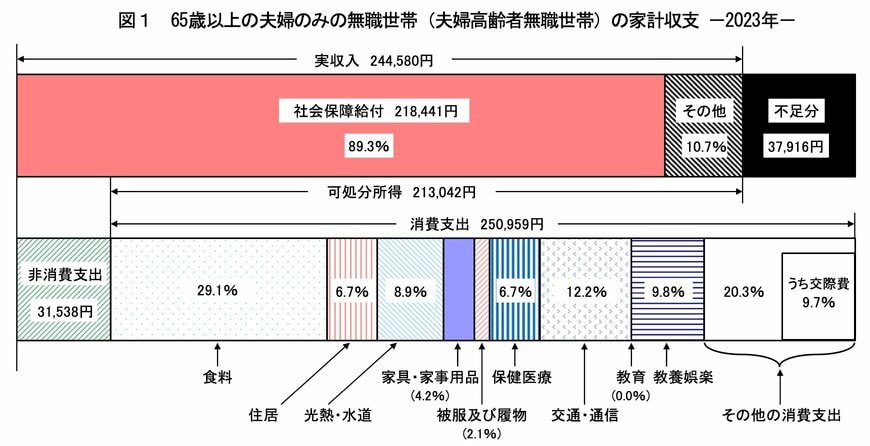
【家計収支一覧】
- 実収入(天引き前の収入):24万4580円
- 可処分所得(手取り収入):21万3042円
- 非消費支出(税金・社会保険料):3万1538円
- 消費支出:25万959円
【消費支出の内訳】
- 食料:7万2930円
- 住居:1万6827円
- 光熱・水道:2万2422円
- 家具・家事用品:1万477円
- 被服及び履物:5159円
- 保険医療:1万6879円
- 交通・通信:3万729円
- 教育:5円
- 教養娯楽:2万4690円
- その他の消費支出:5万839円
65歳以上のリタイア夫婦世帯が受け取る収入は「約24万円」ですが、ここから税金や社会保険料が差し引かれるため、実際に使える手取り収入は「約21万円」となります。
一方で、消費支出は約25万円となっており、毎月約4万円の赤字が発生していることがわかります。
前章でお伝えしたように、100%年金だけで生活している世帯は少なく、多くの世帯の場合は年金だけでは生活費が赤字となるケースが見込まれます。
仮に、毎月4万円の赤字が発生している夫婦が老後生活を20年間送る場合、トータルで960万円もの補填が必要となるのです。
なお、上記は「夫婦2人で年金を24万円受け取る」場合のモデルケース例であるため、年金額が少ない場合は、さらに老後資金が必要になるとうかがえます。
反対に、老後の生活費を抑えることができれば、少ない年金額でも生活していける可能性は高まります。
上記をふまえ、「老後に年金だけで生活していけるか」を考える場合、収入と支出両面に目を向けてシミュレーションを行うことが大切と言えるでしょう。
3. 老後の大きな収入源「公的年金」の平均月額はいくら?
では最後に、老後の収入源の柱となる「公的年金」の平均月額を確認していきましょう。
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金・厚生年金の平均月額は下記のとおりです。
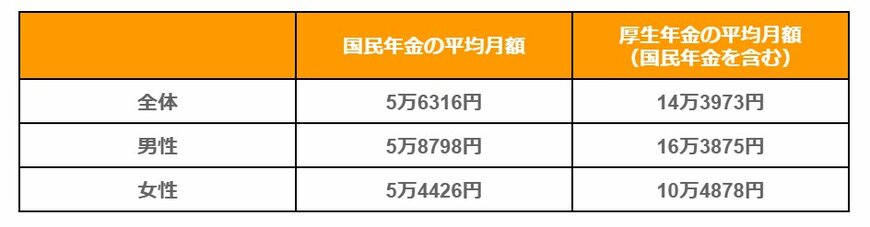
【国民年金】
- 男女全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
【厚生年金(国民年金を含む)】
- 男女全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
日本の公的年金には「国民年金」と「厚生年金」があり、老後にどちらを受給できるかは現役時代の働き方によって変わります。
- 国民年金のみ受給する人:専業主婦、自営業者、フリーランスなど
- 国民年金と厚生年金どちらも受給する人:会社員、公務員など
国民年金は保険料が一律であるため、受給額に個人差が生じにくく、平均月額は約5万円となっています。
仮に夫婦ともに国民年金のみ受給の場合は約10万円程度の年金受給となることが予想され、大きな赤字になる可能性があります。
一方で厚生年金は、現役時の収入によって保険料が変動するため、受給額に個人差が生じやすく、男女によって受給額に大きな違いがあることがみてとれます。
たとえば、夫婦ともに厚生年金と国民年金どちらも受給できる場合は、約26万円程度の収入になるため、前章でお伝えした平均支出額であれば、年金だけで生活していけるでしょう。
ご自身が将来受け取る年金見込額をより詳しく知りたい場合は、「ねんきんネット」や「ねんきん定期便」で確認してみることをおすすめします。
4. 今のうちから老後資金の準備をしておこう
本記事では、65歳以上のリタイア夫婦世帯の「収入&支出」について詳しく紹介していきました。
将来受け取れる年金額によっては、老後を年金だけで過ごせる可能性もありますが、実際には半数以上の世帯が年金のみでは生活を維持できていないのが現状です。
上記を踏まえ、65歳以降のリタイアを目指している場合、今のうちから老後資金の準備を始めることが重要となります。
近年では、NISAやiDeCoといった税制優遇制度を利用した資産運用が可能となっているため、これらの制度を活用しながら、効率的に資産を増やしていくことをおすすめします。


参考資料
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省「統計からみた我が国の高齢者」
和田 直子


