


8月に入り、エアコンなしで生活するのが難しい気温になってきました。一日中エアコンをつけっぱなしにすることで光熱費の高騰に頭を悩ませている人もいることでしょう。
多くの自治体で7月から、2024年度新たに住民税非課税世帯等を対象とした10万円の給付金が実施されています。
加えて、この給付金は、世帯内に18歳以下の子どもがいる場合、子ども一人あたり5万円が追加で支給されることになっています。
光熱費や物価の上昇を受け、この給付金の支給は喜ばしいニュースですが、対象となるのは住民税非課税世帯などの低所得世帯です。
本記事では、2024年度に実施される10万円給付の対象者や住民税非課税世帯の割合について詳しく解説します。
1. 住民税のしくみ
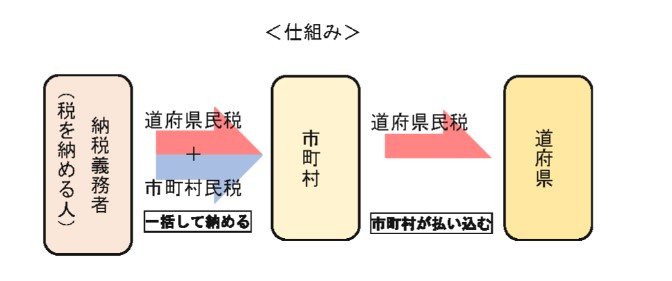
住民税は、都道府県や市区町村などの自治体に対して納める地方税です。この税金は、教育や福祉などの地域社会の公共サービスを支えるために使われます。法人が負担する法人住民税と、個人が負担する個人住民税があります。この記事では、特に個人住民税に焦点を当てて説明します。
住民税は都道府県が課税する道府県民税(東京都は都民税)と、市区町村が課税する区市町村民税とを合わせて課税・徴収されます。
住民税額は前年の所得をもとに、均等割と所得割(所得×およそ10%)の合計額で決まっています。
所得が一定以下の場合、「住民税非課税世帯」として住民税が課税されなくなります。では非課税となる所得はどれほどになるのでしょうか。次章では、住民税非課税世帯の対象者とその要件について詳しく見ていきます。
2. 「住民税非課税世帯」の対象者
「住民税非課税世帯」とは、世帯を構成する全員の住民税が非課税になる世帯を指します。
住民税は一定の収入以下となる人についても非課税になります。住民税非課税世帯になるための要件について、次章で解説していきます。
3. 「住民税非課税世帯」の要件
「住民税非課税世帯」の要件をチェックしていきましょう。
- 生活保護法の規定による生活扶助を受けている方
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万3999円以下)である方
- 前年の合計所得金額が、自治体ごとの基準より少ない方
上記、3については自治体ごとに所得金額基準が異なるため確認が必要です。
3.1 例:東京23区内の所得基準
参考までに、東京23区内の場合の所得目安は以下の通りです。
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合:45万円以下
「同一生計配偶者及び扶養親族がいない場合」の目安所得は45万円以下ですが、「所得」は「年収」と異なります。
3.2 住民税非課税世帯に該当する年収(港区のケース)
東京都港区では、住民税非課税世帯に該当する年収として以下の通り提示しています。

- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
給与収入の場合、年収目安は100万円なのに対し、年金収入の場合は65歳以上で155万円、65歳未満で105万円となっています。
参考までに、年代別の住民税非課税世帯の割合も確認してみましょう。
4. 「住民税非課税世帯」のシニア世帯の割合は?
厚生労働省の「令和5年国民生活基礎調査」によると、年代別の住民税非課税世帯の割合は以下の通りです。
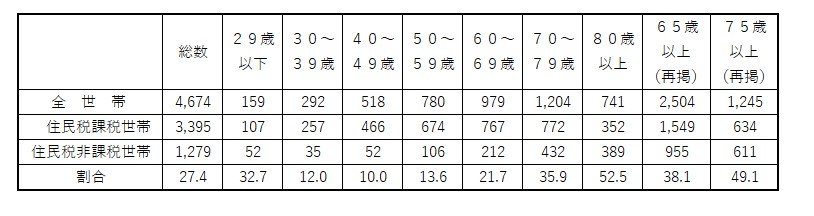
- 60歳代:21.7%
- 70歳代:35.9%
- 80歳代:52.5%
- 65歳以上:38.1%
- 75歳以上:49.1%
年齢が上がるごとに住民税非課税世帯の割合も増加しており、特に80歳代では過半数を超えています。
65歳以上のシニア世帯全体でも約4割が住民税非課税世帯に該当しており、住民税非課税世帯は高齢者が該当しやすいと考えられます。
この理由として、年金は「雑所得」として分類されますが、公的年金には「公的年金等控除」という控除が適用されるためです。
この控除額は給与所得控除よりも高いため、同じ収入額でも所得が低く計算されやすく、結果として年金世帯のほうがより住民税非課税世帯に該当しやすいといえます。
5. 政府は2024年度の新たな住民税非課税世帯等に「10万円給付」を開始
政府は、2024(令和6)年度分の個人住民税において「新たに住民税非課税等となった世帯」に対し、1世帯当たり10万円を給付すると発表しました。対象者は以下のとおりです。
- 2024年6月3日時点で住民税非課税の世帯
- 2024年6月3日時点で住民税均等割のみ課税者である世帯
なお、留意点として、2023年度に実施された「7万円または10万円給付」の支援を受けた世帯は、今回の給付金支援は対象外となります。未申請や受給を辞退した人も対象外となっていますのでご注意ください。
また、18歳以下の子どもがいる世帯には、子ども1人につき追加で5万円が支給されます。
6. まとめにかえて
今回は、住民税非課税世帯の要件や10万円給付について詳しく見てきました。
住民税非課税世帯は高齢者が該当しやすい構造になっており、一部では不公平感を訴える声も出てきています。
ただし給付金や定額減税などはあくまで短期的な支援となっており、これだけで生活に余裕が生まれるのは難しいでしょう。
物価上昇が進む日本では、現役時代のうちから長期的な資産形成を検討することが大切です。
近年では個人年金保険やiDeCo・NISAなどの税制優遇制度も登場してきました。将来に向けた資金確保のため、まずは情報収集から始めてみてはいかがでしょうか。
7. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
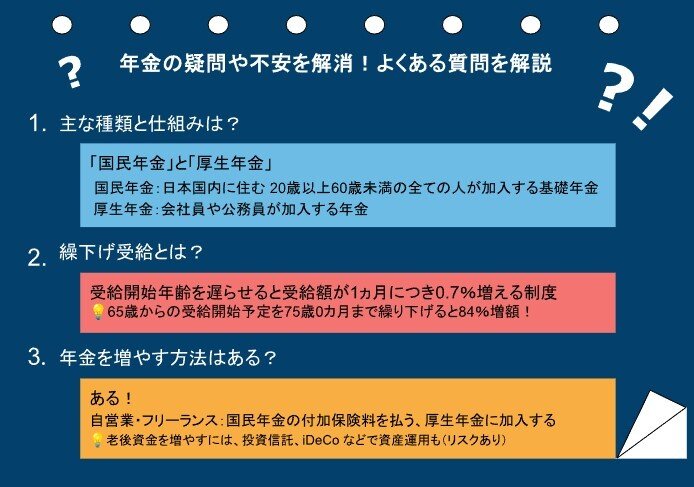
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
7.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
7.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
7.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。
参考資料
- 総務省「個人住民税」
- 総務省「2020年基準 消費者物価指数 全国 2024年(令和6年)4月分」
- 内閣官房「定額減税・各種給付の詳細」
- 厚生労働省「令和5年国民生活基礎調査」
- 財務省「身近な税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
中本 智恵


