
近年では、公的年金だけでなく「じぶん年金」を積み立てる考え方が当たり前になってきました。じぶん年金という言葉が登場した背景には、預金金利の低下や年金への不安などが挙げられます。
2024年7月現在、1年定期預金は預入金額100万円の場合でも0.025~0.6%程度。利息に約20%の税金がかかることを考慮すると、時間を割いて預入手続きをするのも躊躇してしまいそうですね。
銀行預金に頼りづらくなった一方、最近では投資を有利に進められる優遇税制、およびお得な投資サービスが増えてきています。
当記事では、じぶん年金の重要性や具体的なポートフォリオの考え方について解説します。受け取れる年金や老後の支出額などのデータに基づきアドバイスしていますので、参考にしてください。
1. じぶん年金が求められる背景…公的年金だけではもう足りない?
じぶん年金という言葉が誕生した背景には、今までのように公的年金だけでは豊かな暮らしを維持できなくなったという背景があります。
まずは、公的年金と老後の支出額などを比較しながら、どのくらいゆとりが減っているのかシミュレーションしてみました。
1.1 受け取れる公的年金は生活だけでほぼいっぱい
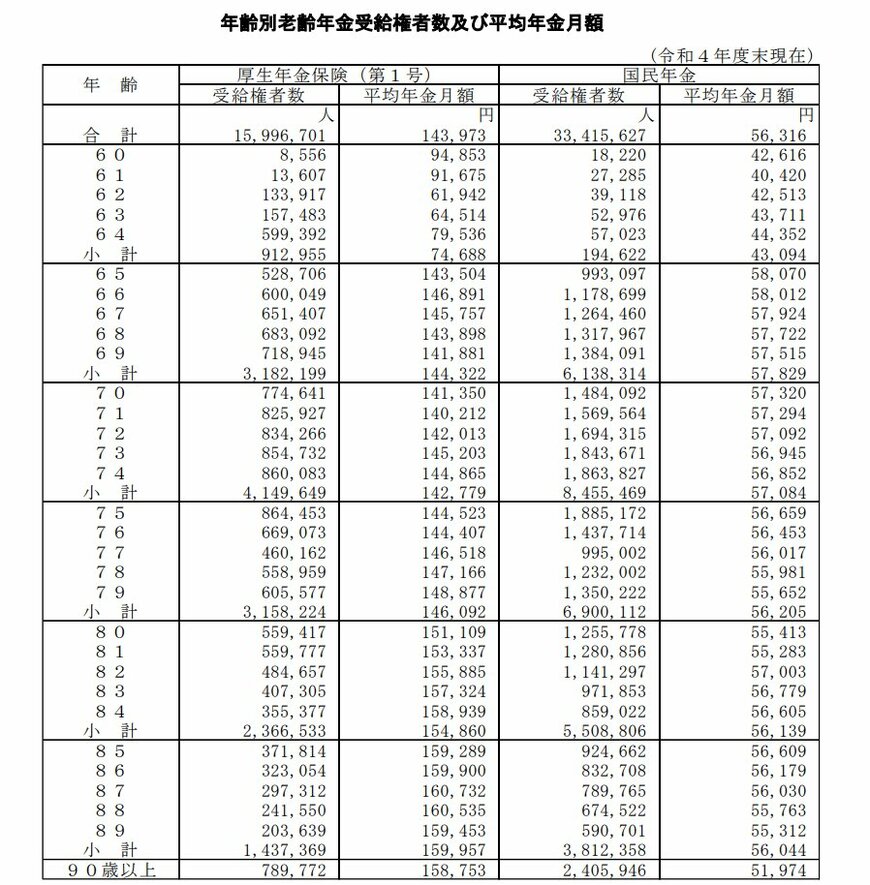
公的年金は、大きく分けて老齢基礎年金、老齢厚生年金の2種類に分けられます。厚生労働省が発表している平均年金月額は、老齢基礎年金が5万円、老齢厚生年金が14万円程度です。
一方で、総務省統計局の発表している老後支出を見ると、老後の単身世帯における1ヵ月の平均支出額は毎月約16万円という結果になりました。
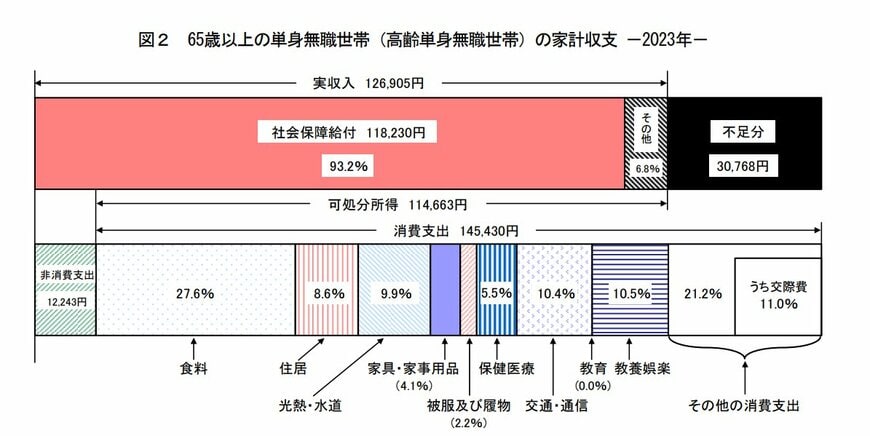
仮に退職金などを含めたとしても、老後は病気やケガなどのケアにもお金がかかることを差し引くと、十分に豊かな生活ができるとは限らない状態です。
1.2 受け取った公的年金はほぼ増えない
今までの日本では、たとえ年金額が不十分だったとしても銀行にお金を預けていれば資産は増え続けていました。しかし、現在では銀行預金に頼ることもできません。
過去は銀行にお金を預けておけば、ほとんどリスクを取ることなく年間4%以上のリターンを見込めました。一方、銀行の預金金利は年々低下しており、現在はほぼゼロ金利です。
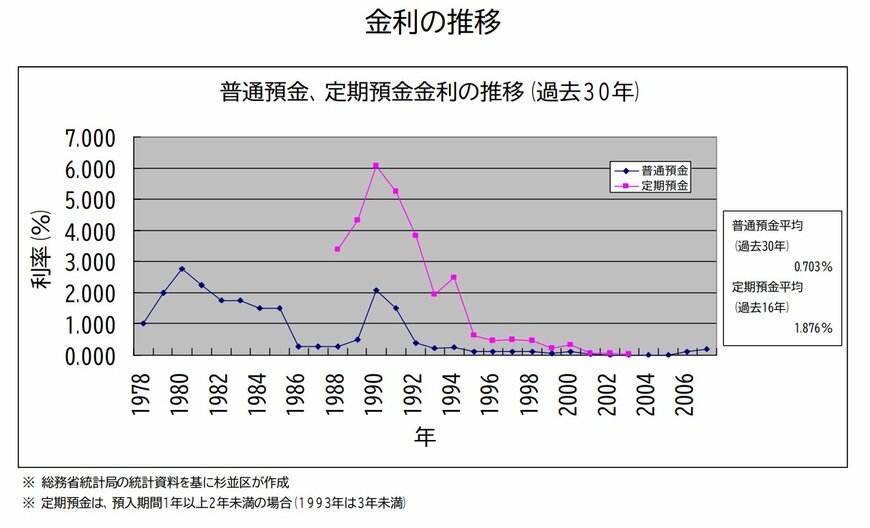
加えて、今後は日本でもインフレが進んでいくと予想されます。銀行預金では、資産を増やすどころか守ることもできない状態なので、じぶん年金の重要性がより高まっているのです。
2. じぶん年金の正しい作り方は?投資の重要ポイント3選
年金はあくまで老後のためのお金ですから、適切にリスクを抑え、いざという時のために資産が大きく目減りしないことが求められます。続いて、じぶん年金という目的にあった投資先の選び方を詳しくみていきましょう。
2.1 分散投資がカギ
投資においては「分散」が大切です。
単一の株式や債券などに投資すると、発行元の信用低下などさまざまな要因により大幅に下落するリスクがあります。もし、老後お金が必要なときに資産が目減りしていては本末転倒になってしまうでしょう。
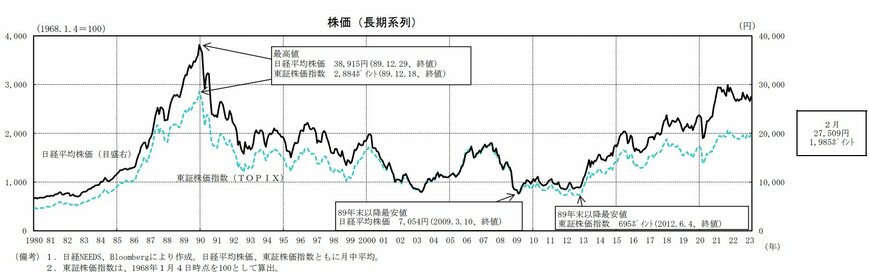
したがって、分散投資では特定の指数に連動する「インデックスファンド」が主流です。たとえば、バブル崩壊後の日経平均を見ると少しずつですが成長を続けているため、安定して資産を積み立てられます。
2.2 優遇税制をフル活用する
老後のための資産形成であれば、iDeCoも活用したいところです。
iDeCo(個人型確定拠出年金)とは、公的年金とは別で、毎月自分で年金を積み立てていく制度のこと。投資で得た利益は非課税になるうえに、厳選された商品のみ選べるので、初心者でも安心して運用をはじめられます。
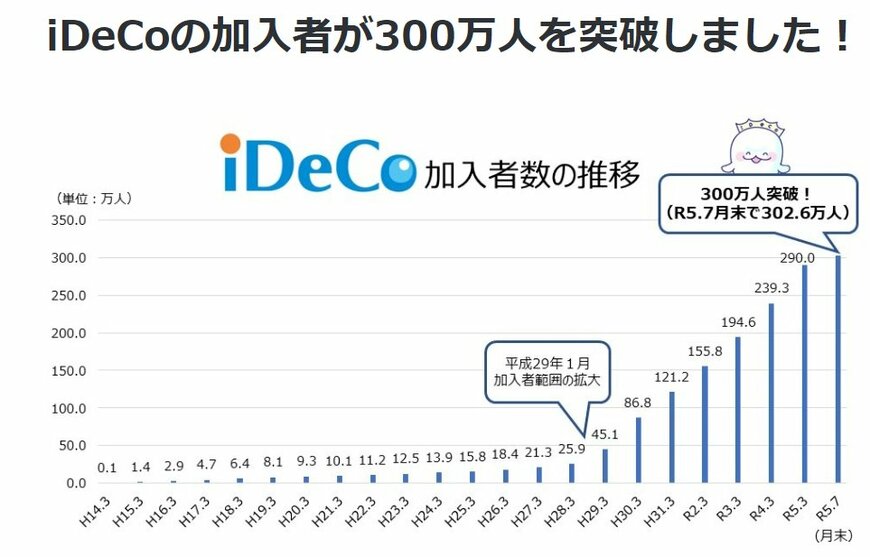
加入者数は、2023年9月時点ですでに300万人を超えていることから、多くの人がじぶん年金に関心を寄せていることが伺えます。
iDeCoでは、掛金を60歳になるまで引き出せない点がネックです。しかし、元より老後資金として投資するのであれば大きな問題にはならないのではないでしょうか。
2.3 株式と債券の相関関係を理解する
老後のための長期資産形成においては、株式と債券それぞれの特性を理解し、適切に分散しなければなりません。
株式は、企業や経済の成長が反映されるため、成長率が大きいのが特徴です。反面、景気や企業成績などの影響で、単年度では大きく下落するケースも少なくありません。
一方、国や地方公共団体などが発行する債券は、利回りが低めです。しかし、信頼できる発行元なら約束通りの条件で償還される可能性が高いため、値動きも比較的抑えられています。
年金を運営するGPIFでは両者を組み合わせ、大きく勝たないが大きく負けない堅実なポートフォリオを実現しています。
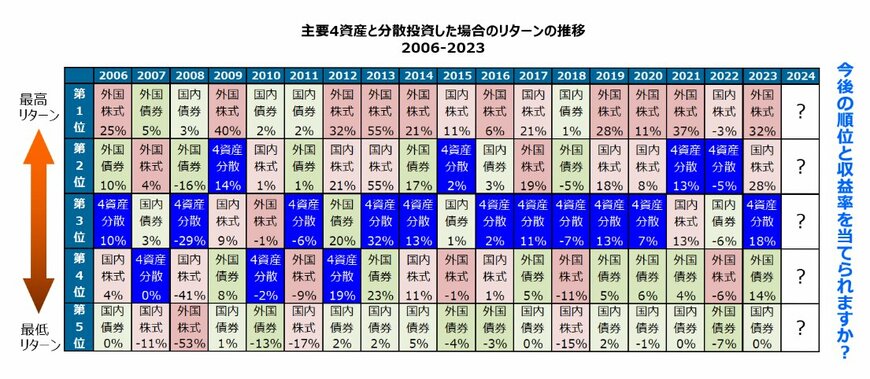
老後に近づくにつれ、少しずつリスクの低い債券の割合を増やしていくことで、うまくじぶん年金を作れるのではないでしょうか。
3. まとめにかえて
年金の不足や預金金利の低下により、じぶん年金の重要性は高まっています。
内閣府ホームページによると、老後の生活費は単身世帯でも16万円程度で、年金では明らかに不足しています。年金を満額納めていない場合、または厚生年金のない自営業者の場合、じぶん年金はもはや必須だといえるでしょう。
老後に向けた安全な資産形成には、分散投資が重要です。iDeCoなど投資優遇制度を活用すれば、安全な商品のみに投資を始められるので、毎月1万円からでもじぶんを積み立ててみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 内閣府ホームページ「12.金融 株価(日経平均株価)は」
- 厚生労働省「iDeCoの加入者が300万人を突破しました!」
- 年金積立金管理運用独立行政法人「分散投資の意義①1位になる資産は当てられない」
北川 和哉