世帯年収1000万円以上の夫婦を「パワーカップル」と呼ぶことがあります。世帯年収が1000万円の世帯と聞いて、豊かな暮らしをイメージする方もいるのではないでしょうか。
しかし、年収が高いからといって豊富な金融資産を有しているとは限りません。生活水準が高く支出が多ければ貯蓄に回るお金が減るためです。
今回は、世帯年収1000万円の割合や貯蓄に関する統計データ、着実に貯蓄を重ねるコツを解説します。
1. 男性の平均賃金は月額35万900円、女性との差額は?
厚生労働省「令和5年賃金構造基本統計調査」によると、賃金(2024年6月の所定内給与額から所得税等を控除する前の月額)は男性が平均35万900円、女性が平均26万2600円という結果でした。

1.1 【男女別】2024年6月分として支払われた所定内給与額の平均値
- 男性:35万900円(前年比2.1%増)
- 女性:26万2600円(前年比2.6%増)
- 全体:31万8300円(前年比1.4%増)
男女差は約8万8000円。統計データを参考に算出すると、世帯年収が1000万円の世帯は高収入といえそうです。
次の章からは、年収1000万円~1200万円の世帯がいくら貯蓄をしているのか、深堀りしていきましょう。
2. 【貯蓄】年収1000万円〜1200万円の貯蓄額別世帯割合は?(単身・二人以上)
金融広報中央委員会「家計の金融行動に関する世論調査」によると、2023(令和5)年における世帯年収1000万円〜1200万円の貯蓄額は以下のような分布でした。
なお、貯蓄には預貯金・株式・投資信託・積立型保険・個人年金保険などを含んでいます。
2.1 【単身世帯】年収「1000万円~1200万円」の貯蓄額別割合
- 非保有:45.5%
- 100万円未満:9.1%
- 100~200万円未満:0.0%
- 200~300万円未満:0.0%
- 300~400万円未満:0.0%
- 400~500万円未満:9.1%
- 500~700万円未満:0.0%
- 700~1000万円未満:0.0%
- 1000~1500万円未満:27.3%
- 1500~2000万円未満:0.0%
- 2000~3000万円未満:0.0%
- 3000万円以上:9.1%
- 無回答:0.0%
2.2 【二人以上世帯】年収「1000万円~1200万円」の貯蓄額別割合
- 非保有:11.5%
- 100万円未満:3.2%
- 100~200万円未満:4.4%
- 200~300万円未満:2.8%
- 300~400万円未満:2.8%
- 400~500万円未満:3.2%
- 500~700万円未満:4.8%
- 700~1000万円未満:7.1%
- 1000~1500万円未満:12.3%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:13.1%
- 3000万円以上:26.2%
- 無回答:2.0%
単身世帯では「非保有」、つまり貯蓄がまったくない世帯が45.5%、二人以上世帯でも11.5%存在しています。
入った分だけお金を使ってしまえば、当然ですが貯蓄に回りません。
高収入でも、きちんと家計管理を行わないと貯蓄できないことを示唆するデータといえるでしょう。
貯蓄がないと突発的な出費に対応できず、将来必要なお金を用意できず困ってしまう事態になりかねません。
次の章では、そんな「高所得貧乏」にならないコツを解説します。
3. 高所得貧乏にならないためのコツ
お金は使わないと意味がないとはいえ、無計画に使ってしまうと貯蓄ができません。
今回は、高所得貧乏にならないためのコツを3つ解説します。
3.1 脱・高所得貧乏:余計な支出を削減する
お金を使いすぎていては、お金は貯まりません。家計管理を行い、余計な支出を削減すれば貯蓄できる経済的な余力が生まれます。
総務省「家計調査」によると、2023年における二人以上世帯の平均消費支出は29万3997円でした。
ざっくり毎月の支出が30万円を超えている場合、使いすぎといえる可能性が考えられます。

3.2 2023年平均の消費支出額
- 消費支出(総世帯):1世帯あたり24万7322円(前年比:実質2.4%減少、名目:1.3%増加)
- 消費支出(二人以上の世帯):1世帯あたり29万3997円(前年比:実質2.6%減少、名目:1.1%増加)
3.3 2023年平均の実収入額
- 勤労者世帯の実収入(総世帯):1世帯あたり52万2334円(前年比:実質6.0%減少、名目:2.4%減少)
- 勤労者世帯の実収入(二人以上の世帯):1世帯あたり60万8182円(前年比:実質5.1%減少、名目:1.5%減少)
余計な支出を削減するうえで効果的なのが、固定費の見直しです。
家賃や通信費、保険料などを確認し、削減できる余地があるか考えてみましょう。
固定費は一度見直しを行えば節約効果が持続します。家計の見直しを行う際には、まず固定費を確認するとよいでしょう。
3.4 脱・高所得貧乏:先取り貯蓄を行う
給与が入ったと同時に先取り貯蓄を行えば、着実に貯蓄を増やせます。
先に貯蓄する分を別途保管し、残ったお金で生活する習慣を身につければ、自然と支出を抑える工夫に意識が向く可能性もあります。
具体的な手段としては、勤務先の財形貯蓄制度や、金融機関が用意している自動で貯蓄できるサービスを活用するとよいでしょう。
3.5 脱・高所得貧乏:資産運用を行う
先取り貯蓄を行えば着実に貯蓄額を増やせますが、効率よく資産を増やしたい場合には、元本割れのリスクを取って資産運用も検討してみましょう。
資産運用を始める際におすすめなのが、2024年から始まった新NISA。年間で最大360万円まで非課税投資を行えるため、枠を有効活用できます。
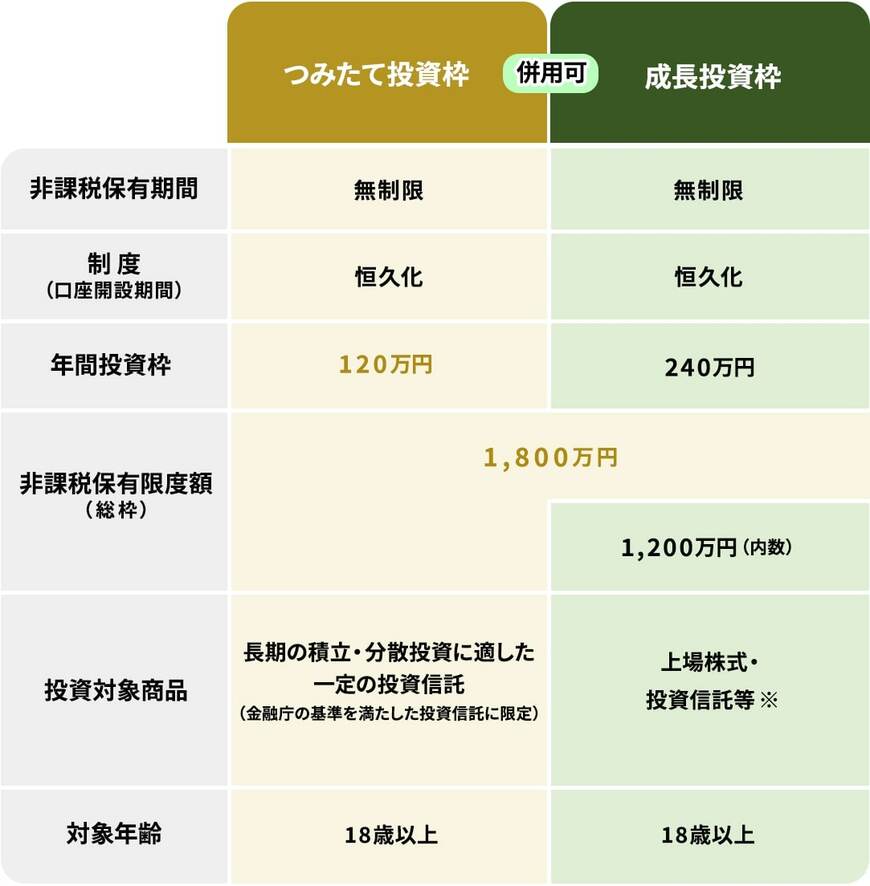
通常の投資だと、運用益に対して20.315%の税金が課されますが、NISAを活用すれば運用益をそのまま手元に残すことが可能です。
効率よく資産を増やすためにも、貯蓄だけでなく資産運用も行うとよいでしょう。
ただし、資産運用にはリスクが伴います。元本割れを起こして資産が目減りしてしまう可能性がある点に留意し、自分のリスク許容度の範囲内で行いましょう。
4. まとめにかえて
世帯年収が高くても、家計管理がずさんで「入った分だけ使ってしまう」という家庭では、なかなか貯蓄が進みません。
実際に、金融広報中央委員会の資料では、世帯年収が1000~1200万円ある世帯でも貯蓄を有していない世帯が11.5%存在しています。
高所得貧乏の状態から抜け出すためにも、家計管理や計画的な貯蓄を行いましょう。また、リスク許容度の範囲内で資産運用を始めることも有意義です。


参考資料
- 厚生労働省「令和5年賃金構造基本統計調査」
- 厚生労働省「「令和5年賃金構造基本統計調査」の結果を公表します 」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]各種分類別データ(令和5年)」
- 総務省統計局「家計調査(二人以上の世帯)2023年(令和5年)平均」
- 金融庁「NISAを知る」
柴田 充輝