

東日本大震災の発生から15年が経過した今日、私たちは改めて震災の記憶を刻み、備えを万全にする必要があります。地震大国である日本において、物理的な防災対策だけでなく、被災後の生活を支える経済的な備えである「地震保険」への理解を深めることは不可欠です。今回は想定外の事態に備えるために「地震保険」の基本と加入の重要性についてわかりやすく解説します。
1. 週30回以上の揺れは「日常」。今そこにある巨大地震のリスク
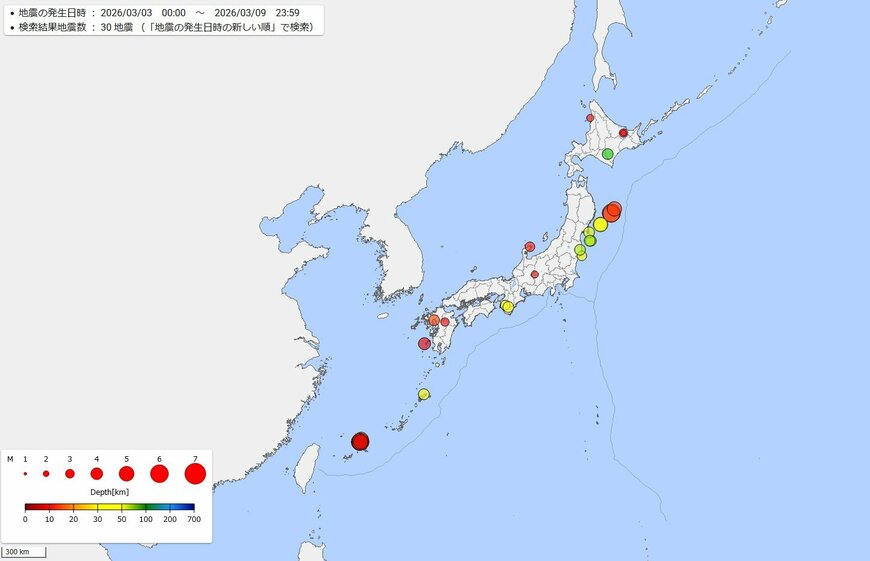
日本周辺では、わずか1週間のうちにマグニチュード1〜7相当の地震が30回以上も発生するなど、揺れは日常的な現象となっています。
気象庁の基準では、震度1から人は揺れに気づき始め、震度4では多くの人が驚き、震度6以上になると立っていることが困難なほどの強い揺れに見舞われます。地震は棚の物の落下や家具の転倒、ブロック塀の崩壊など、いつ誰に起こりうるのかがわからない「身近なリスク」なのです。
1.1 南海トラフ80%の衝撃。政府が警鐘を鳴らす「自助」の重要性
今後30年以内に約80%の確率で発生するとされる南海トラフ巨大地震や、首都直下地震への懸念も消えません。政府のシミュレーション映像では、強い揺れによる建物の崩壊、広域に及ぶ巨大津波、大規模な地震火災の発生、そして大量の帰宅困難者の発生といった甚大な被害が予測されています。
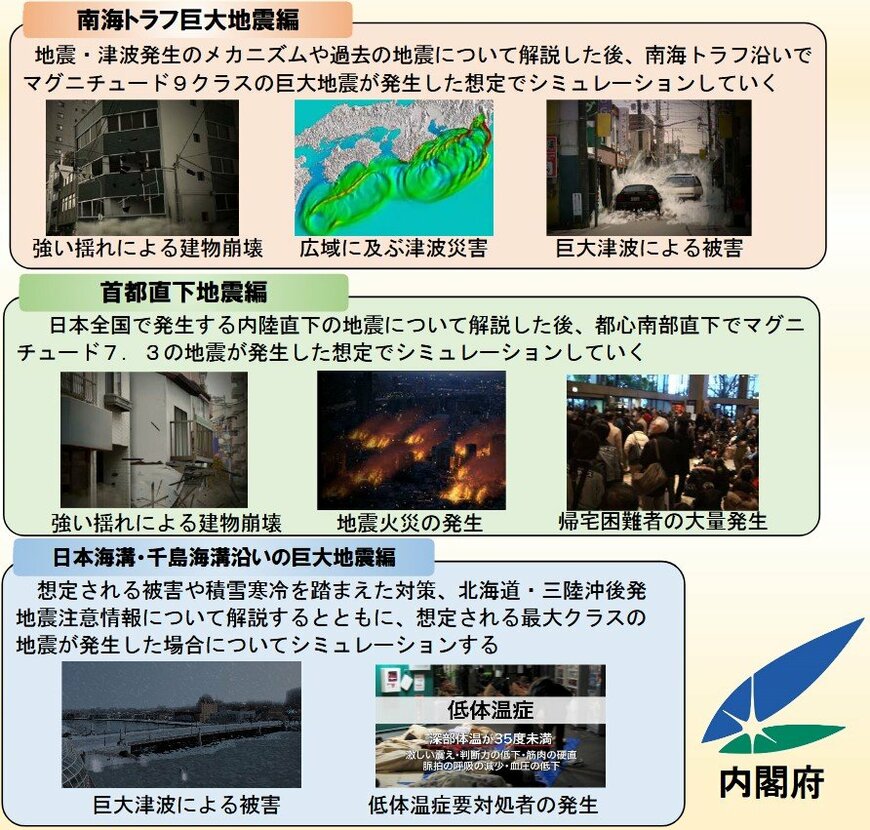
内閣府は、これらの被害を少しでも軽減するために、国民一人ひとりの「自助」の取組みが極めて重要であると呼びかけています。
2. 知らないと損をする「地震保険」の正体。火災保険では守れない理由
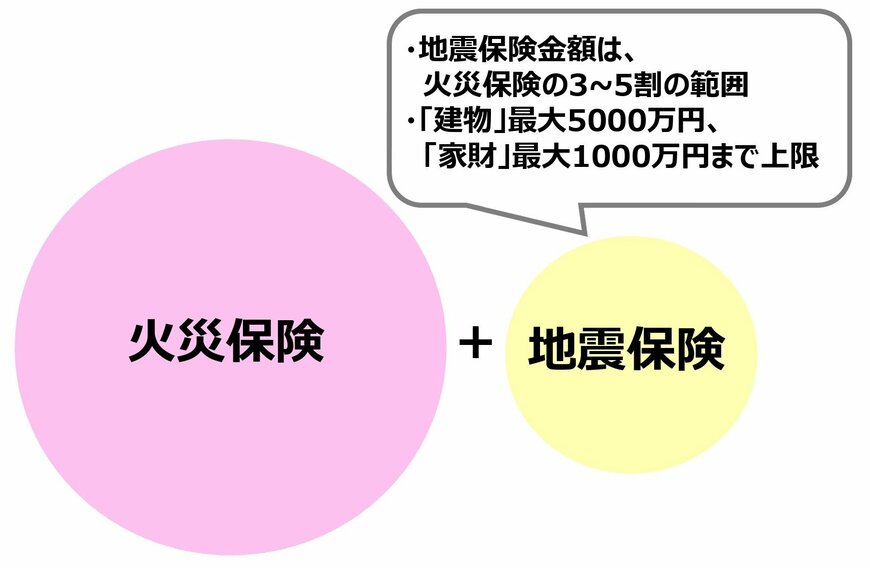
地震保険の補償額は、火災保険の契約金額の30%〜50%の範囲内で設定されます。建物は5000万円、家財は1000万円という上限があるため、地震保険だけで建物を元通りに再建するのは難しいのが現実です。
あくまで被災後の当面の生活を支え、自立を後押しするための「生活再建の立ち上げ資金」として捉えるのが賢明です。
2.1 【全損・一部損】支払額を決める「4つの損害区分」とは?
実際の支払額は、損害の程度に応じて「全損」「大半損」「小半損」「一部損」の4段階で決定される仕組みです。
地震保険(建物・家財)の損害区分
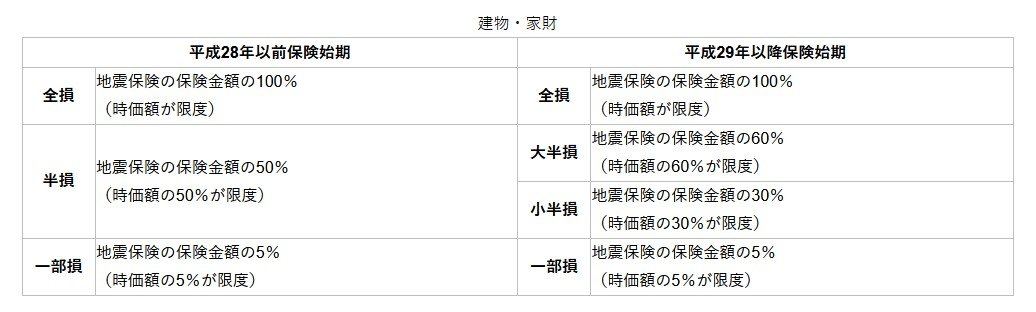
損害区分は以下の4段階です。(平成29年以降保険始期)
- 全損:地震保険金額の100%(時価額が限度)
- 大半損:地震保険金額の60%(時価額の60%が限度)
- 小半損:地震保険金額の30%(時価額の30%が限度)
- 一部損:地震保険金額の5%(時価額の5%が限度)
重要な注意点として、地震保険は単体で加入することはできず、必ず火災保険とセットで契約する必要があります。
地震保険は火災保険とセットで加入3/4
LIMO編集部作成
通常の火災保険では、地震を原因とする火災や延焼による損害は補償対象外となるため、地震保険への付帯が必須となります。すでに火災保険に加入している場合でも、契約期間の途中から地震保険を追加することが可能です。
3. 【徹底比較】保険料が高い県はどこ?「東京都2.7万円、岩手県7300円」地域差あり
地震保険の保険料は、建物の構造と所在地(都道府県)によって決まります。財務省の基本料率(保険金額1000万円・1年契約あたり)によると、鉄骨・コンクリート造の場合、最も保険料が高いのは東京都、神奈川県、千葉県、静岡県の2万7500円です。

一方で、岩手県や秋田県などは7300円となっており、地域によって大きな差があります。この制度は、民間だけでは対応しきれない巨額の損害に対し、政府が再保険を行うことで安定的な支払いを支えています。
4. 15年目の再点検。あなたの「もしも」を「大丈夫」に変える一歩
東日本大震災から15年という月日が流れましたが、地球の活動に「節目」はありません。今回は地震大国で生き抜くための経済的盾、地震保険について解説しました。「うちの地域は大丈夫だろう」「保険料が高いから」と先延ばしにしている間に、その「もしも」が明日やってくるかもしれません。
まずは、今加入している火災保険の証券を確認してみてください。地震保険が付帯されているか、補償額は十分か。たった10分の確認が、被災後の家族の笑顔を守る分かれ道になります。「あの時、見直しておいてよかった」と思える未来のために、今日、小さな一歩を踏み出してみませんか?
参考資料
- 内閣府「防災情報のページ 本映像資料の概要」
- 財務省「地震保険制度の概要」
- 財務省「地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)」
- 気象庁「地震情報」
- 気象庁「気象庁震度階級関連解説表」
- 気象庁「震度データベース検索」
村岸 理美


