


8月からは電気・ガス代の補助が再開します。定額減税や光熱費の補助があったとしても、この物価高でやりくりできる人は多くないかもしれません。
年金生活になると、2ヶ月ごとに振り込まれる年金でやりくりするため、一層家計を厳しく感じられるものです。
一般的に、年金生活になると現役当時の収入より減ることになります。夫婦で月に30万円以上の年金を受け取る世帯であっても、現役時代はもっと給料があったと考えられるため、生活水準を落とす必要があるでしょう。
本記事では、夫婦の収入ごとの年金目安額を見ていきます。厚生年金と国民年金の違いについても確認していきましょう。
1. 公的年金のしくみ「厚生年金か国民年金」をわかりやすく解説
日本の年金制度には「国民年金」と「厚生年金」があり、わかりやすく図で整理すると2階建ての構造となっています。
【写真1枚目/全4枚】年金制度のしくみ。次の写真で「2024年度の年金額の例」をチェック1/3
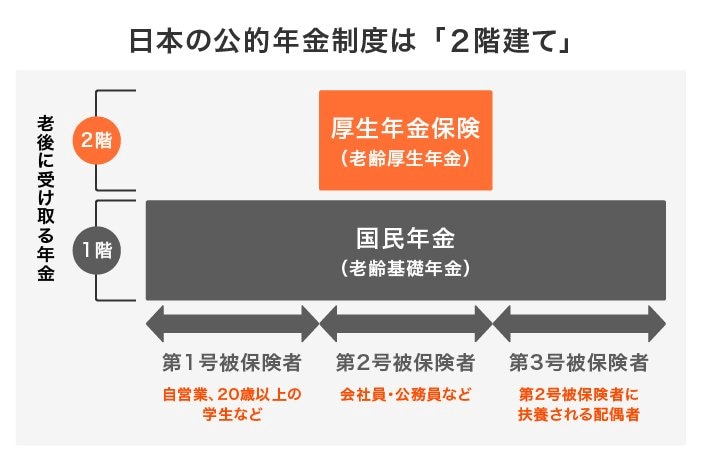
出所:LIMO編集部作成
1.1 1階部分が国民年金(老齢基礎年金を支給)
- 加入対象:原則として日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直し)
- 年金額:保険料の納付期間によって決定。2024年度の満額は月額6万8000円(67歳以下の場合)
1.2 2階部分が厚生年金(老齢厚生年金を支給)
- 加入対象:主に会社員、公務員、厚生年金適用の事業所で働くアルバイトやパートなど
- 保険料:報酬比例制
- 年金額:加入期間や納付保険料により決定
1.3 将来は「老齢年金」「障害年金」「遺族年金」が支給される
公的年金制度に加入することで保険料を納め、要件を満たせば「老齢年金」「障害年金」「遺族年金」が受給できます。
いずれも年金は原則として偶数月の15日に支給され、2か月分が振り込まれる仕組みです。
まず、「国民年金にしか加入していないのか」「厚生年金に加入しているか」によって、将来の年金受給額が変わることがわかります。
さらに、厚生年金に加入する場合は「収入」「加入期間」によっても個人差が表れることとなります。
なお、老齢年金は2024年度に2.7%の増額となりました。
2. 老齢年金の支給額は2024年度から2.7%の増額
2024年度の老齢年金は2.7%の増額となり、国民年金の満額は6万8000円となりました。
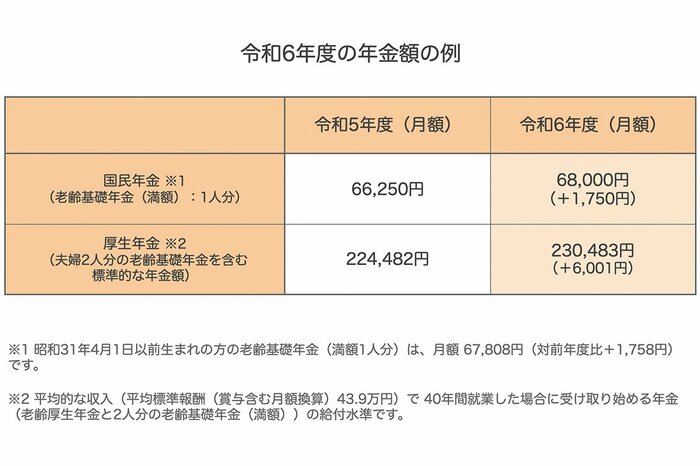
なお、厚生年金は先述のとおり個人差が大きいので、毎年厚生労働省から「モデル夫婦の試算例」が示されています。
2024年度は23万483円となりました。
これは”平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」”という条件のもと試算されたものです。
次章では、早見表にて「夫婦の収入ごと」の年金例を確認していきます。
3. 夫婦の収入ごとの年金早見表
厚生労働省は「これまでの年金部会も踏まえてご議論いただきたい論点」という資料の中で、夫婦の現役当時の収入ごとの年金目安額を公表しました。
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万000円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
- 夫婦ともに国民年金のみ加入:13万6000円
※いずれも加入年数を40年とした場合
※国民年金部分を含む
働き方や収入によって、年金額は大きく変わることがわかります。収入が高くても年金生活になると大きく減ることも印象的ですね。
4. 8月15日に「約27万円~約67万円」支給される夫婦
前述のとおり、次回の年金支給日は8月15日です。
年金は”2ヶ月分”が一度に支給されるため、前章の厚生労働省の試算例を参考に、1回あたりの支給額を整理しましょう。
4.1 夫婦の年金が「約27万円」になるケース
- 夫:厚生年金に加入したことがなく、国民年金保険料は満額支払い済
- 妻:厚生年金に加入したことがなく、国民年金保険料は満額支払い済
この場合の月額年金は13万6000円だったので、8月15日の支給額は27万2000円となります。
4.2 夫婦の年金が「約67万円」になるケース
- 夫:会社員として40年勤め、生涯の報酬が平均で月額「54万9000円」。国民年金保険料は満額支払い済
- 妻:会社員として40年勤め、生涯の報酬が平均で月額「37万4000円」。国民年金保険料は満額支払い済
夫婦ともに40年勤めあげ、かつ上記の収入を継続して得ている場合、月額の年金は33万4721円でした。
これにより、8月の年金支給額は66万9442円になるようです。
もっと稼いでいる夫婦は、理論上はもっと多くの年金が受給できることになります。
しかし、これらは「2ヶ月分」なので、9月も見越したやりくりが必要になります。さらに、「年金から天引きされるお金がある」ということも非常に重要なポイントです。
5. 8月15日の年金支給額「約27万円~約67万円」→手取り額ではない
年金額はあくまでも額面であるため、手取りとは一致しないことに注意が必要です。
5.1 年金から天引きされるお金の例
- 所得税
- 個人住民税
- 介護保険料
- 国民健康保険料(税)
- 後期高齢者医療制度保険料
税金については、所得が一定以下であれば非課税となり、天引額は0円となります。
しかし、保険料はどれだけ所得が少なくても支払う義務があるので注意しましょう。
とくに保険料は年々上昇傾向にあるため、年金が高い人ほど負担に感じるものです。
受給する前の「ねんきん定期便」や「ねんきんネット」の数字は額面で記載されているので、実際の振込額は年金振込通知書という書類で確認しておきましょう。

6. 年金制度は正しく理解する必要がある
少子高齢化が進む日本において、「年金制度は維持できない」「将来は年金が受け取れなくなるだろう」という意見が発信されることがあります。
確かに賦課方式で運営される日本の公的年金制度では、高齢化率の伸びで苦しくなることが予想されます。
しかし、国民皆年金である以上「自分のお金は自分で積み立てる」と決めて保険料を未納にすることはできません。滞納扱いとなり、最悪の場合は財産が差し押さえられることもあるのです。
老後生活に不安を抱えるのであれば、「公的年金で足りない分」を、自助努力で貯めるという視点が必要です。
特に寿命がわからない状態で「終身でもらえるお金」を自分だけで確保するのはなかなか難しいものです。まずは年金の見込額を知った上で、適切に備えていきましょう。
7. まとめにかえて
収入ごとの年金目安額が厚生労働省より公表されました。
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
年金に興味を持った方は、ぜひ夫婦のねんきん見込額を調べてみましょう。
そのうえで足りない分を、自助努力で備えていく必要があります。老後対策は貯金だけではありません。
- 働き続けるためにスキルを磨く
- 健康を維持するために健診を受け続ける
- 老後も資産運用を活用し、資産が減るスピードをゆるやかにする
- 厚生年金の加入期間を伸ばして年金額をあげる
- 不動産収入などの不労所得を得る
- iDeCoや個人年金保険などで独自の年金を作る
老後までの期間が長い人ほど、選択肢は多くなります。
今からできることを検討し始めてみましょう。

参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 日本年金機構「年金振込通知書」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
太田 彩子


