


厚生労働省の公表した資料によると、2024年度において「標準的な夫婦」がもらえる年金額は約23万円でした。
上記は夫婦2人分の年金額例となりますが、夫婦で月20万円ほどを受給できるのは老後生活の大きな支えとなるでしょう。
しかし上記は「額面」の金額であり、ここから税金や社会保険料が天引きされるため、実際の手取り額はさらに少ないものとなります。
では、夫婦2人で「月額20万円」だった場合、実際の手取り額はいくらになるのでしょうか。
本記事では、夫婦2人で「額面の年金額が20万円」だった場合の、年金「手取り額」についてシミュレーションしていきます。
税金から天引きされている税金・社会保険料についても解説しているので、あわせて参考にしてください。
1. 年金から天引きされている「税金・社会保険料」
まずは、年金から天引きされている税金・社会保険料について見ていきましょう。
公的年金から天引きされる「税金・社会保険料」は、下記のとおりです。
- 国民健康保険料・後期高齢者医療保険料
- 介護保険料
- 所得税および復興特別所得税
- 個人住民税
それぞれの算出方法についても紹介しているので、ご自身の年金手取り額をシミュレーションする際の参考にしてください。
1.1 国民健康保険料・後期高齢者医療保険料
国民健康保険は、75歳未満の人が加入する公的医療保険で、75歳に到達した人は「後期高齢者医療保険」に切り替わり、年金から天引きされます。
国民健康保険料は、お住まいの地域によって保険料が異なるため、お住まいの自治体ホームページを確認してみてください。
1.2 介護保険料
介護保険料は、40歳以上64歳未満までの間は健康保険料に含まれて支払われていますが、65歳以降からは単独での支払いとなり、こちらも年金から天引きされます。
介護保険料も健康保険料と同様に、保険料は自治体によって異なります。
一例として、東京都練馬区の場合の介護保険料は下図のとおりです。
【写真4枚】1枚目/令和6年度:65歳以上の介護保険料(東京都練馬区の場合)、2枚目以降で公的年金等控除額の早見表や、シミュレーション結果を見る1/4

例えば、前年の合計所得金額が120万円以上210万円未満の場合の介護保険料は10万4160円、210万円以上320万円未満の場合は12万120円となります。
1.3 所得税および復興特別所得税
所得税および復興特別所得税は、「所得金額から各種控除額を差し引いた額」に5.105%の税率をかけた額が、年金から天引きされます。
ここでいう所得金額とは、年金収入から「公的年金等控除額」を差し引いた金額を指します。
公的年金等控除額(所得が年金のみ、または年金以外の所得が年間1000万円以下の場合)は、下図のとおりです。
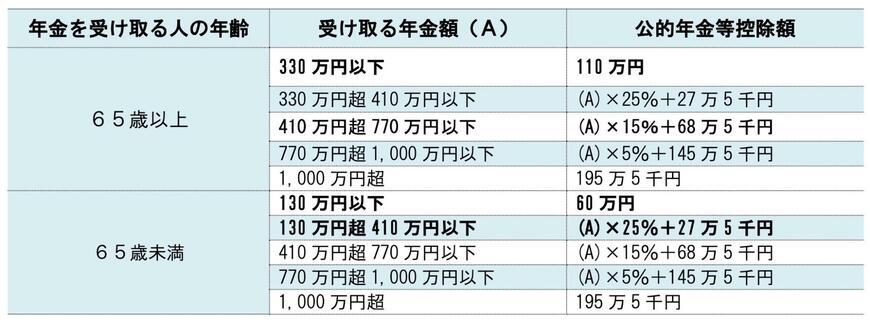
65歳以上の場合
- 受け取る年金額(A):330万円以下・公的年金等控除額:110 万円
- 受け取る年金額(A):330万円超 410万円以下・公的年金等控除額: (A)×25%+27万5千円
- 受け取る年金額(A):410万円超 770万円以下・公的年金等控除額: (A)×15%+68万5千円
- 受け取る年金額(A):770万円超 1000万円以下 ・公的年金等控除額:(A)×5%+145万5千円
- 受け取る年金額(A):1000万円超 ・公的年金等控除額195万5千円
65歳未満の場合
- 受け取る年金額(A):130万円以下 ・公的年金等控除額:60万円
- 受け取る年金額(A):130万円超410万円以下・公的年金等控除額:(A)×25%+27万5千円
- 受け取る年金額(A):410万円超770万円以下・公的年金等控除額: (A)×15%+68万5千円
- 受け取る年金額(A):770万円超1000万円以下・公的年金等控除額:(A)×5%+145万5千円
- 受け取る年金額(A):1000万円超 ・公的年金等控除額:195万5千円
上記から所得金額を算出し、基礎控除や社会保険料控除などを差し引いた額に、税率をかければ所得税が求められます。
1.4 個人住民税
住民税も所得税と同様に、一定額以上の所得がある場合は年金からの天引き対象です。
住民税の天引き額を求める計算式は下記のとおりです。
課税所得(所得-各種控除)× 住民税率+均等割額 - 調整控除額
「住民税率」や「均等割額」などは、自治体によって異なっていますが、一例として練馬区の場合はこのようになっています。
- 住民税率:10%
- 均等割額:5000円
- 調整控除額:2500円
上記を計算式に当てはめ算出すれば、天引きされる住民税を求められます。
なお、所得税・住民税ともに、所得が一定額以下の場合は、非課税の対象となります。
特に夫婦2人で「月額20万円」の場合は、税金は非課税世帯の対象になる可能性が高いため留意しておけると良いです。
次章にて、夫婦2人で「額面の年金額が20万円」だった場合の、年金手取り額のシミュレーションをしていきましょう。
2. 夫婦2人で「月額20万円」の天引き額と手取り額
では、夫婦2人で「月額20万円」の場合の天引き額と年金手取り額を見ていきます。
今回は、夫が厚生年金15万円、妻が国民年金5万円を受け取っているモデルケースでシミュレーションを行います。
シミュレーション条件は下記のとおりです。
- 東京都練馬区在住
- 65歳から年金受給を開始
- 収入は年金のみ
- 控除は基礎控除・社会保険料控除・公的年金所得控除・配偶者控除を適用
夫婦それぞれの年金手取り額を確認していきましょう。
2.1 夫の年金手取り額はいくら?
夫の年金手取り額と天引き額のシミュレーション結果は下記のとおりです。
夫の年金手取り額と天引き額のシミュレーション結果表3/4

筆者作成
【天引き額】
- 所得税:0円
- 住民税:0円
- 国民健康保険:約9万6000円
- 介護保険料:約5万円
額面の金額は年金180万円ですが、実際の手取り額は約165万円となり、10%ほど税金や社会保険料として天引きされていることがわかります。
なお、所得税と住民税に関しては、控除を差し引いた合計額の合計が一定基準以下となるため非課税となります。
2.2 妻の年金手取り額はいくら?
妻の年金手取り額と天引き額のシミュレーション結果は下記のとおりです。
妻の年金手取り額と天引き額のシミュレーション結果表4/4

筆者作成
【天引き額】
- 所得税:0円
- 住民税:0円
- 国民健康保険:約6万5000円
- 介護保険料:約2万円
額面の金額は年金60万円ですが、実際の手取り額は約51万円となり、こちらも約10%ほど税金や社会保険料として天引きされていることがみてとれます。
妻の場合も夫と同様に、控除を差し引いた合計額の合計が一定基準以下となるため、所得税・住民税が非課税となります。
上記をふまえ、実際に受け取れる年金手取り額は、額面の金額の9割程度を想定しておきましょう。
3. 年金振込通知書を確認しよう
本記事では、夫婦2人で「額面の年金額が20万円」だった場合の、年金手取り額についてシミュレーションしていきました。
普段メディアで取り上げられている年金額や、ねんきんネットから確認できる年金見込額は「額面」で提示されているケースが多いため、手取り額もしっかりとシミュレーションしておけると良いです。
なお、毎年6月頃に送付される「年金振込通知書」には、年金から天引きされる額と、手取り額も記載されているため、年金受給をしている方は確認してみることをおすすめします。

参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 練馬区「国民健康保険料の計算方法(令和6年度)」
- 練馬区「65歳以上の方の介護保険料の決め方」
- 日本年金機構「所得金額の計算方法」
- 国税庁「No.1199 基礎控除」
- 文京区「住民税の計算」
- 日本年金機構「年金から差し引かれている税金の計算方法を教えてください。」
- 日本年金機構「年金振込通知書」
和田 直子


