物価上昇などの影響により「老後2000万円問題」から「老後4000万円問題」へと変わりつつある現代。将来資金について考える方も多いでしょう。
老後資金について不安を抱える方は多いと思いますが、一方で「あの世にお金は持っていけない」として、財産を使い切りたいという意見もあります。
貯めたい派と使いたい派では、どちらが多いのでしょうか。
実は、70歳代・ひとり世帯の貯蓄ゼロ率は、26.7%にのぼります。今回は公的資料より、70歳代・ひとり世帯の貯蓄事情についてみていきたいと思います。
1. 70歳代「遺産を残したい」or「財産を使い切りたい」どちらが多い?
70歳代おひとりさま世帯では、「遺産を残したい派」or「財産を使い切りたい派」どちらが多いのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[ひとり世帯調査](令和5年)」より、70歳代の「遺産についての考え方」を見ていきます。
【写真1枚目/全4枚】遺産についての考え方。2枚目の写真では70歳代の貯蓄額を”円グラフ”で解説!1/3

出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」をもとにLIMO編集部作成
- 老後の世話をしてくれるならば、こどもに財産を残してやりたい:10.7%
- 家業を継いでくれるならば、こどもに財産を残してやりたい:0%
- 老後の世話をしてくれるか、家業を継ぐか等に関わらずこどもに財産を残してやりたい:18.5%
- 財産を当てにして働かなくなるといけないので、社会・公共の役に立つようにしたい:0.6%
- 財産を残すこどもがいないので、社会・公共の役に立つようにしたい:3.9%
- 財産を残すこどもがいないうえ、自分の人生を楽しみたいので、財産を使い切りたい:21.8%
- こどもはいるが、自分の人生を楽しみたいので、財産を使い切りたい:17.7%
「老後の世話をしてくれるならば」などの条件つきで財産を残したいという意見もありますね。
一方で、「老後の世話をしてくれるか、家業を継ぐか等に関わらずこどもに財産を残してやりたい」と考えている世帯も18.5%にのぼります。
「こどもはいるが、自分の人生を楽しみたいので、財産を使い切りたい」という意見が17.7%となりました。
こどもがいない世帯も足すと、39.5%が「財産を使い切りたい派」となります。
実は、すでに70歳代において貯蓄ゼロという世帯も少なくないのです。次章にてくわしく見ていきましょう。
2. 【70歳代ひとり世帯】貯蓄ゼロの割合は何パーセントか
同じく金融広報中央委員会「家計の金融行動に関する世論調査[ひとり世帯調査](令和5年)」より、70歳代ひとり世帯の「貯蓄ゼロ率」を見ていきます。
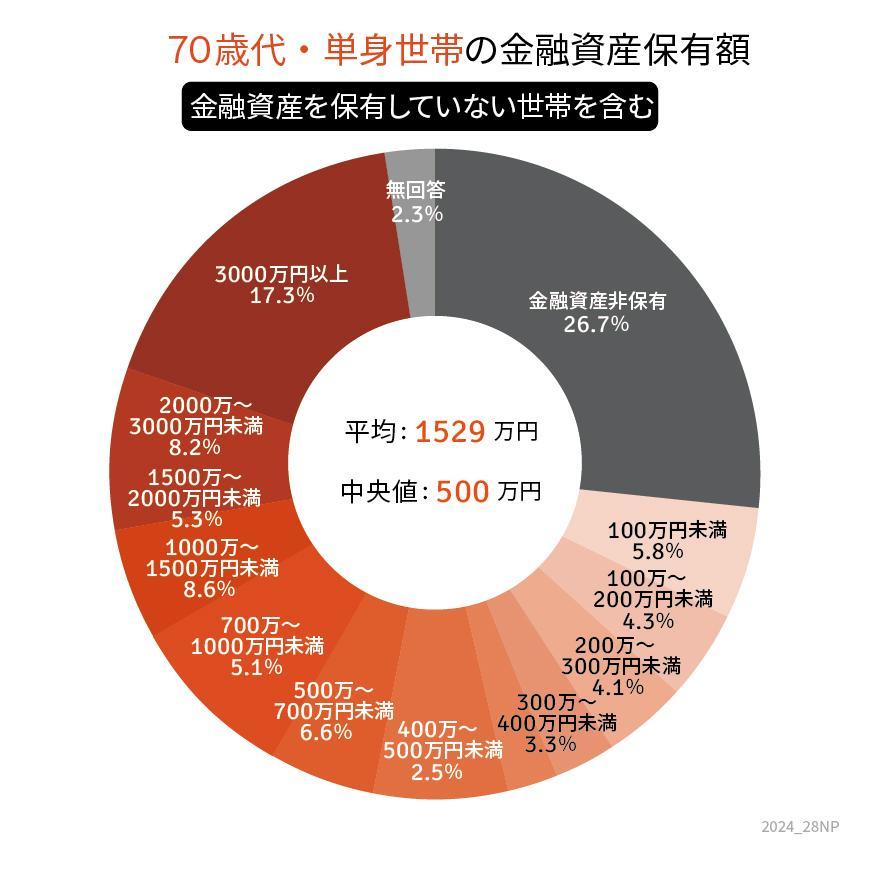
2.1 貯蓄ゼロ(非保有)という70歳代ひとり世帯の割合
- 26.7%
2.2 貯蓄3000万円以上という70歳代ひとり世帯の割合
- 17.3%
2.3 貯蓄額の平均と中央値
- 平均:1529万円
- 中央値:500万円
70歳代ひとり世帯のうち、貯蓄ゼロ(非保有)は26.7%もいるようです。
貯蓄3000万円以上は17.3%で貯蓄ゼロ世帯よりも少なく、また貯蓄額の中央値も500万円となりました。
働くシニアが増える今、貯蓄が多くなくても収入で賄えている可能性はあります。公的年金が高いという可能性もありますね。
次章にて70歳代の就業率と年金額も確認しましょう。
3. 70歳代の就業率は増加傾向に。年金はいくら?
内閣府の「令和6年版高齢社会白書」によると、70歳代の就業率は年々上昇傾向にあり、10年前に比べて70~74歳の就業率は10.7%も増加しました。
3.1 70歳代の就業率

- 70~74歳:34.0%
- 75~79歳:11.4%
70歳代前半では、数にして303万人が働いているとのことです。続いて年金額も確認しましょう。
3.2 70歳代の年金受給額
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」によると、70歳代が受給している年金の平均額は以下のとおりです。
厚生年金(国民年金を含む)
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
国民年金
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
国民年金のみの場合、老後生活を送るのは厳しいといえるでしょう。
なお、厚生年金の平均は14万円台になっていますが、実際には個人差が大きいため、もっと少ない人も多いです。
年金だけでは生活できない人は就業を継続するか、貯蓄を切り崩すかすることになるでしょう。
次章ではお金のプロが「セカンドライフに向けた準備」を解説します。
4. セカンドライフに向けた準備は十人十色
調査に基づく様々なデータを紹介しました。
セカンドライフに向けた準備は十人十色であり、使い方も様々です。
現役時代にしっかりと老後資金を準備して、いわゆる「切り崩し」の生活をしている世帯もいれば、老後を迎えた後も今後の生活のために貯蓄を続けている世帯もいます。
また、特に準備をされていない「金融資産なし」世帯も実は多いことがわかりましたね。
一昔前まで、60歳以降は今までで準備した貯蓄を切り崩して生活をしていくことが一般的でしたが、「平均寿命の延び」や「公的年金制度の不安視」「物価上昇」等の要因により、現在では60歳以降も貯蓄を継続される方が増えています。
老後を迎えるまでに十分な資金を確保できるかどうかが一つの分岐点になりますが、いざ老後を迎え余裕資金がない人の場合、「急な出費」や「これからの生活費」に備えて引き続き貯金を続けていくことが必要不可欠になるでしょう。
それぞれのライフスタイルに応じて老後資金の準備方法は当然変わってきます。
大事なことは、自分に合った「準備方法」をできる限り早めに見つけることでしょう。
そのためにもまずは、どんなセカンドライフを送りたいのかイメージすることが老後に向けたファーストステップになります。
5. まとめにかえて
70歳代のお金事情や価値観を見ていきました。
貯蓄の平均は1529万円ですが、貯蓄ゼロが26.7%もいます。実際、財産を使い切りたい派は39.5%にものぼるようです。
年金額の平均も確認しましたが、実際には個人差があるので目安額をつかむことが大切です。
どんな老後を迎えたいか、どんなお金の使い方をしたいのか。こちらを老後の収支とともに考えてみましょう。
5.1 【ご参考】70歳代・ひとり世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
- 平均:1757万円
- 中央値:700万円


参考資料
奥田 朝