

老後生活の主な収入源である年金は「厚生年金」と「国民年金」の2つに分かれています。
この記事では、年収などに左右されやすい「老齢厚生年金」に焦点を当てて解説していきますが、実は公的年金以外の年金も存在しています。
例えば「iDeCo(イデコ)」という制度を聞いたことはありますか?iDeCoは2002年1月から始まったもので、公的年金に上乗せする年金制度の一つです。
職種によって掛け金は異なりますが、上限の引き上げも検討されています。掛け金を高くするほど、老後資金問題を解決に近づける可能性があるでしょう。
ただし、物価上昇や光熱費高騰に伴い、iDeCoを始めるのが難しい方もいらっしゃるかと思います。
iDeCoの必要性や公的年金の受給額、厚生年金の長期加入者特例などについても併せて解説していきたいと思います。
1. 厚生年金と国民年金とは?自分の加入実績を確認しよう
まずは、公的年金である「厚生年金」と「国民年金」についての整理が必要です。
日本の公的年金は、国民年金と厚生年金の2階建てになっており、加入実績によって老齢年金に影響が出てきます。
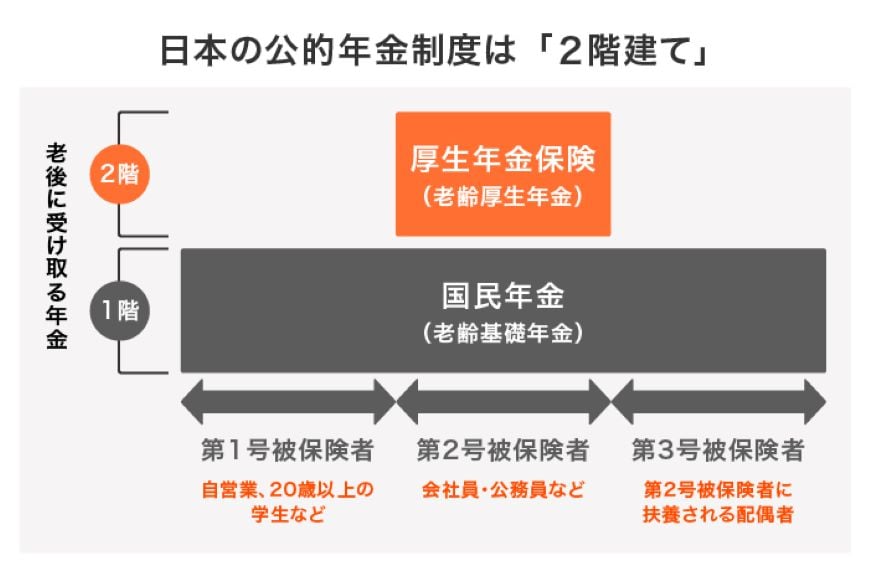
1.1 国民年金(1階部分)
- 原則、日本国内に住む20歳以上60歳未満の全員に加入義務がある
- 保険料は一律
- 納付した期間に応じて将来もらえる年金額が決まる
1.2 厚生年金(2階部分)
- 公務員やサラリーマンなどが加入する
- 収入に応じた保険料を支払う(上限あり)
- 加入期間や納付額に応じて将来もらえる年金額が決まる
もし1階部分の国民年金にしか加入していない場合、将来は老齢基礎年金のみの受給になります。
2024年度における満額は月6万8000円なので、個人で上乗せできる対策が必要になるでしょう。
例えば「ずっと自営業だった方」「ずっと専業主婦だった方」などがあてはまります。
厚生年金に加入していれば、老齢厚生年金の上乗せがあります。しかし、実際には年収に応じた保険料を支払うため、個人差があるので注意しましょう。
「厚生年金に加入しているから安心」と捉えるのではなく、加入実績や見込額を把握することが重要です。
年に1度送付されるねんきん定期便は、必ず確認する習慣をつけましょう。
では、厚生年金や国民年金はいくら支給されているのでしょうか。平均値やボリュームゾーンに迫ります。
2. 厚生年金はいくら支給されているの?
実際に支給された年金について、まずは厚生年金の月額を確認します。
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考にするため、資料に合わせて「国民年金を含んだ金額」になっている点にご留意ください。
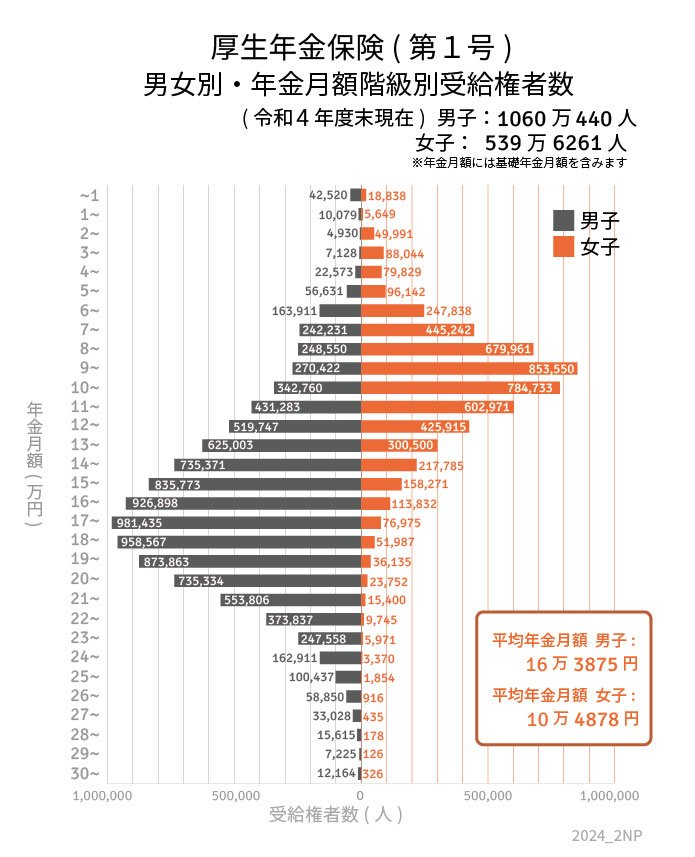
2.1 厚生年金の平均年金月額(男女)
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
全体は14万3973円でしたが、男女でわけると月約6万円の差が見られます。
ボリュームゾーンや個人差も確認しましょう。
2.2 【厚生年金】受給額ごとの人数でわかる個人差とボリュームゾーン
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
では、国民年金のみの方はいくら支給されたのでしょうか。
3. 国民年金はいくら支給されているの?
同資料から、国民年金(老齢基礎年金)の平均月額も確認します。
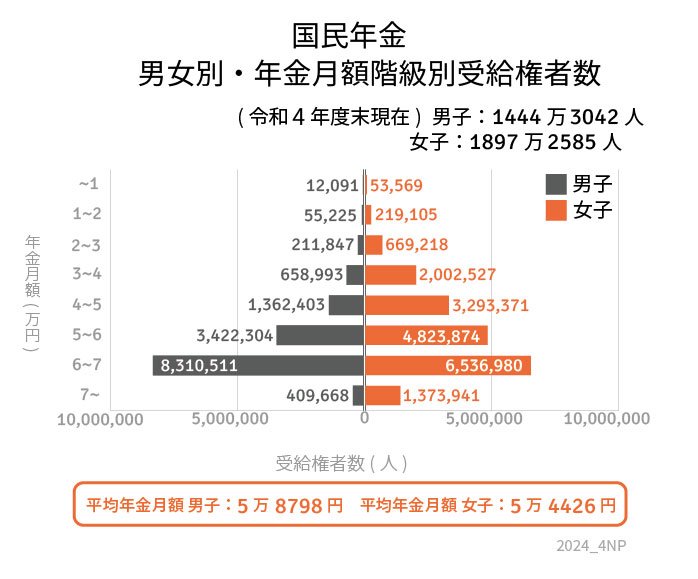
3.1 国民年金(老齢基礎年金)の受給額
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
3.2 【国民年金】受給額ごとの人数(1万円刻み)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金のみでは5万6316円となりました。ボリュームゾーンも5万円台の方が多いとわかります。
独自の備えが必要になるでしょう。
厚生年金と国民年金の実際の支給額を見て、不安に感じた方がいるかもしれません。年金を増やす方法、独自の備え方は複数知っておくことが大切です。
まずは厚生年金の長期加入者特例について解説します。
4. 厚生年金の長期加入者特例とは?高卒で働いた方などは対象かも
18歳から働いた方などは、勤続年数が44年以上になることがあります。
厚生年金の長期加入者特例として、厚生年金の被保険者期間が44年以上ある方に上乗せされる特例もあるので知っておきましょう。
具体的には、特別支給の老齢厚生年金として報酬比例部分しかもらえない世代の方のうち、厚生年金の被保険者期間が44年以上ある方に上乗せされるというものです。
特別支給の老齢厚生年金とは、厚生年金保険の受給開始年齢が60歳→65歳に引き上げられたことに伴い導入されたもので、以下の要件を満たしている方が受給できます。
- 男性:1961年(昭和36年)4月1日以前に生まれた
- 女性:1966年(昭和41年)4月1日以前に生まれた
- 老齢基礎年金の受給資格期間(10年)がある
- 厚生年金保険等に1年以上加入していた
- 生年月日に応じた受給開始年齢に達している
受給開始年齢を段階的に、スムーズに引き上げるために設けられた「特別支給の老齢厚生年金」。こちらには、「報酬比例部分」と「定額部分」があり、受給できる年齢は生年月日と性別に応じて決まっています。
これにより、一部の世代は現在、報酬比例部分しか受け取れない状況になっています。
長期加入者特例とは、こうした方を対象にして「定額部分が受け取れるようになる」という特例なのです。
ただし、以下の方は対象外になります。
- 日本年金機構の管理する厚生年金保険、公務員共済組合、私学共済等を合計して44年以上になる場合
- 厚生年金保険に加入して被保険者となっている場合
個人の加入状況によって異なるため、詳細は年金事務所等でご相談ください。
続いてiDeCo等による上乗せ方法も解説します。
5. 公的年金とiDeCoと老後資金
年金に不安を感じながらも、物価上昇や光熱費高騰に伴い、今まで以上に支出額が増加傾向にあります。このような状況下が続けば、老後生活でお金が不足することもあるでしょう。
そんな状況を回避するためには、収入源である年金額を増やす選択肢もあれば、事前に準備をする選択肢もあります。今回は事前に準備をする選択肢の中から、冒頭でもお話をした「iDeCo」についてお話をしていきます。
iDeCoとは、自分で毎月積み立てる金額・運用先を決めて老後資金を形成する私的年金の一つです。
原則として60歳まで加入できますが、国民年金に任意加入することで65歳になるまで掛金の拠出が可能です。一方で、原則60歳になるまで資産の引き出しができず、途中で解約することもできません。
iDeCoの一番のメリットは毎月の掛金が全額所得控除になり、住民税や所得税が節税になるメリットがありますが、iDeCoの掛金の変更は年に1回までと決められているため、掛金は長期間続けられる金額に設定する必要があります。
iDeCoを始めるにあたっても、ある程度毎月掛けられる金額を用意しなければなりませんし、「iDeCo始めなくてもなんとかなる」と考える人もいらっしゃるかと思います。
そのような方には、ご自身の必要な老後資金額を把握することによってiDeCoを始めるか否かの判断ができます。
必要な老後資金額は年金額や生活費、貯蓄額等によって異なるため、下記の計算式で計算しましょう。
(支出−収入)×12ヶ月×20年~25年=老後に必要な資金額
資産運用や老後資金に不安がある方は、自分の必要な老後資金額から計算してみてはいかがでしょうか。
6. 年金に頼らない老後計画を立てよう
「何となく年金に不安を感じる」という方が多い中、具体的な対策を実行できる方も少なくありません。
記事内でご紹介した長期加入者特例のように、年金制度は非常に複雑で、将来どれほどの年金を受給できるかわかりにくいことも一因です。
ただし、大事なのは「将来の年金がどれくらいもらうことが出来るのかを把握しておくこと」です。
わかってはいるけど面倒で、ねんきん定期便やねんきんネット等を確認していなかった方はいませんか。
「わかってはいるけど面倒で」というのは多くの場面であてはまることで、貯蓄についても同じです。劇的にお金が増える方法などはなく、結局は地道にコツコツ続けるのが近道になるものですが、やはり「わかってはいるけど面倒で」始めていないケースは多々あります。
もし劇的にお金が増える方法・膝を打つほどの画期的な方法、などに出会った場合、怪しい投資勧誘などの可能性があるでしょう。
公的年金に対する知識を高め、将来の受給額を知る。そして不足額について、コツコツと老後資金をためる。
シンプルではありますが、避けて通れない方法といえるのではないでしょうか。


参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「ねんきんネット」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「44年以上厚生年金保険に加入している特別支給の老齢厚生年金(報酬比例部分)の受給者が、退職などで被保険者でなくなったとき」
長井 祐人



