「富裕層になるのは運だけじゃない」元銀行員が見た、お金持ちの共通点3選
【グラフで解説】この20年で日本人の平均所得が56万円ほど減少
takayuki/shutterstock.com


長引く物価高騰は、私たちの生活にも大きな影響を与えています。
2024年5月24日に発表された消費者物価指数では、総合指数が107.7となっており、前年同月比で2.5%も上昇している状況です。
物価高による負担の大きさから「恵まれた富裕層が羨ましい」、「富裕層だったらこんな苦労をしなくて済むのに」と感じることもあるでしょう。
たしかに、富裕層と聞くと「裕福な家庭で生まれて、お金で苦労していない」といったイメージを抱くかもしれません。
しかし、筆者は銀行員としての経験を通じて、「富裕層になるのは運だけではない」と感じることが多くありました。
本記事では、この20年の収入の推移を解説し、後半ではお金持ちに共通して見られる特徴について紹介します。
1. この20年で平均所得は減少している
富裕層のようにまとまった貯蓄を築くためには、安定した収入を得ることが欠かせません。
さまざまなモノの値段が上がる中、私たちの収入はどのように変化しているのでしょうか。
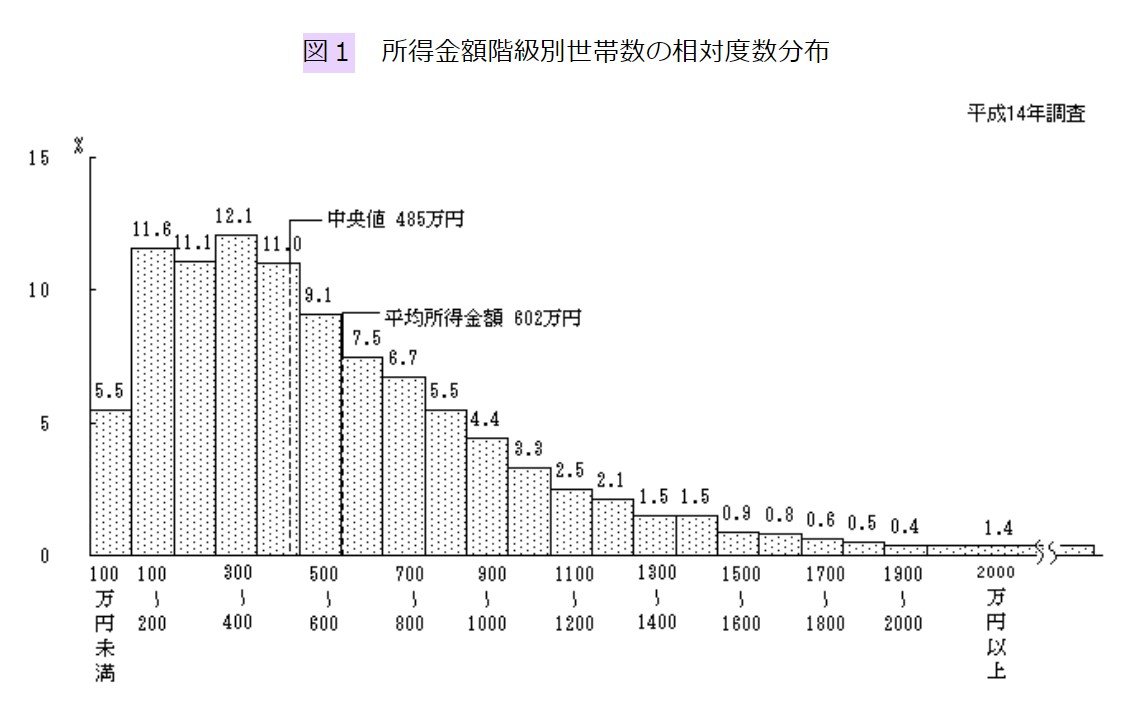
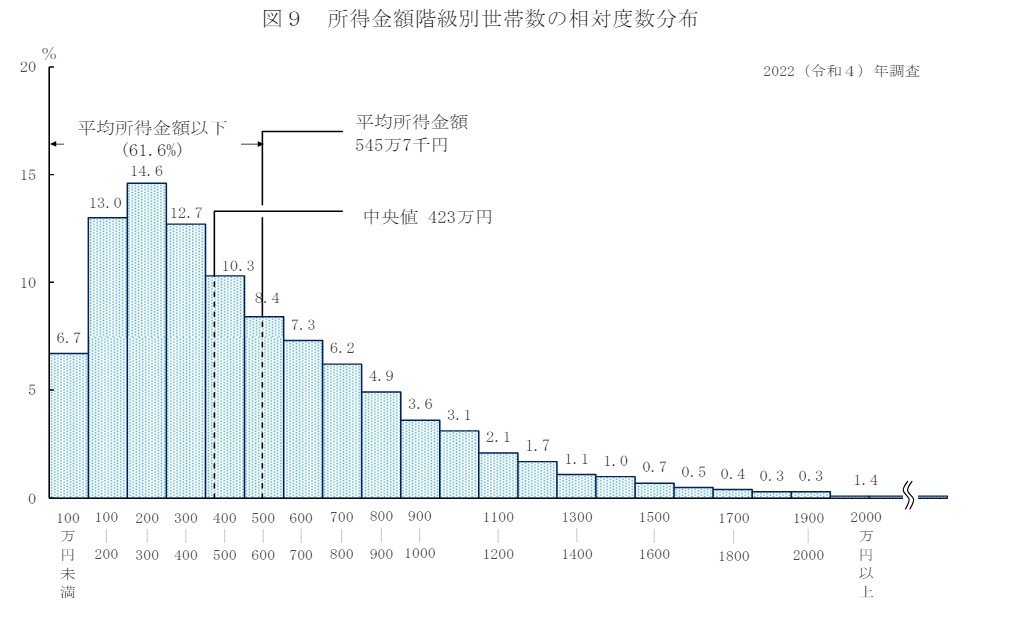
厚生労働省の「国民生活基礎調査」によると、2002年の平均所得額は602万円であるのに対し、2022年は545万7000円となっており、この20年で平均所得が56万円ほど減少していることが分かります。
また、一般的に高収入といわれる水準である「所得1000万円」の割合の推移についても見てみましょう。
同調査によると、2002年時点で所得1000万円以上の割合は全体の15.5%であるのに対し、2022年は12.6%となっており、約3%減少している状況です。
2. 「お金持ち=所得が多い人」ではない
所得の減少と物価高騰が続く中で、「貯蓄どころではない」と感じる人も多くいるでしょう。
では、「お金持ち=収支に余裕がある人」かというと、必ずしもそうとも限りません。
筆者は銀行員として多くのお客さまと接してきましたが、中には平均的な所得でありながらまとまった資産を築いている人にも多く出会いました。
次の章では、筆者が銀行員としての経験を通じて気付いた「お金持ちの共通点」について紹介します。
3. お金持ちの共通点(1)健康への意識が高い
筆者は、銀行員として富裕層のお客さまと出会う中で、生き方や価値観に共通点が見られることに気が付きました。
健康への意識の高さもそのひとつです。
富裕層ほど日頃からスポーツやジム通いに励んでおり、自分の体を健康に保つことに高い関心を持っています。
これは「体が資本」ということをよく実感しているからでしょう。
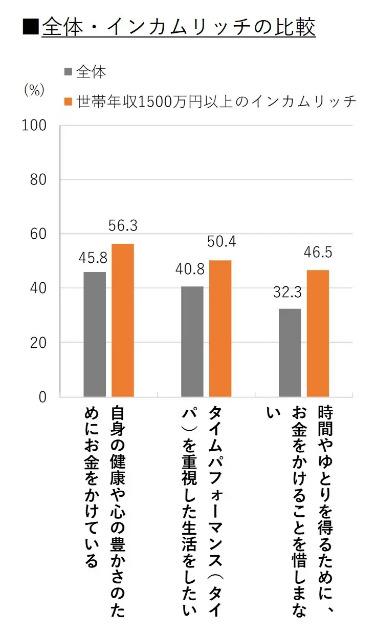
博報堂が行った「新富裕層“インカムリッチ”生活者調査」でも、世帯年収1500万円以上のインカムリッチ世帯では、「健康や心の豊かさのためにお金をかけている」と考える割合が全体よりも多い結果となっています。
3.1 「健康や心の豊かさのためにお金をかけている」と回答した人の割合
- 全体…45.8%
- 世帯年収1500万円以上のインカムリッチ…56.3%
豊かな資産を得るためにがむしゃらに働いて、体を壊してしまっては元も子もありません。
できるだけ長く健康に働き続けるためには、体や心を健やかに保つことも意識するようにしましょう。
4. お金持ちの共通点(2)資産運用に取り組んでいる
資産運用への意識の高さも富裕層の特徴のひとつです。
2024年3月、日本銀行はマイナス金利政策の解除を決定しましたが、依然として国内の預金金利は低い状況が続いています。
金利が得られない中で物価が上昇すると、実質的にお金の価値は目減りすることとなってしまいます。
手元の資産をより有効活用するためには、資産運用に取り組むことが欠かせません。
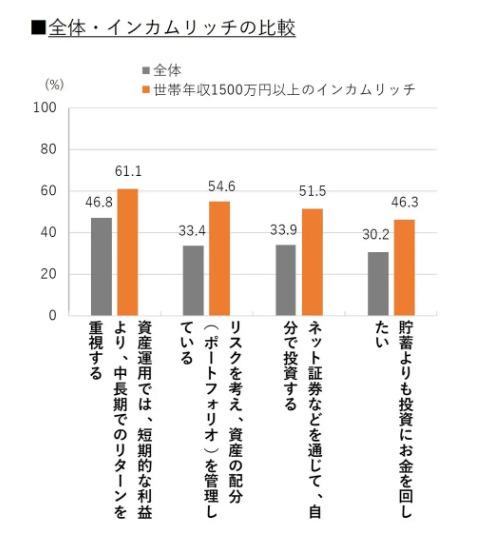
前述の博報堂の調査でも、インカムリッチ世帯では「貯蓄よりも投資にお金を回したい」と考える人の割合が全体よりも多くなっています。
4.1 「貯蓄よりも投資にお金を回したい」と回答した人の割合
- 全体…30.2%
- 世帯年収1500万円以上のインカムリッチ…46.3%
現在はNISAやiDeCoなど資産運用を後押しする制度も整えられていますので、そうした制度を活用するのもよいでしょう。
5. お金持ちの共通点(3)税制を理解している
お金持ちの共通点:税制を理解している5/5
takayuki/shutterstock.com
富裕層は税制への理解が深いことも特徴です。
たとえば、日本の所得税は「累進課税制度」が採用されているため、所得が多い人ほど税率が高くなる仕組みとなっています。
より税負担を抑えるためには、「自分がどれくらいの税金を納めているか」ということを理解し、所得を控除できる仕組みを活用することが大切です。
特に、会社員の場合は源泉徴収で税金を納めるため、税金の仕組みや自分の納税額があまりピンとこない人も多いかもしれません。
しかし、税負担を抑えるための措置には「生命保険料控除」や「小規模企業共済等掛金控除」、「医療費控除」など数多くありますので、ぜひ活用できるものはないか考えてみましょう。
6. お金に対する向き合い方を見直してみよう
物価高が続く現在、いきなり所得を大きく増やすことは難しいものの、日々の習慣や価値観を少し変えることで、お金に対する向き合い方にも変化が生まれます。
まずは、自分の収支を見直し、資産運用や税負担減少に活用できる制度について学ぶことから始めてみましょう。
関連記事
【富裕層】2025年6月までの1年間の相続税調査、申告漏れの財産は「2879億円」。家族名義の口座へ移した預金も相続財産に
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の相続税の調査等の状況によると、実地調査は9512件、追徴税額は合計824億円でした。調査で見つかった申告漏れ相続財産は2879億円で、このうち現金・預貯金等が837億円を占めます。贈与税の調査では、申告漏れのあった財産の62.9%が現金・預貯金等でした。
財産債務調書、所得2000万円超で財産「3億円以上」などの人は12月31日時点の財産を翌年6月30日までに出す必要あり
国税庁が公表した「国税庁レポート2026」によると、令和6年分の財産債務調書の提出件数は8万3427件、記載された財産総額は142兆2965億円で、どちらも平成30年分以降で最も多くなりました。財産債務調書は所得2000万円超で財産3億円以上の人などが出す書類で、令和5年分からは財産10億円以上の居住者も対象に加わっています。
いつの間にか富裕層とは?40代後半〜50代の会社員も。「金融資産を持つ世帯の上位2割」平均年齢は64.8歳、金融資産残高は「平均5640.6万円」うち有価証券は28.3%
株価の上昇が続いたここ数年、勤務先の制度や毎月の積み立てを使ってきた会社員の資産が、知らないうちに大きくふくらんだ例が紹介されています。民間の推計が名づけた新しい層の特徴と、国の大規模な家計の調査から、資産の多い世帯がどんな形でお金を持っているのかを紹介します。2つの資料の数え方の違いや、資産がふくらんできたときに偏りを確かめる手順も、あわせて順を追ってまとめました。
参考資料
椿 慧理