2024年6月7日、東京都は物価高の影響を受ける都民の生活を守るため「物価高騰対策臨時くらし応援事業」を開始すると発表しました。
ニーズに応じた支援ができるよう、1万円分の商品券や電子ポイントなど複数種類の支援が用意されるようです。
対象となる世帯は「住民税非課税世帯」など約190万世帯となります。
東京都の支援事業のほかにも「住民税非課税世帯」を対象とした優遇措置は様々なものがあります。
今回のニュースを皮切りにして耳にする機会が増えてきた「住民税非課税世帯」という区分ですが、実際にどんな世帯が対象になるかまで把握されている方は多くないかもしれません。
今回は「住民税非課税世帯」の対象となる条件について、また非課税世帯の年齢別に高齢者の占める割合についても確認していきます。
1. 【最新】2024年6月に発表された東京都「物価高騰対策臨時くらし応援事業」
東京都は、物価高の影響を受けやすい低所得世帯に対して1万円分の商品券等を送付し、生活必需品の購入を支援する「物価高騰対策臨時くらし応援事業」を実施しています。
【写真全5枚中1枚目】東京都「物価高騰対策臨時くらし応援事業」で選択できる商品券。
2枚目以降では、住民税のしくみや年代別「住民税非課税世帯」の割合も掲載。1/5

対象となる世帯は都内区市町村の住民基本台帳に記録された世帯のうち以下の世帯です。
- 世帯全員が2023年度「住民税均等割が非課税」または「住民税均等割のみ課税」である世帯
- 新たに2024年度に「住民税非課税」または「住民税均等割のみ課税」となる世帯
2023年度住民税(所得割)が課税されていたが、2024年度からは世帯全員が非課税又は住民税均等割
のみ課税となった世帯
また、上記1・2とも国の「新たな経済に向けた給付金・定額減税一体措置」のうち、低所得者支援として実施されている給付金(7万円もしくは10万円)の支給対象となった世帯が対象です。
つまり、住民税非課税世帯および住民税均等割のみ課税世帯が対象と言い換えられます。
通知書等が送付されるタイミングは自治体ごとに異なりますが、遅くとも2024年7月移行に準備ができた区市町村ごとに郵送されるとのことでした。
こうした措置対応が取られる住民税非課税世帯。そもそも「住民税」とは何なのか、「住民税非課税世帯」に該当する条件もあわせて次の章から確認していきましょう。
2. 【おさらい】非課税世帯もある「住民税」とはそもそも何ですか?
住民税とは、行政サービスの活動費に充てる目的でその地域に住む個人に課する地方税のこと。
公共施設、上下水道、ごみ処理、学校教育といった行政サービスを受けるためにも、大切な税金です。
厳密には道府県民税と市町村民税がありますが、一括して各市町村に納めることで市町村から都道府県に払われます。
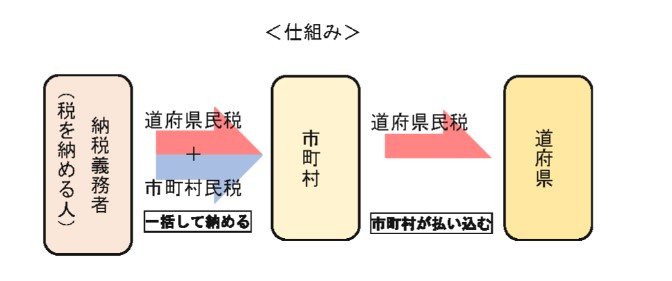
納税額は個人で異なり、前年の所得をもとに均等割(一律)と所得割(所得×およそ10%)の合計額で決定されます。
では、所得がどれほど少なければ住民税が課税されない「住民税非課税世帯」になるのでしょうか。
3. 「住民税非課税世帯」に該当する条件とは?年収いくらが目安か
前提として、生計を一にする家族全員が住民税非課税である場合に、その世帯は「住民税非課税世帯」となります。
世帯に一人でも課税される人がいると、住民税非課税世帯には該当しないので留意しておきましょう。
住民税非課税世帯になる条件は、厳密には自治体によって異なります。
参考までに、東京23区内と大阪市の例を確認しましょう。
3.1 東京都23区内の場合
- (1) 生活保護法による生活扶助を受けている方
- (2) 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- (3) 前年中の合計所得金額が下記の方
<同一生計配偶者又は扶養親族がいる場合>
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
<同一生計配偶者及び扶養親族がいない場合>
45万円以下
3.2 大阪市の場合
- (1)生活保護法の規定による生活扶助を受けている方(医療扶助、教育扶助など、生活扶助以外の扶助を受けているだけでは非課税にはなりません)
- (2)障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万3999円以下)である方
- (3)前年の合計所得金額が、次の算式で求めた額以下である方
<同一生計配偶者または扶養親族がいる場合>
35万円 × (本人 + 同一生計配偶者+扶養親族)の人数+ 21万円 + 10万円
<同一生計配偶者および扶養親族がいない場合>
35万円 + 10万円(給与所得者の場合、年収100万円以下である方が該当します。)
どちらもほとんど同じ基準であるとわかります。給与所得者の単身世帯であれば、約100万円が目安といえるでしょう。
住民税非課税になる年収は居住地や収入の種類、家族構成等複数の要素によって変わります。
不明点や具体的な疑問がある場合には、自治体の窓口などで相談してみることが大切です。
次の章からは、年代別の「住民税非課税世帯」の割合をチェックしていきましょう。
4. 年代別「住民税非課税世帯」の世帯割合は?シニアの割合が大きい理由とは
厚生労働省「令和4年国民生活基礎調査」から、年代別の住民税非課税世帯の割合(全世帯に占める住民税非課税世帯の割合)をチェックしてみましょう。
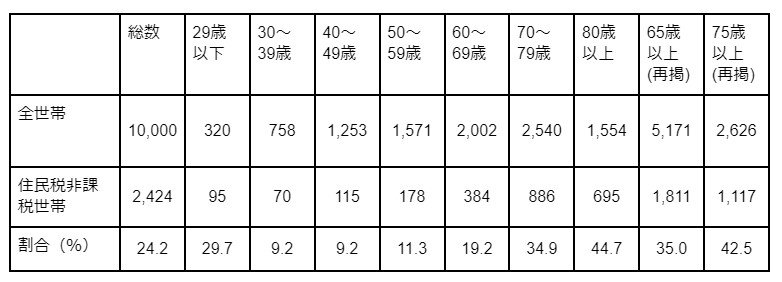
- 30歳代:9.2%
- 40歳代:9.2%
- 50歳代:11.3%
- 60歳代:19.2%
- 70歳代:34.9%
- 80歳代:44.7%
60歳代になると約2割が住民税非課税世帯となります。さらに、80歳代では44.7%が該当する様子が見受けられます。
年齢を追うごとに、住民税非課税世帯の割合が増えていることがわかるかと思います。
参考までに、住民税非課税世帯を母数とした場合、70~79歳が占める割合は37%、80歳以上が占める割合は29%であり、70歳代以上が合わせて66%を占めるようです。
高齢者が多い理由としては、主に以下のような背景が考えられるでしょう。
- 年金生活になって収入が下がる
- 年金所得控除が大きいため、所得が少なくなる
現役世代に比べ、高齢者世帯の所得は低下傾向にあるのが一般的。さらに、年金の所得控除は給与の所得控除よりも大きくなります。
厚生年金の平均額は約14万円。平均通りであれば課税世帯になりますが、平均以下で暮らす世帯も少なくありません。
たとえば大阪市の場合、住民税非課税になる目安年収として給与所得者は100万円以下、年金受給者(65歳以上)は155万円以下としています(いずれも扶養親族なしの場合)。


給与として年収155万円を稼ぐと、住民税非課税世帯にはなりません。年金受給者のほうが、非課税世帯に該当するハードルが低くなっているのです。
高齢となり体力的にも働けなくなれば、非課税世帯への給付金は心強い存在になっているでしょう。
次の章からは、2024年度に新たに住民税非課税世帯に該当する人も対象になることが決定している給付金について確認していきます。
5. 2024年度:新たに「住民税非課税等となる世帯」へ10万円の給付
政府は、2024(令和6)年度分の個人住民税において、新たに住民税非課税となった世帯に対し、1世帯当たり10万円を給付することを決定しました。
なお、住民税のうち「均等割」だけは課税され、「所得割」は課税されていないという世帯にも同様に10万円が支給されます。また、2023年度に給付を受けている方は、重複して受け取れません。
5.1 東京都23区内における所得目安
- 前年中の総所得金額等が、下記の金額以下の方
<同一生計配偶者又は扶養親族がいる場合>
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+42万円以下
<同一生計配偶者及び扶養親族がいない場合>
45万円以下
5.2 大阪市における所得目安
- 前年の総所得金額等の合計額が、次の算式で求めた額以下である方
<同一生計配偶者または扶養親族がいる場合>
35万円 × (本人 + 同一生計配偶者+扶養親族)の人数+ 32万円 + 10万円
<同一生計配偶者および扶養親族がいない場合>
35万円 + 10万円(給与所得者の場合、年収100万円以下である方が該当します。)
また、いずれも18歳以下の子どもがいる場合は、1人当たり5万円が上乗せして(もしくは別スケジュールにて)給付されます。
6. 【解説】税制優遇を活用しながらも、賢く資産形成をしていくことが大切
実際、非課税世帯の該当世帯には、いわゆる現役世代の占める割合はそこまで高くないことがわかります。
せっかく稼いだ給与から税金が引かれてしまうことに対して不満を抱える現役世代の方もいらっしゃるかもしれません。
給付金等がクローズアップされますが、自ら進んで住民税非課税世帯になろうと思う方は実際には少ないでしょう。
今回の制度以外にも、税制優遇が受けられる「資産形成」の方法があります。NISAやiDeCoなどは、運用しながら税制優遇を受けることができる制度の一つです。
また「生命保険料控除」を活用して、所得税や住民税の負担を軽減する方法もあります。
資産形成と聞くと、どのようにして資産を増やしていくかが注目されがちです。しかし、現行の制度を賢く活用して税負担を軽減しながら準備していくことも資産形成で重要なポイントといえるでしょう。
年度ごとの控除額はそこまで大きくないかもしれませんが、控除金額の総額で考えると税負担の軽減効果は決して小さなものではありません。
たとえば、現在加入している保険があれば「生命保険料控除」のどの項目に該当するかの確認、iDeCoなどでは公式サイトで実際の控除金額をシュミレーションなど、できることから「税負担軽減効果の目安」を把握していきましょう。