老後資金の主な財源には貯金や年金などが挙げられますが、「退職金」を老後資金に充当される方も少なくはありません。ご自身が将来受け取れる退職金がいくらなのかご存じでしょうか。
また、世間一般的にはどのくらいの退職金を受け取っている方が多いのかも気になります。
企業規模や勤続年数などによって退職金事情は異なりますが、世間でも安定した仕事として認知されている国家公務員では、どのくらい受け取られているのでしょうか。
平均では2000万円がひとつの目安となっているものの、当然ながら勤続年数で異なります。中途採用された場合、勤続何年を超えれば半分の「退職金1000万円」になるのか見ていきましょう。
記事後半では、どのくらいの退職金を受け取れば安心してセカンドライフを送ることができるのかについても見ていきたいと思います。
1. 国家公務員における中途採用の現実
人事院によると、2024年度に人事院が実施する採用試験は次のとおりです。
- 法務省専門職員(人間科学)採用試験 法務教官(社会人)
- 国家公務員採用一般職試験(社会人試験(係員級))
- 刑務官採用試験 刑務(社会人)
- 入国警備官採用試験 警備官(社会人)
これは2023年度においても同じでした。
なお、2023年度に経験者採用試験(係長級(事務))で合格したのは41人。採用者数は8人でした。
数に違いがあるのは、10省庁等(会計検査院・人事院・金融庁・デジタル庁・財務省・文部科学省・厚生労働省・農林水産省・国土交通省・環境省)が最終合格者の中から採用面接を行い、採用者を決定するからです。
ただし、係長級(事務)以外の経験者採用試験については、最終合格すれば原則採用されることとなっています。
【写真1枚目/全4枚】2023年度経験者採用試験採用候補者名簿からの採用状況。写真2枚目からは公務員の退職金額を深堀り!本当に2000万円あるの?1/4

では、国家公務員の退職金は平均でいくらくらいなのでしょうか。
2. 国家公務員の退職金は平均でいくら?
内閣官房の退職金に関する調査によると、国家公務員の退職金は平均で下記のとおりです。

2.1 常勤職員の平均支給額
- 定年:2112万2000円
- 応募認定:2524万7000円
- 自己都合:274万5000円
- その他:212万1000円
- 計:1104万3000円
2.2 うち、行政職俸給表(一)適用者の平均支給額
- 定年:2111万4000円
- 応募認定:2250万円
- 自己都合:327万5000円
- その他:230万円
- 計:1391万円
常勤職員、行政職俸給表(一)適用者ともに、平均支給額が1000万円以上となっています。理由が「定年」であるものに限定すると、どちらも2000万円を超えていますね。
「国家公務員の退職金は2000万円を超える」といわれるのは、数字上でも確認できそうです。
とはいえ、平均値は一部の大きな値に引っ張られるケースもありますので、金額ごとの人数も確認しましょう。
3. 退職手当支給額別の受給者数
退職金ごとの人数は以下のとおりでした。
3.1 常勤職員の定年退職金ボリュームゾーン
- 500万円未満:147人
- 500~1000万円未満:122人
- 1000~1500万円未満:287人
- 1500~2000万円未満:4422人
- 2000~2500万円未満:7891人
- 2500~3000万円未満:1207人
- 3000~3500万円未満:62人
- 3500~4000万円未満:12人
- 4000~4500万円未満:66人
- 4500~5000万円未満:26人
- 5000~5500万円未満:13人
- 5500~6000万円未満:4人
- 6000~6500万円未満:19人
- 6500~7000万円未満:5人
- 7000~7500万円未満:0人
- 7500~8000万円未満:0人
- 8000万円以上:0人
3.2 うち、行政職俸給表(一)適用者の定年退職金ボリュームゾーン
- 500万円未満: 61人
- 500~1000万円未満:24人
- 1000~1500万円未満:16人
- 1500~2000万円未満:638人
- 2000~2500万円未満:3090人
- 2500~3000万円未満:254人
- 3000~3500万円未満:2人
- 3500~4000万円未満:0人
- 4000~4500万円未満:0人
- 4500~5000万円未満:1人
- 5000~5500万円未満:0人
- 5500~6000万円未満:0人
- 6000~6500万円未満:0人
- 6500~7000万円未満:0人
- 7000~7500万円未満:0人
- 7500~8000万円未満:0人
- 8000万円以上:0人
ボリュームゾーンで見ても、2000~2500万円未満という人が多いことから、やはり2000万円はひとつの目安になるといえそうです。
ただし、勤続年数によって退職金の平均額は異なります。もし国家公務員として中途採用された場合、勤続何年でこの半分の1000万円を目指せるのでしょうか。
4. 国家公務員の定年退職金「勤続年数」何年で1000万円を超えるのか
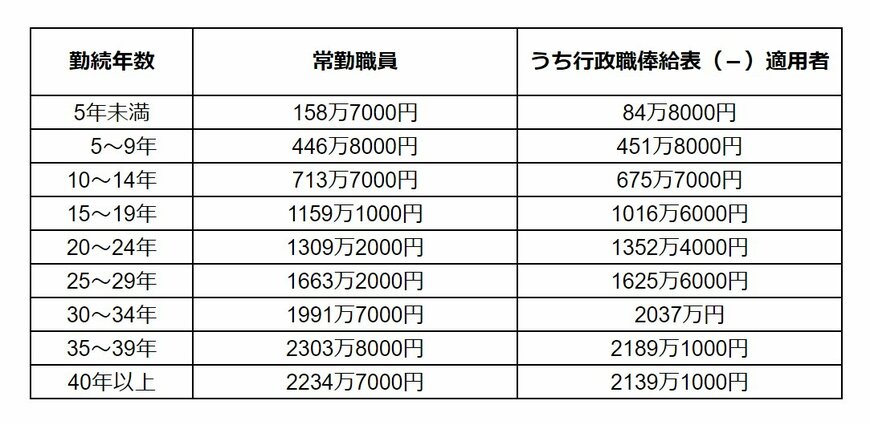
内閣官房の退職金に関する調査では、勤続年数別の退職手当平均支給額は下記のようになっています。
4.1 常勤職員の場合
- 5年未満:158万7000円
- 5年~9年:446万8000円
- 10年~14年:713万7000円
- 15年~19年:1159万1000円
- 20年~24年:1309万2000円
- 25年~29年:1663万2000円
- 30年~34年:1991万7000円
- 35年~39年:2303万8000円
- 40年以上:2234万7000円
4.2 うち行政職俸給表(一)適用者の場合
- 5年未満: 84万8000円
- 5年~9年:451万8000円
- 10年~14年:675万7000円
- 15年~19年:1016万6000円
- 20年~24年:1352万4000円
- 25年~29年:1625万6000円
- 30年~34年: 2037万円
- 35年~39年:2189万1000円
- 40年以上:2139万1000円
平均が1000万円を超えるのは、勤続年数15年~19年となっています。
なお、年齢別に見た場合、45~49歳における「応募認定」の退職金が平均で1768万8000円(常勤職員の場合)となっていることも、国家公務員→会社員への転職時の参考になりそうです。
では、会社員の退職金はいくらぐらいなのでしょうか。
5. 会社員として定年を迎えると退職金はいくら?
最後に会社員の定年退職金を見ておきましょう。
厚生労働省「令和5年就労条件総合調査 結果の概況」によると、勤続20年以上かつ45歳以上の退職者における退職金は以下のとおりです。

5.1 大学・大学院卒
- 定年:1983万円
- 会社都合:2156万円
- 自己都合:1519万円
- 早期優遇:2326万円
5.2 高校卒
- 定年:1618万円
- 会社都合:1969万円
- 自己都合:1079万円
- 早期優遇:2094万円
こちらも退職理由によって差がありますが、最終学歴や企業の規模、業種によっても支給額に差があることに注意が必要です。
そもそも退職金の制度がない企業も増えていることから、就業規則等の確認は必ずしておきましょう。
大企業や上場企業では一般に支給額が高くなる場合が多いですが、中小企業では支給額が少ない傾向にあります。
なお、35年以上の勤続年数ごとに見た場合、大学・大学院卒で2037万円、高校卒で1909万円となりました。
6. 貯蓄から投資へ
また近年では、物価高の影響を受けて「老後2000万円問題」から「老後4000万円問題」になりつつあるという意見もあります。
一昔前までは、老後資金に関しては退職金と公的年金でやりくりできる世帯が多く一般的でしたが、このままインフレが継続した場合、受け取れる退職金にも影響がでてくることになるでしょう。
さらに、少子高齢化に伴い将来の公的年金を頼りにすることも難しくなりつつあります。また超低金利の今、老後資金を預金だけで準備するにはかなりの時間と貯蓄額が必要になるでしょう。
「老後2000万円問題」の話題が出たときに「貯蓄から投資へ」という風潮が高まり、多くの方が資産運用を意識したのではないでしょうか。
今の時代、老後資金の準備には預金だけではなく投資を取り入れることは必要不可欠になりつつあります。
しかし投資は預金とは異なり、元本保証がなくリスクを伴います。必要な資産を準備していくには今話題の制度だけを取り入れるのではなく、自分にあった資産運用を選択しリスクと上手に付き合っていくことが大切です。
まずは、将来必要な老後資金はいくらか、退職金はどのくらい受け取ることができるのかなど、今のうちに確認しておくといいでしょう。
7. 現役時代からの資産準備を計画
今後のキャリアを考える上で、生涯賃金に大きく影響を与えるのが退職金です。もし転職を行う場合、勤続年数が途切れるため退職金額が変わるでしょう。
国家公務員として中途採用される場合でも、勤続年数を増やせば退職金が1000万円を超える可能性は残ります。
しかし、実際には物価が上昇しており、退職金の金額は減少傾向にある現代。個人での自助努力が求められているのも事実です。
今後の水準が保証されているわけではないので、退職金に頼りすぎるのは避けるべきでしょう。
老後までに時間がある方は、早いタイミングから貯金や運用について検討してみてはいかがでしょうか。


参考資料
- 内閣官房内閣人事局「退職手当の支給状況」
- 厚生労働省「令和5年就労条件総合調査 結果の概況」
- 人事院「2023年度経験者採用試験採用候補者名簿からの採用状況」
- 人事院「社会人の皆さんへ(中途採用に関する情報)」
- 人事院「経験者採用試験に関するQ&A」
奥田 朝