
6月はボーナス支給月です。今から「ボーナスで何を買おうか」と嬉しい悩みを抱えている人もいるかもしれません。
一方で、近年の物価上昇によって、家計のやりくりが難しくなったという話をよく耳にします。
ファイナンシャルアドバイザーとしてお金のアドバイスをする筆者ですが、家計の見直しについての相談を受けることもしばしばです。
2019年に話題となった「老後2000万円問題」は記憶にありますでしょうか?老後の30年間で約2000万円が不足すると発表されて話題になった問題です。
当時も老後生活に対する不安によって注目を浴びていましたが、5年たった今ではさらなる物価上昇によって不安が煽られている状況です。
そこで本記事では65歳以上の無職夫婦世帯に着目し、貯蓄や年金、支出などのリアルな老後生活を確認していきます。
1. 【65歳以上】最新データからシニアの平均貯蓄額を調査
まずは65歳以上の世帯における平均貯蓄額をみてみましょう。
総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」から、平均貯蓄額と中央値を確認します。
【写真全5枚中1枚目】65歳以上世帯の貯蓄額平均と中央値。2枚目は厚生年金の平均受給額を一覧表で紹介1/5
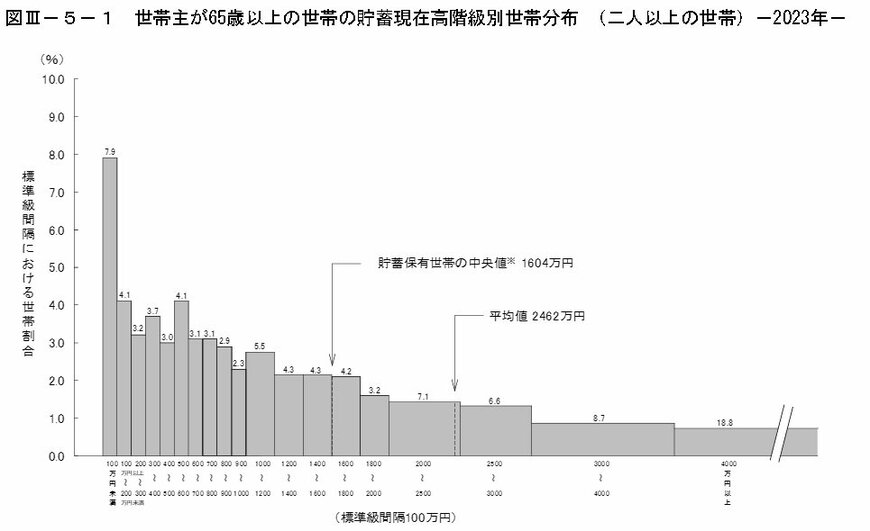
- 貯蓄平均値:2462万円
- 貯蓄中央値:1604万円
平均値が2462万円と聞くと、「老後2000万円問題」をクリアしている世帯が意外と多いと感じるかもしれません。
しかし、平均値は貯蓄の大きな世帯に数値が引き上げられる性質があります。
そのため、今回参考にすべきは、より実態に近い中央値の「1604万円」を参考にするとよいでしょう。
なお、2022年度の中央値は「1677万円」となっており、昨年度よりも73万円ダウンとなっています。
やはりインフレなどを背景とした生活費の高騰が背景にあるのでしょうか。
また、貯蓄4000万円以上を有している世帯が18.8%と約2割確認できましたが、一方で100万円未満という世帯も7.9%みられます。
老後に安心して暮らせる資産額は各家庭によって異なります。
しかし長い老後生活を貯蓄の取り崩しによって生活していくことは、どれだけ貯蓄に余裕があっても不安に感じるものでしょう。
そんなときに頼れる存在となるのが「公的年金」です。
現代シニアにとって唯一の収入源となっていることも少なくありませんが、一体いくらほどの年金を受給しているのでしょうか。次章で確認していきます。
2. 「厚生年金・国民年金」の平均受給額はいくら?
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、平均的な厚生年金と国民年金の受給額を見ていきます。
2.1 厚生年金の平均月額
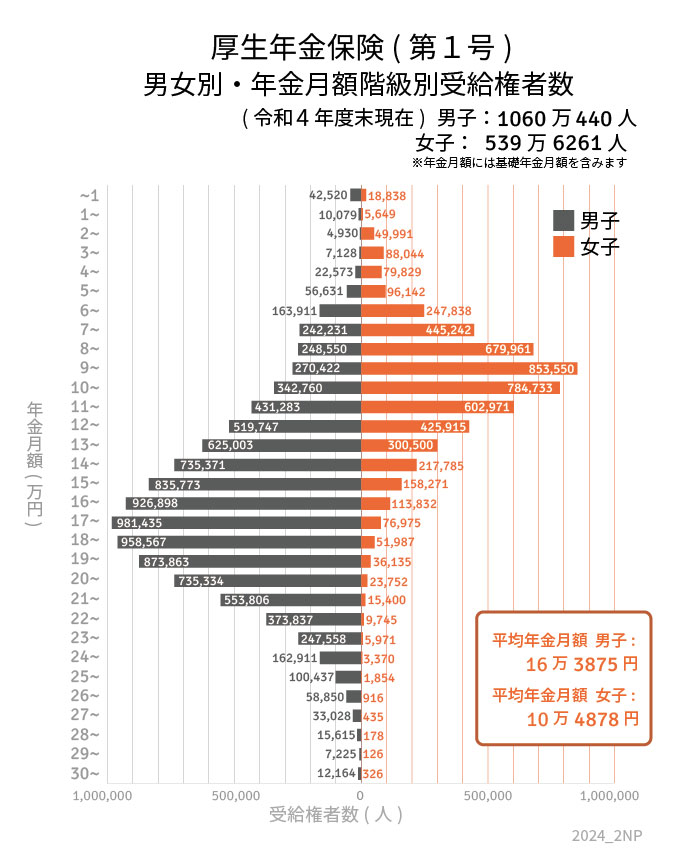
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.2 国民年金の平均月額
続いて国民年金の受給額を確認しましょう。
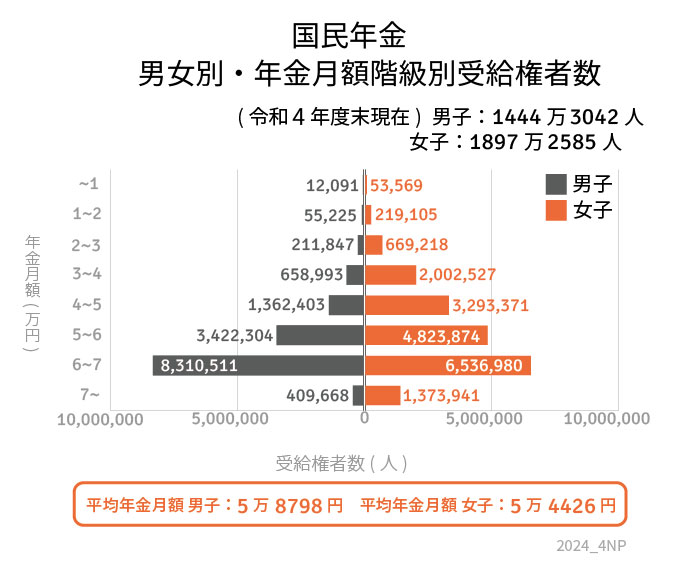
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
自営業者や専業主婦(夫)などが加入する国民年金の受給額は、平均で約5万円となりました。
これに対して、会社員や公務員が加入する厚生年金は、平均的な受給額が月額約14万円となりました。
この金額差は、長い老後生活において大きな影響を与えそうです。
なお、夫婦が国民年金のみで生活するとなると、合計で月額約10万円程度の収入となります。
インフレで物価高が進む昨今、多くの世帯では二人の生活費を10万円以内におさめるのは難しいでしょう。
このため毎月赤字が発生し、貯蓄の取り崩しや追加の収入源が必要となることが多いです。
一方、厚生年金を受給している場合でも、医療費や予期せぬ出費に備えるために、貯蓄や資産運用を行っているシニアも少なくありません。
まとめると、シニアの年金事情は、国民年金のみで生活するのは厳しいのが現状であり、厚生年金を受給している場合でも、老後の安定した生活のためには追加の資金計画が重要ということになります。
3. 【シニアの生活費】65歳以上無職夫婦、1ヶ月の生活費はいくら?
2024年3月に公表された総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりです。
3.1 65歳以上「無職世帯」家計の収支
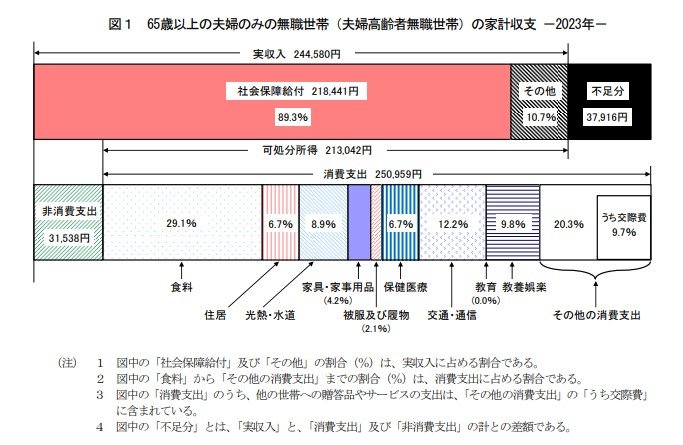
実収入:24万4580円
- うち社会保障給付:21万8441円
消費支出:25万959円
- うち食料:7万2930円
- うち光熱・水道:2万2422円
- うち保健医療:1万6879円
- うち交通・通信:3万729円 など
非消費支出:3万1538円
月の収支:▲3万7916円
データから毎月約3万円以上の赤字が出ていることが確認できます。
主に食費と光熱・水道費の合計約10万円が大きな要因となっています。
食費が毎月約7万円、光熱・水道費が約2万円かかっており、特に食費は変動費の中でも膨らみやすい項目です。
シニアは収入を増やす手段も多くないなかで、支出だけが増えていくことに対して不安を覚える方もいるでしょう。
家計の見直しや支出の最適化については、ファイナンシャルアドバイザーなどのお金の専門家に相談するのも一つの方法です。
収入と支出のバランスを見ながら、無理のない節約方法や最適な資産形成の方法を提案することも可能です。
次章では、日頃ファイナンシャルアドバイザーとして勤務する筆者がおすすめする資産形成の方法について解説します。
4. お金のプロから資産形成のアドバイス
老後生活を考えるうえでは、今と比べて生活水準がどれぐらい変化する可能性があるかを認識しておく必要があります。
65歳以上の世帯の貯蓄や支出などの生活水準を確認しましたが、今の自分たちの生活と比べてみるといかがでしょうか。
平均と比べて十分に備えができているなら問題ありませんが、その逆なら早いタイミングからの改善が必要となります。
まず、貯蓄を増やすためには資産を増やすことが大切です。
近年ではNISAやiDeCoなどの税制優遇制度が進出してきました。
投資信託などを活用した資産形成にはリスクが伴いますが、長期的に運用することで大きな利益が生まれる可能性が期待できます。
また、資産を増やすためには無駄な出費がないか確認し、固定費を削減させるのもポイント。
ご自身の家計を見直したときに、不要な保険など意外な固定費が高くついていることも珍しくありません。
とはいえ、保険とひとくちにいっても、どのような保障を残せばいいのか、新たに追加すべき保障はないのか、ご自分での判断は難しいところです。
客観的な立場から生活状況を確認してもらうことで、最適な運用方法や固定の見直し方法が見つかるかもしれません。
困ったときはお金のプロを活用するなどして、老後に向けた資産形成を考えてみましょう。
5. 【参考】60歳代・ひとり世帯の貯蓄額
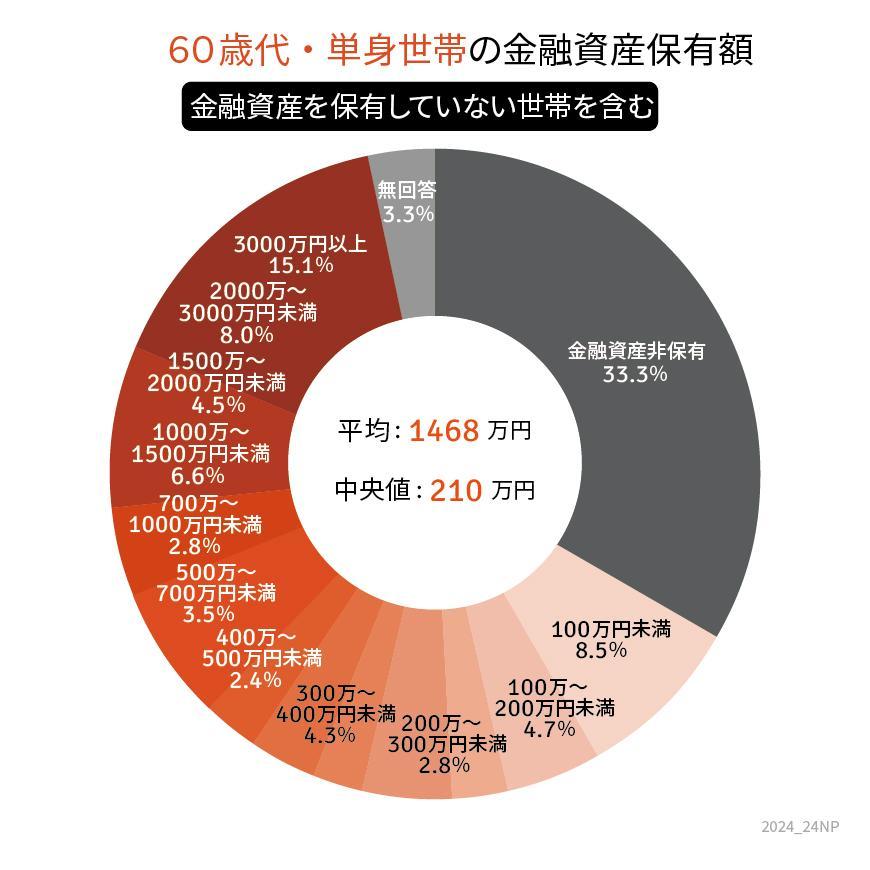
- 金融資産非保有:33.3%
- 100万円未満:8.5%
- 100~200万円未満:4.7%
- 200~300万円未満:2.8%
- 300~400万円未満:4.3%
- 400~500万円未満:2.4%
- 500~700万円未満:3.5%
- 700~1000万円未満:2.8%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:4.5%
- 2000~3000万円未満:8.0%
- 3000万円以上:15.1%
5.1 <平均と中央値>
- 平均:1468万円
- 中央値:210万円

参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 厚生労働省「令和4年国民生活基礎調査」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 内閣府「生活設計と年金に関する世論調査」
川勝 隆登