

40歳代、50歳代になると、老後の生活に不安を覚える人もいるかもしれません。
特に、老後のお金に関する問題は深刻で「老後破綻」という言葉を耳にすることも多くなっています。
そのような老後のお金の問題に不安を感じる人が検討したいのが「年金の繰下げ受給」です。年金の受給開始年齢を遅らせることで、年間の受給額を増やせる制度となっています。
ただし、厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、年金の繰下げ受給の利用率はわずか1.3%です。
では、なぜ年金の繰下げ受給の利用率は少ないのでしょうか。何か、大きなデメリットがあるのでしょうか。
本記事では、年金の繰下げ受給の概要とそのデメリットについて解説します。年金の繰下げ受給を検討している人や老後のお金に不安を感じる人は、ぜひ参考にしてみてください。
1. 年金の繰下げ受給とは
まずは、年金の繰下げ受給がどのような制度かを確認しましょう。
年金の繰下げ受給は、年金の受給開始時期を遅らせることで年間の受給額を増やせる制度です。通常、年金は65歳から受取を開始しますが、繰下げ受給を利用すれば最長75歳まで受給を遅らせることができます。
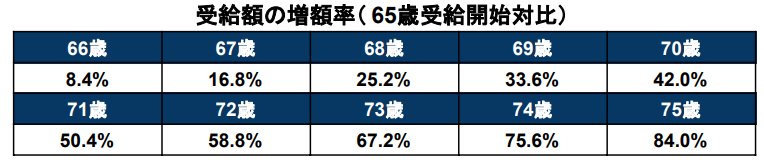
受給開始年齢ごとの受給額増額率は以下のとおりです。
1.1 受給開始年齢ごとの年金受給額減額割合
受給開始年齢 年金受給額の増額率(65歳対比)
- 66歳 +8.4%
- 67歳 +16.8%
- 68歳 +25.2%
- 69歳 +33.6%
- 70歳 +42.0%
- 71歳 +50.4%
- 72歳 +58.8%
- 73歳 +67.2%
- 74歳 +75.6%
- 75歳 +84.0%
75歳まで受給開始を遅らせれば、65歳から受取を開始した場合と比べて年間にもらえる額を+ 84%も増やせます。
65歳から受取を開始した場合の受給額が月額10万円の人が75歳まで受取開始を遅らせた場合、受給額は月額18万4000円です。
毎月の受給額を増やせる年金の繰下げ受給ですが、デメリットもあります。次章で繰下げ受給のデメリットを詳しく見ていきましょう。
2. 繰下げ受給のデメリット1.寿命によっては損をする
繰下げ受給のデメリット1つ目は、寿命によっては損をすることです。寿命が短い場合には、繰下げ受給を利用することでトータルでもらえる年金額が減ってしまいます。
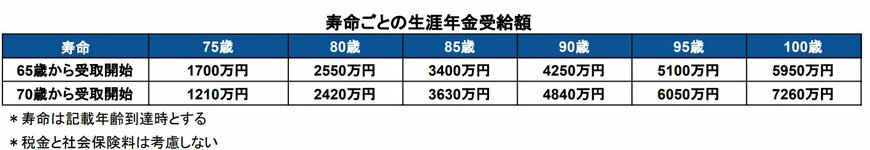
例えば、以下の条件で65歳から年金の受け取りを開始した場合と70歳から受け取りを開始した場合とで寿命ごとの生涯年金受給額をシミュレーションしてみましょう。
- 1975年1月1日生まれ
- 平均年収400万円
- 23歳~64歳まで会社員として勤務
シミュレーションの結果は以下のとおりです。
寿命ごとの生涯年金受給額2/4
出所:筆者作成
2.1 寿命ごとの生涯年金受給額
寿命 65歳から受取開始 70歳から受取開始
- 75歳 1700万円 1210万円
- 80歳 2550万円 2420万円
- 85歳 3400万円 3630万円
- 90歳 4250万円 4840万円
- 95歳 5100万円 6050万円
- 100歳 5950万円 7260万円
*寿命は記載年齢到達時とする
*税金と社会保険料は考慮しない
85歳よりも長生きをする場合は、繰下げ受給により受給開始を70歳に遅らせた方がお得です。一方で、寿命が80歳以下の場合には、繰下げ受給をせずに65歳から通常通り受給を開始した方がお得になります。
事前に寿命を予測することは難しいですが、寿命が短い場合には繰下げ受給を選択したことで損をする場合があることも覚えておきましょう。
年金受給額が「増える」ことに目がいきがちですが、収入が増えれば税金や社会保険料も比例して高くなります。
次章で税金と社会保険料がどのくらいかかるのか、年金受給額「月15万円」と「月20万円」でシミュレーション比較してみましょう。
3. 繰下げ受給のデメリット2.税金と社会保険料が高額になる
繰下げ受給のデメリット2つ目は、税金と社会保険料が高額になることです。繰下げ受給を利用して年金の受給額面を増やせば、その分税金と社会保険料の負担率が重くなります。
例えば、以下の条件で「月15万円」年金をもらう人と「月20万円」年金をもらう人の税金と社会保険料を比較してみましょう。
- 東京都練馬在住の独身70歳
- 収入は年金のみ。
- 基礎控除と社会保険料控除のみを適用(生命保険料控除や地震保険控除などはなし)
計算の結果は以下のとおりです。
年金受給額「月15万円」の税金と社会保険料をシミュレーション3/4

出所:筆者作成
年金月15万円(年180万円)にかかる税金と社会保険料
-
所得税:年4000円
(180万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約15万円(社会保険料控除))×5.105%(所得税率) -
住民税:年1万5000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約15万円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額) - 国民健康保険料:年6万4000円
- 介護保険料:年8万6000円
-
手取り:年163万2000円(月13万6000円)
180万円ー3000円(所得税)ー1万5000円(住民税)ー6万4000円(国民健康保険料)ー8万6000円(介護保険料)
年金受給額「月20万円」の税金と社会保険料をシミュレーション4/4

出所:筆者作成
年金月20万円(年240万円)にかかる税金と社会保険料
-
所得税:年2万8000円
(240万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約27万円(社会保険料控除))×5.105%(所得税率) -
住民税:年6万3000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約27万円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額) - 国民健康保険料:年16万6000円
- 介護保険料:年10万4000円
-
手取り(年間):年204万円(月17万円)
240万円ー2万8000円(所得税)ー6万3000円(住民税)ー16万6000円(国民健康保険料)ー10万4000円(介護保険料)
額面月15万円の場合、税金と社会保険料を引いた手取りは月13万6000円で、手取り率は90.7%となっています。一方で、額面月20万円の場合、税金と社会保険料を差し引いた手取りは月17万円で、手取り率は85%です。
やはり、額面の年金が高額になるほど、税金と社会保険料の負担割合が高くなることがわかります。
4. 年金受給額をシミュレーションしよう
本記事では年金の繰下げ受給について解説しましたが、もともとの年金受給額は人それぞれです。
現役時代の年収や勤務期間によって、受給額が決まります。人によっては、わざわざ繰下げ受給をしなくても高額な年金をもらえる場合もあるでしょう。
そのため、まずは自分が老後にどれくらいの年金をもらえるのかシミュレーションしてみてください。日本年金機構の「ねんきんネット」を使えば、簡単にシミュレーションが可能です。


参考資料
苛原 寛


