少子高齢化が進む今日、将来の年金額が減少する可能性が考えられます。年金以外の老後資産を早めに準備することが重要です。
老後生活を支える柱となる「国民年金」と「厚生年金」。しかし、平均受給額は国民年金が5万円台、厚生年金が14万円台と、安心できるとは言い切れない収入でしょう。
現役世代の人々は、将来の老後に備えていく必要があります。その中でも「貯蓄」は重要な要素です。
今回は、老後を控える50歳代・二人以上世帯の貯蓄額と、現代シニアの厚生年金と国民年金の平均月額、また2024年度の年金額例をみていきます。
1. 【50歳代・二人以上世帯】貯蓄500万円台は何パーセント?
50歳代・二人以上世帯で「貯蓄500~700万円未満」を達成している人はどれくらいいるのでしょうか。
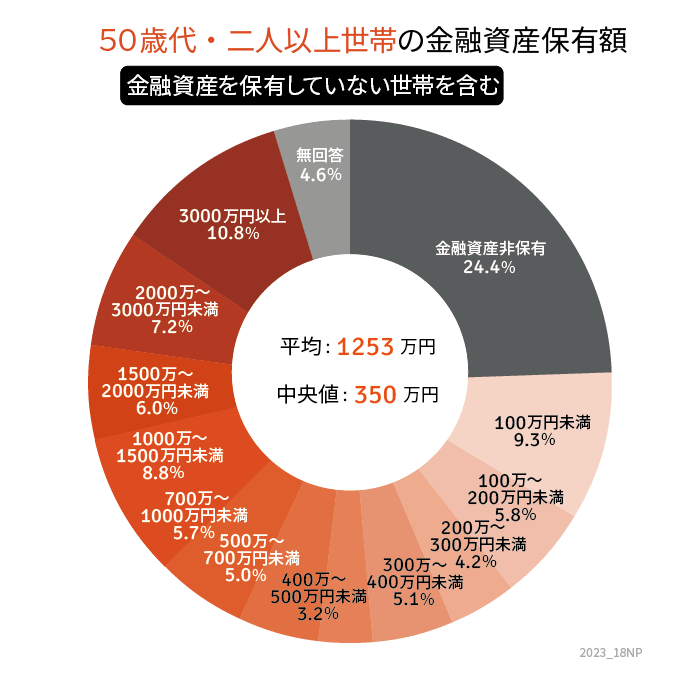
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」より、50歳代・二人以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
1.1 【50歳代・二人以上世帯】の貯蓄500万円~700万円未満の割合
- 5.0%
1.2 【50歳代・二人以上世帯】の貯蓄700万円未満の割合
- 57.0%
1.3 【50歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1253万円
- 中央値:350万円
貯蓄500万円~700万円未満は1割未満、貯蓄700万円未満でみると約6割となりました。
2. 【厚生年金と国民年金】平均月額はいくらか
では、みなさん年金は平均で月いくら受給しているのでしょうか。
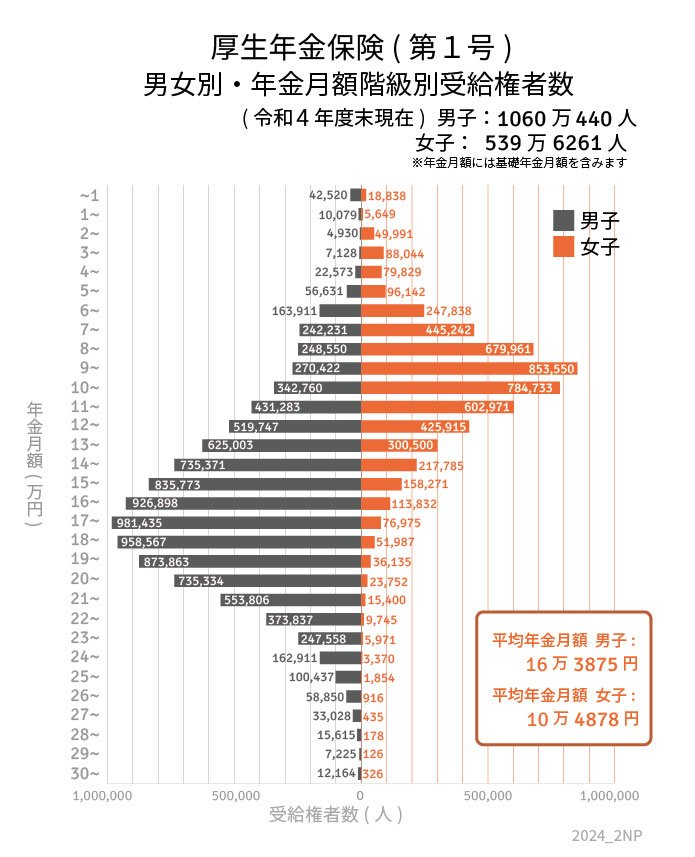
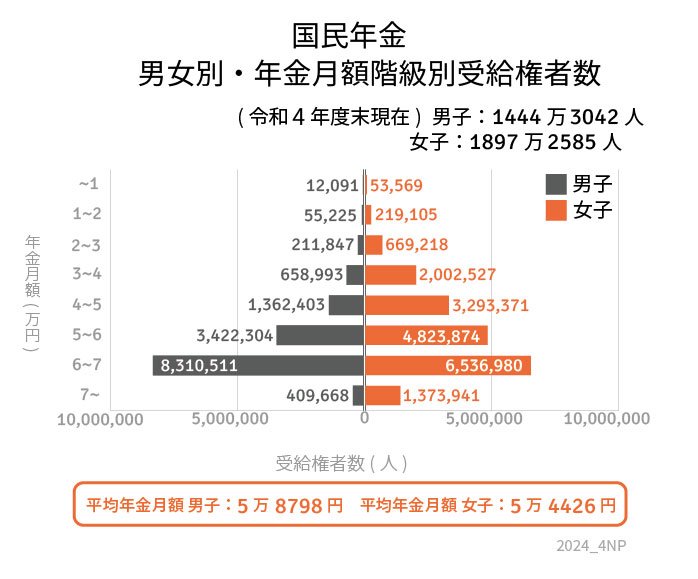
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、現代シニアの平均的な年金額も見ていきましょう。
2.1 厚生年金の平均年金月額
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.2 国民年金(老齢基礎年金)の平均年金月額
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
国民年金で5万円台、厚生年金で14万円台でした。
次は、厚生労働省より公表された、2024年度最新の年金額の例をチェックしてみましょう。
3. 【2024度の年金額】2.7%増額。厚生年金と国民年金はいくらか
年金額は毎年度改定されます。
厚生労働省より公表された、2024年度最新の年金額の例を見てみましょう。
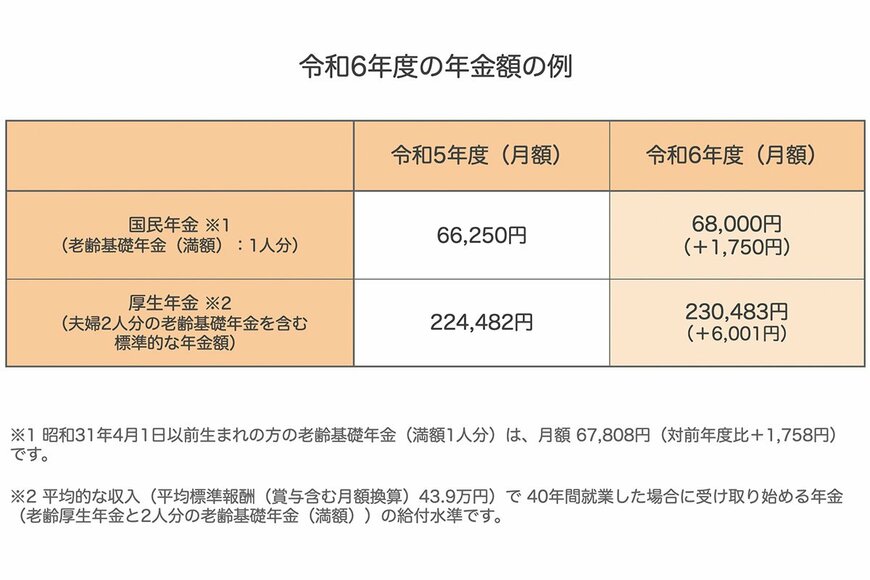
3.1 2024年度の年金額の例(国民年金と厚生年金)月額
- 国民年金(満額):6万8000円(+1750円)
- 厚生年金※:23万483円(+6001円)
※平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」。
厚生年金はモデル夫婦となっており、1人分にすると16万2483円です。
4. 自立した老後をめざすために
これまで50歳代・二人以上世帯の「貯蓄700万円未満の割合」と年金月額を確認してきました。
少子高齢化の現代では、今後年金額が下がる可能性もあります。
日本の年金制度は、受給差が生まれる仕組みとなっています。自分の受け取れる年金額を把握することが重要です。
年金の受給額は「ねんきん定期便」や「ねんきんネット」で確認できます。予想以上の収入であれば良いですが、少なければ対策が必要です。
まずは自分の年金額を確認し、必要な資金を見積もりましょう。そうすることでリスクを見極めることができます。
老後のためにはしっかり準備をして、安心して生活を送りたいものです。
4.1 【ご参考】50歳代・二人以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:24.4%
- 100万円未満:9.3%
- 100~200万円未満:5.8%
- 200~300万円未満:4.2%
- 300~400万円未満:5.1%
- 400~500万円未満:3.2%
- 500~700万円未満:5.0%
- 700~1000万円未満:5.7%
- 1000~1500万円未満:8.8%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:7.2%
- 3000万円以上:10.8%
※金額等は執筆時点での情報にもとづいています。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
齊藤 慧