
みなさんは、自分が将来もらえる年金の金額をご存じですか。
2024年1月19日に厚生労働省より公表された2024年度の年金額は、老齢基礎年金の満額で6万8000円、夫婦ふたり分の標準的な厚生年金で23万483円でした。
もらえる金額が思ったよりも少なくて、不安に感じている方もいるかもしれません。
より豊かな老後の生活を送るために、いくつかの手続きを行えば、将来の年金額を増やすことが可能です。
今回は、年金を増やす方法を3つご紹介します。
1. もらえる年金額をチェック
まずは、自分がもらえる年金額を知る必要があります。
年金額は、日本年金機構から送られてくる「ねんきん定期便」を確認してみましょう。
ねんきん定期便は、毎年自分の誕生日の頃に送られてきます。
50歳未満の方の場合、ねんきん定期便には、これまでの加入実績に応じた年金額が記載されているので、年金額を確認する上で参考になります。
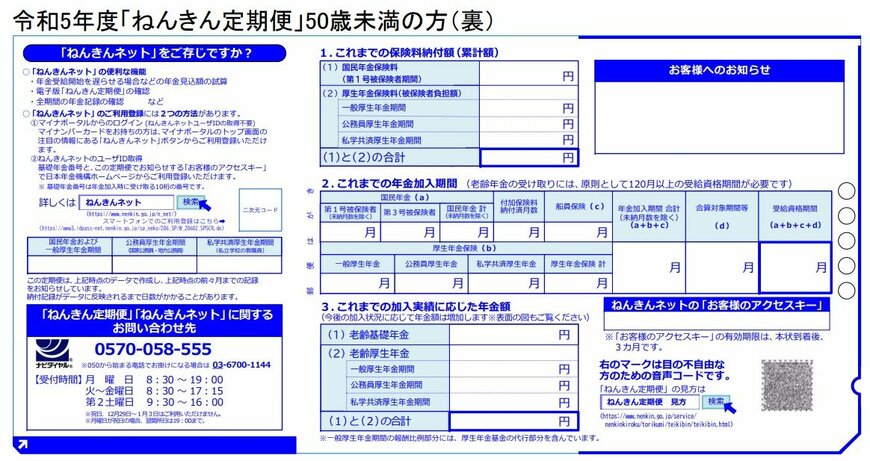
35歳と45歳は、詳細な年金の情報が掲載されており、50歳以上の方にも、年金の見込み額が記載されています。
59歳の方は、年金を受け取る直前の情報を確認することができるでしょう。
最近届いたねんきん定期便を紛失してしまったという場合は、インターネット上でねんきん定期便を見ることができます。
初期設定やログイン、パスワード設定などの手続きが必要ですが、ねんきんネットによる電子版のねんきん定期便をチェックしてみましょう。
2. どのくらい年金をもらってる?老後の生活に足りる?
次に、現在の年金受給者の方々が、毎月どのくらい年金をもらっているのか見ていきます。
最新の厚生労働省の資料によると、2022年度末現在における厚生年金保険(第1号)の老齢給付の受給者の平均年金月額は、併給する老齢基礎年金の額を含めて、老齢年金が14万4982円となっています。
そして国民年金の老齢年金受給者の平均年金月額は、2022年度末現在で5万6428円となっています。
みなさんは、現在の毎月の消費支出と見比べて、この年金額で生活していけるでしょうか。
もし足りないと感じる場合、あといくらくらいあれば良いのか、具体的な金額を計算してみましょう。
例えば、現在毎月25万円お金を使っている場合、年金額15万円では、毎月10万円の赤字となっていしまいます。
単純に計算しても1年間で120万円、仮に65歳で仕事を退職後、20年間生きるとすると2400万円が必要となります。
年金だけでは足りない不足分2400万円は、退職金、今までの貯蓄、毎月パートタイム等の仕事で補うことになりますが、もし年金が月1~2万円でも多くもらえたら、生活がだいぶ楽になりますね。
今からでも年金を増やす方法がないか、チェックしていきましょう。
3. 年金額を増やす方法3選
もらえる年金額を増やす方法を3つご紹介します。
3.1 年金の受給開始年齢を遅らせ、受け取る年金額を増やす
老齢基礎(厚生)年金を65歳で受け取らずに、受給開始時期を66歳~75歳まで遅くすると、遅くした分だけ毎月もらえる年金額を増やすことが可能です。
これを年金受給の繰下げと言います。
増額率は、「0.7%×65歳に達した月から繰下げ申出月の前月までの月数」で計算できます。

ただし、年金の繰下げ受給には注意点があります。
年金受給を遅らせれば、今後毎月もらえる年金が増えますが、繰り下げている期間中はもちろん年金はもらえません。
そのため、長生きすればもらえる年金総額は増えますが、万が一早めに亡くなってしまった場合、繰下げ受給をした方が、65歳から受け取るよりも、受給総額が少なくなる可能性があります。
具体的には、年金受給を5年遅らせ、70歳から年金を受け取り始めた場合、少なくとも81歳以上まで生きなければ、損をしてしまうことになります。
65歳以上も現役同様に働く予定の方や、健康寿命に自信がある方などが、繰下げを検討してみましょう。
3.2 付加年金に加入する
第1号被保険者・任意加入被保険者が定額保険料に加えて、付加保険料(月額400円)を納付すると、将来受け取る老齢基礎年金に、一定額の付加年金が上乗せされます。
例えば、20歳から60歳までの40年間、付加保険料400円×480月(40年)=19万2000円を納めた場合、200円×480月(40年)=9万6000円(年額)が付加年金額として老齢基礎年金に上乗せされます。
年金の受給開始から約3年たてば、払った保険料よりも上乗せされる金額の方が高くなるので、68歳になれば、加入しなかった場合よりも年金総額が大きくなります。
第1号被保険者・任意加入被保険者の方は、付加年金への加入を検討してみましょう。
3.3 未払い年金保険料を追納する
学生納付特例を利用した人や、年金保険料の免除・納付猶予を受けた人は、今までの未払い保険料を追納することによって、もらえる年金額を増やすことが可能です。
さらに、60歳までに老齢基礎年金の受給資格を満たしていない場合や、40年の納付済期間がないため老齢基礎年金を満額受給できない場合は、60歳以降でも国民年金に任意加入することができます。
ねんきん定期便が来た際などに、未払い保険料がないか確認して、ぜひ追納するようにしましょう。
4. まとめにかえて
もらえる年金金額を具体的に調べたり、いくら年金が増えたら良いのか計算してみると、老後の生活がイメージしやすくなりますね。
今回ご紹介した内容を参考にしながら、もらえる年金額を増やすことはできないか、ぜひ検討してみてはいかがでしょうか。
参考資料
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和5年度送付分)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和5年4月から老齢年金の繰下げ制度の一部改正が施行されました」
- 日本年金機構「令和5年度「ねんきん定期便」50歳未満の方(裏)」
下中英恵FP事務所 下中 英恵