


金融広報中央委員会が2024年2月に公表した「家計の金融行動に関する世論調査(令和5年)」によると、二人以上世帯の平均貯蓄額は前年より16万円アップしたとのことです。
しかし、平均値を引き上げているのはいわゆるアッパーマス層以上の世帯であり、実態を読み取るためのデータとしては不十分です。
今回は、金額別の貯蓄割合、平均値・中央値の推移、保有する金融商品の内訳などから、「二人以上世帯」の貯蓄状況について考察していきます。
1. 最新「二人以上世帯」の貯蓄割合一覧
金融広報中央委員会の「家計の金融行動に関する世論調査(令和5年)」を基に、最新データである2023年の貯蓄状況を見てみましょう。
- 金融資産非保有:24.7%
- 100万円未満:8.6%
- 100~200万円未満:6.8%
- 200~300万円未満:4.9%
- 300~400万円未満:4.5%
- 400~500万円未満:3.2%
- 500~700万円未満:6.5%
- 700~1000万円未満:5.7%
- 1000~1500万円未満:7.9%
- 1500~2000万円未満:4.4%
- 2000~3000万円未満:6.2%
- 3000万円以上:12.7%
平均値:1307万円
中央値:330万円
1.1 貯蓄額の平均値・中央値の推移
2016年から2023年までの時系列データを以下の表にまとめました。

2023年の平均値を見ると、前年に比べてやや増加していることがわかります。しかし、2021年のピーク時に比べると低水準であり、より実態に近い中央値は前年に比べて70万円減少しています。
また、「金融資産非保有世帯」の割合と時系列データを見てみると、2020年以降、3年連続で上昇していることがわかります。
【金融資産非保有世帯の割合】
- 2020年:16.1%
- 2021年:22.0%
- 2022年:23.1%
- 2023年:24.7%
2020年以降、新型コロナウィルスの感染拡大により、所得が減少した家庭も少なくありません。
また、現在は所得の増加が伴わない「悪いインフレ」と言われており、物価高騰による影響が大きいものと思われます。
平均値を押し上げているのは「3000万円以上」と回答したアッパーマス層以上の世帯であり、中央値や金融資産非保有世帯の割合などを見れば、実態は厳しいということがうかがえます。
2. 種類別に見る金融商品保有額
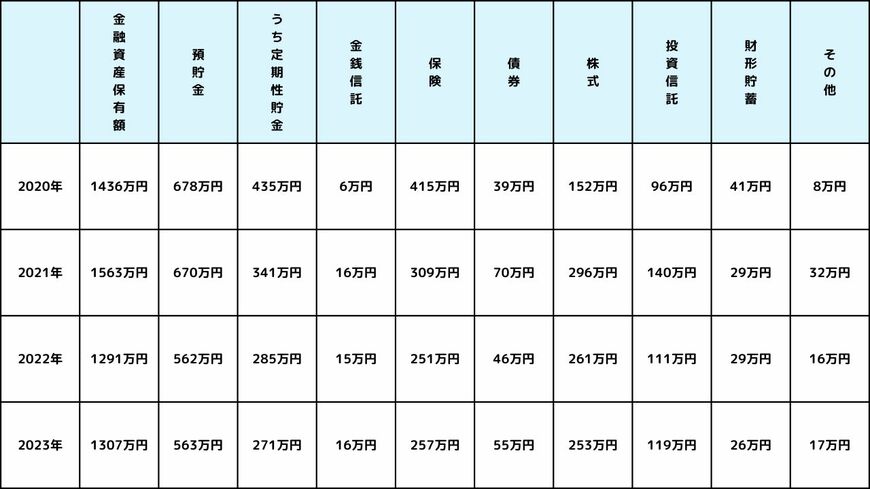
人によって資産の保有状況は異なります。金融資産保有世帯に限定し、金融資産保有額の内訳と、2020年からの推移を見てみましょう。
【2023年最新の種類別に見る金融商品保有額】
- 金融資産保有額:1758万円
- 預貯金(運用または将来の備え):758万円
- 金銭信託:22万円
- 生命保険:206万円
- 損害保険:34万円
- 個人年金保険:106万円
- 債券:74万円
- 株式:341万円
- 投資信託:160万円
- 財形貯蓄:34万円
- その他金融商品:23万円
2020年と比べて減少傾向にあるのは、「定期性貯金」と「保険」です。
低金利下では定期預金に入れる大きなメリットはなく、普通預金のまま保有しているケースも多いのでしょう。
また、家計を見直す際の対象となりやすい固定費の1つが「保険料」のため、インフレによる家計負担の増加が背景にあるものと推測されます。
一方で、投資への意識は継続して高いと見られ、債券や株式、投資信託の保有額については大きな減少は見られません。
将来への不安などから、資産運用に興味を持つ方が増えているのではないでしょうか。
3. 将来に向けて早めの準備を
二人以上世帯では、平均貯蓄額がやや増えているものの、より実態に近い中央値は減少しています。
金融資産を持たない世帯も増加していることから、貯蓄する余裕がない家庭も増えているものと推測されます。
しかしながら、老後資金や教育費などの将来の費用負担を考えれば、早めに準備を始めておかなければなりません。
貯蓄や投資に回す資金を捻出するためにも、家計の見直し、副業などによる収入増加など、自分にできることから始めてみてはいかがでしょうか。
参考資料
加藤 聖人


