「iDeCo(イデコ)」は老後資金準備に特化した制度で、税の優遇を受けられる点が特徴です。
基本的には長期の積み立てであるため、早く始めるほどまとまった老後資金を作れます。
この記事では、35歳と45歳でiDeCoを始めるケースを比較し、積み立てられる年金原資にどの程度の差があるかを試算します。
1. iDeCoを35歳から始めた場合と45歳から始めた場合の資産額と税制優遇額を比較
「iDeCo(イデコ)」は少額の積み立てを長期間続けることで、老後のための資産形成をする仕組みです。さらに加入者が拠出する掛金は全額が所得控除の対象となるため、所得税・住民税の負担軽減につながります。
iDeCoを35歳から始めた場合と、45歳から始めた場合に積み立てられる資産額と軽減できる税額を比較してみましょう。
前提条件は年収500万円の会社員が、毎月2万円の掛金を65歳まで積み立てるケースです。
なお、基礎控除以外の控除はないものとします。
1.1 iDeCoを35歳から始める場合と45歳から始める場合の資産額を比較
iDeCoの積み立てを35歳から始める場合と45歳から始める場合の元利合計額を比較してみましょう。
試算には、金融庁の「資産運用シミュレーション」を用います。

iDeCoで35歳から30年間積み立てた場合の元本は720万円で、45歳から20年間積み立てた場合は480万円です。30年積み立てた場合の元本は、20年積み立てた場合の1.5倍です。
しかし、1%で運用できた場合、30年積み立てた場合の元利合計は、20年積み立てた場合の約1.58倍となります。また、5%で運用できた場合は、2倍以上となります。
これは、iDeCoでは運用益を再投資するため、長期的に積立額以上に元本が増える「複利効果」があるからです。時間の経過とともに元本が増えるため、得られる利益の増加も期待できます。
複利効果は運用期間が長期になるほど大きくなります。そのため、45歳でiDeCoを始めるより、35歳で始めるほうが複利効果で資産を増やしやすくなるのです。
ただし、投資信託で運用する場合、運用益は確定ではなく、値下がりで元本割れするおそれもあります。高い利回りを得ようとリスクの高い運用をすると、値動きの振れ幅が大きくなることを知っておきましょう。
1.2 iDeCoを35歳から始める場合と45歳から始める場合の軽減税額を比較
iDeCoの積み立てを35歳から始める場合と45歳から始める場合の所得税・住民税の軽減税額を比較してみましょう。試算には、国民年金基金連合会のiDeCo公式サイト「かんたん税制優遇シミュレーション」を用います。

iDeCoでの運用成績は想定どおりにならない可能性もありますが、税制優遇の恩恵は所得のある人なら必ず受けられます。
上記の例では1年あたりの投資元本は24万円で、年間4万8000円もの税負担が軽減されることになります。24万円の元本で4万8000円の利益を得る難しさを考えると、非常に大きなメリットであるとわかるでしょう。
税負担の軽減額は、単純に運用期間の長さに比例します。35歳から始める場合と45歳から始める場合では、35歳から始めるほうが軽減額は大きくなります。
2. リタイアまでに準備すべき金額は?公的データからチェック
ここでは老後資金準備の目標金額を決めるため、平均的な年金生活者の家計収支を紹介します。目標金額のうち、いくらをiDeCoで準備するかを考えましょう。
2.1 65歳以上無職世帯の家計収支
以下は、総務省のデータによる65歳以上の年金生活者(無職世帯)の家計収支です。
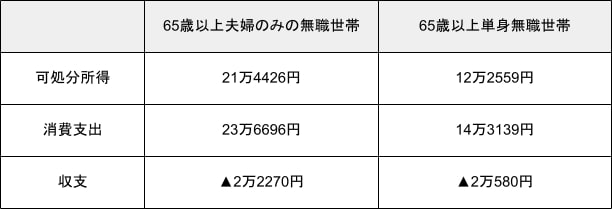
上記のデータから、高齢の年金生活者の夫婦世帯、単身世帯ともに毎月2万円程度の生活費の不足分があるとわかります。
2.2 老後資金準備の目標金額
上記の家計収支の不足分の65歳から90歳までの25年分は、以下のとおりです。
- 65歳以上夫婦のみの無職世帯:668万1000円(2万2270円×12カ月×25年)
- 65歳以上単身無職世帯:617万4000円(2万580円×12カ月×25年)
それぞれの生活費の不足分に、住宅のリフォーム資金や介護資金のような大きな支出を見積り、合計を準備すべき目標額としましょう。
なお、実際の老後の収支は、ねんきん定期便や現在の家計支出などをもとに試算してみるとよいでしょう。
3. iDeCoによる老後資金準備のポイント
4/4
ChristianChan/shutterstock.com
「iDeCo(イデコ)」で老後資金を準備する場合、以下の2点を押さえておきましょう。
3.1 所得のない人は掛金が所得控除になる恩恵を受けられない
iDeCoの掛金が全額所得控除になる点は、NISAにもない大きなメリットです。しかし、加入者が専業主婦(夫)のように所得がない場合、この優遇の恩恵を受けられません。所得のない人は、NISAのような制度で老後資金を準備するのも1つの方法です。
3.2 掛金の所得控除によって税負担が減った分はNISAの資金などに回す
iDeCoの掛金の所得控除で軽減された税額分は、特に意識しないでいると生活費などで費消してしまうと考えられます。その分をNISAのような投資に回すと、将来のライフイベントに活用できます。年末調整や確定申告のタイミングで、軽減された税額分の投資をしてはいかがでしょうか。
4. iDeCoの掛金は少額でも、なるべく早く積み立てを始めましょう
「iDeCo(イデコ)」は長期の積み立てであるため、運用期間が長いほど複利効果で資産を増やしやすくなります。
そのため、積み立ては早く始めるほど効率よく老後資金を準備できます。
とはいえ、30代では老後資金の準備に多くのお金を回せない人もいるでしょう。iDeCoは毎月5000円から始められるので、まずは少額でスタートするとよいでしょう。


参考資料
松田 聡子