


2023年の夏以降、メガバンクを中心に住宅ローンの「固定金利10年」の金利引き上げが続きました。
すでに住宅ローンを返済中の方も、これから借入を検討している方も、気になる「金利」。
「家」という大きな買い物であるがゆえに、わずかな金利差でも毎月の返済額は数万円、総返済額は数百万円もの違いが生じてしまいます。
今回は、32歳・会社員の男性から「同じ銀行でも人によって金利に差がある理由」について質問がありましたので、元銀行員である筆者がお答えしていきたいと思います。
1. 男性会社員(32歳)の「住宅ローン金利」に関するご質問
「住宅ローンについて質問です。銀行によって金利が違うのは知っていたのですが、どうやら同じ銀行内でも、人によって金利に差があると、先日知人と話しながら気づきました。
なんとなく、借入額や返済期間、担保資産の額などが影響しているのかな?とも思うのですが、その他に金利に影響を与える要素はありますでしょうか?
少しでも利息負担を減らしたいので、ご回答お願いします。」
質問者様がお考えのとおり、住宅ローン金利は「借入額」・「返済期間」・「担保となる不動産の価値」が適用金利に大きく影響します。
しかし、これ以外にも金利に影響を与えるものがありますので確認していきましょう。
2. 住宅ローン金利について
住宅ローンの金利は銀行により異なります。メガバンク3行の2023年12月現在の店頭金利(基準金利)を見てみましょう。
1/3

出所:各行の住宅ローン店頭金利(基準金利)をもとに筆者作成
上記のとおり、銀行によって金利が異なります。
ここから、お申し込み内容や審査結果などにより金利が優遇され、適用金利が決定します。
では、優遇金利はいったいどのように決まるのでしょうか。次章で確認していきます。
3. 住宅ローンの優遇金利はどうやって決まる?
住宅ローンの金利は、公表されている店頭金利(基準金利)から条件を満たすごとに少しずつ引き下げられるのが一般的です。
3.1 優遇金利の条件(例):かんたんに金利引き下げが可能なもの
- 給与振込口座をその銀行にする
- 定期預金を利用する(少額・3カ月など短期の場合が多い)
- NISA口座をその銀行で開設する
- その銀行のグループのクレジットカードを申込む
3.2 優遇金利の条件(例):その他
- 自己資金が所定の比率以上ある
- 長期優良住宅である
- 銀行が提携する不動産会社を介した取引である
- 銀行の取引企業の従業員である
※上記は一例であり、銀行により金利優遇の条件は異なります。
このように、さまざまな条件がありますが、一つでも多く条件を満たすことで金利を引き下げることが可能です。
4. 公表されていない金利優遇もある!
実は、先ほどご紹介した条件以外にも、金利引き下げの対象となるものがあります。しかし、公表されていないものですので、どの銀行が、どのような条件を設けているのかは分かりません。
ただ、銀行側としては、長い期間、多額の資金を貸す相手ですから「信用力の高さ」は重要なポイントとなるでしょう。
5. 住宅ローン金利1~3%で毎月の返済額&総返済額をシミュレーション
住宅ローンの金利が違えば当然ながら月々の返済額と総返済額は異なりますが、実際にどれくらい差が生じるのでしょうか。
シミュレーションしてみますので、金額の違いを見ていきましょう。
5.1 シミュレーション:借入額3000万円・借入期間35年・全期間固定・元利均等返済・ボーナス返済なし
2/3
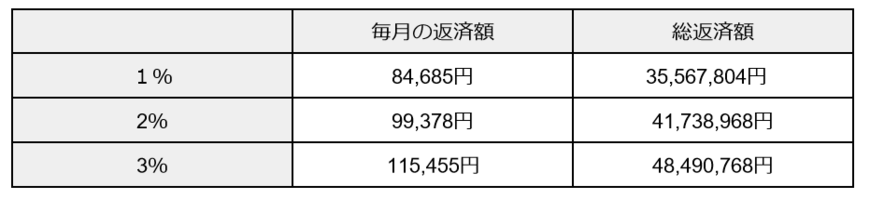
シミュレーション結果をもとに筆者作成
上記のとおり、金利が1%上がるごとに毎月の返済額が1万5000円前後増えています。
35年間の総返済額は、適用金利1%と3%では約1300万円もの差があります。
優遇金利については自身で操作できるものではありませんが、0.05%、0.1%とできる限り金利を抑えたいものです。
6. 住宅ローンの金利は「優遇」により人によって異なる
3/3

Amorn P/shutterstock.com
住宅ローンの金利は、質問者様がお考えのとおり「借入額」・「返済期間」・「担保となる不動産の価値」が適用金利に大きく影響します。
加えて、借入銀行との取引深耕や個人の信用力等によって金利が優遇されるため、たとえ同じ勤務先・同じ年収・同じマンションの隣り同士と類似する条件であっても人によって適用金利が違ってきます。
銀行が公にしていない優遇条件は気になるところですが、該当すれば幸運というところでしょうか。
金利が1%ほど異なれば、毎月約1万5000円前後、総返済額約600万円もの差が生じることも確認しました。
長きに渡る契約となりますので、慎重に金利プランや借入先を選びたいものですね。


和田 直子


