


「団塊ジュニア世代」は第二次ベビーブーム世代とも呼ばれており、団塊世代に次いで世代人口が多いとされています。
そんな団塊ジュニア世代も現在は40歳〜50歳代となっており、老後について考え始める年齢になっています。
豊かな老後生活を送るためには、ある程度の老後資金が必要になりますが、果たして団塊ジュニア世代の人たちはどのくらい貯蓄をしているのでしょうか。
いよいよ2024年が開幕し、そろそろ本気でお金に向き合おうと考えている方もいるでしょう。
本記事では、40歳〜50歳代の平均貯蓄額について紹介しつつ、60歳代との貯蓄を比較していきます。
40歳〜50歳代の人が老後のために「今できること」も紹介しているので、参考にしてください。
1. 40歳〜50歳代の平均貯蓄額はいくら?
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、40歳〜50歳代の平均貯蓄額は【図表1】【図表2】の結果となりました。
【図表1】1/7

出所:金融広報中央委員会「家計の金融行動に関する世論調査」の各調査結果を参考に筆者作成
【図表2】2/7

出所:金融広報中央委員会「家計の金融行動に関する世論調査」の各調査結果を参考に筆者作成
平均値は、極端に貯蓄額が多い人がいた場合、平均値が偏る傾向があるため、一般的な貯蓄額の実態を知りたい方は中央値を参考にすることをおすすめします。
40歳〜50歳代単身世帯の中央値をみると、ともに「53万円」となっており100万円に満たない貯蓄額になっています。
二人以上世帯においても、40歳〜50歳代ともに500万円に満たない貯蓄額となっており、団塊ジュニア世代においては、老後のための貯蓄があまりできていない現状がみてとれます。
では、60歳代の平均貯蓄額の平均値・中央値はどのようになっているのでしょうか。
【図表3】3/7

出所:金融広報中央委員会「家計の金融行動に関する世論調査」の各調査結果を参考に筆者作成
単身世帯・二人以上世帯ともに、60歳代と比較すると中央値に倍以上も違いが生じています。
上記の背景として、現在の40歳〜50歳代は「就職氷河期世代」にあたることから、就職氷河期による就職難が貯蓄額にも影響しているのだとうかがえます。
1.1 【40歳代】単身・二人以上世帯の金融資産保有額の割合
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、40歳代の単身・二人以上世帯の金融資産保有額の割合は下記の結果となりました。
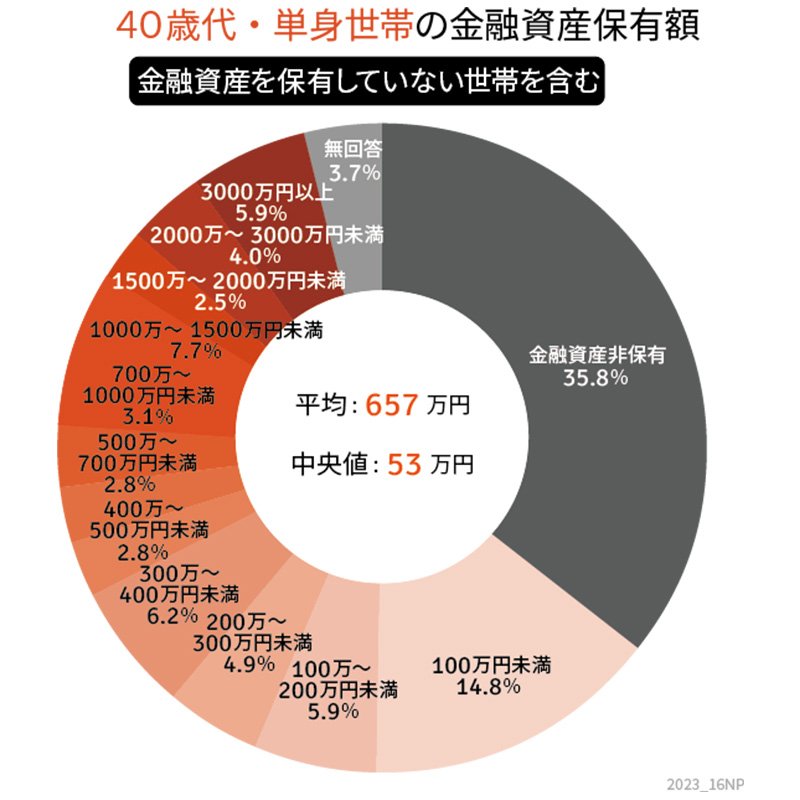
【単身世帯】
- 金融資産非保有 :35.8%
- 100万円未満 :14.8%
- 100万~200万円未満 :5.9%
- 200万~300万未満 :4.9%
- 300万~400万円未満 :6.2%
- 400万~500万円未満 :2.8%
- 500万~700万円未満 :2.8%
- 700万~1000万円未満 :3.1%
- 1000万~1500万円未満:7.7%
- 1500万~2000万円未満:2.5%
- 2000万~3000万円未満:4.0%
- 3000万円以上 :5.9%
- 無回答 :3.7%

【二人以上世帯】
- 金融資産非保有 :26.1%
- 100万円未満 :11.1%
- 100~200万円未満 :7.2%
- 200~300万円未満 :5.4%
- 300~400万円未満 :5.5%
- 400~500万円未満 :4.2%
- 500~700万円未満 :7.9%
- 700~1000万円未満 :7.3%
- 1000~1500万円未満:7.4%
- 1500~2000万円未満:3.8%
- 2000~3000万円未満:5.2%
- 3000万円以上 :4.9%
単身世帯・二人以上世帯ともに、金融資産非保有者が一定数存在し、約3〜4人は貯蓄が全くない状況であることがわかります。
特に単身世帯の場合は、金融資産非保有と100万円未満の割合だけで、全体の約半数を占めており、2人に1人が老後の備えがあまりできていないとうかがえます。
1.2 【50歳代】単身・二人以上世帯の金融資産保有額の割合
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、50歳代の単身・二人以上世帯の金融資産保有額の割合は下記の結果となりました。
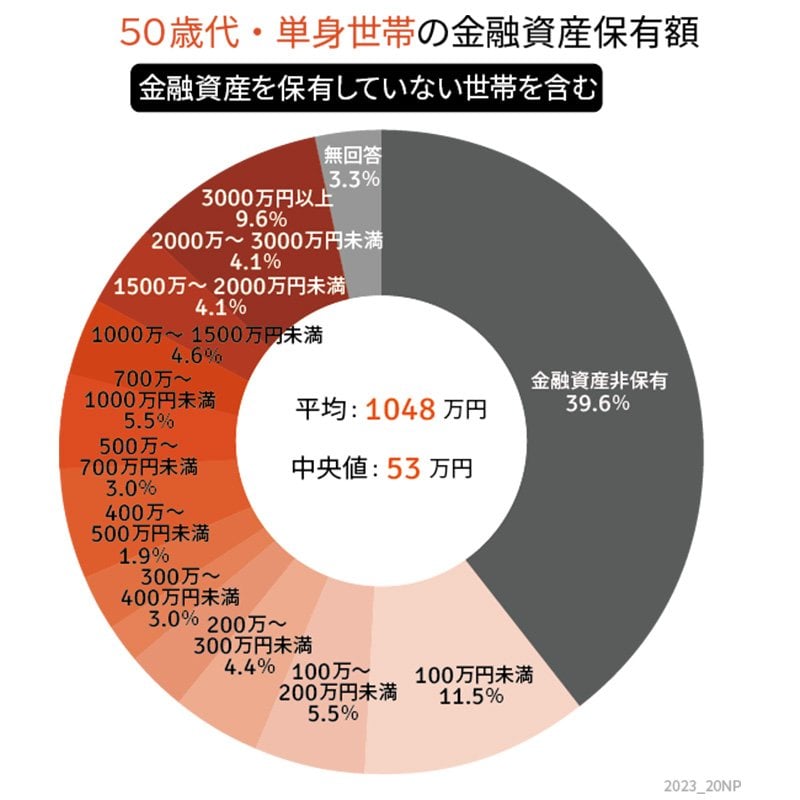
【単身世帯】
- 金融資産非保有 :39.6%
- 100万円未満 :11.5%
- 100万~200万円未満 :5.5%
- 200万~300万未満 :4.4%
- 300万~400万円未満 :3.0%
- 400万~500万円未満 :1.9%
- 500万~700万円未満 :3.0%
- 700万~1000万円未満 :5.5%
- 1000万~1500万円未満:4.6%
- 1500万~2000万円未満:4.1%
- 2000万~3000万円未満:4.1%
- 3000万円以上 :9.6%
- 無回答 :3.3%
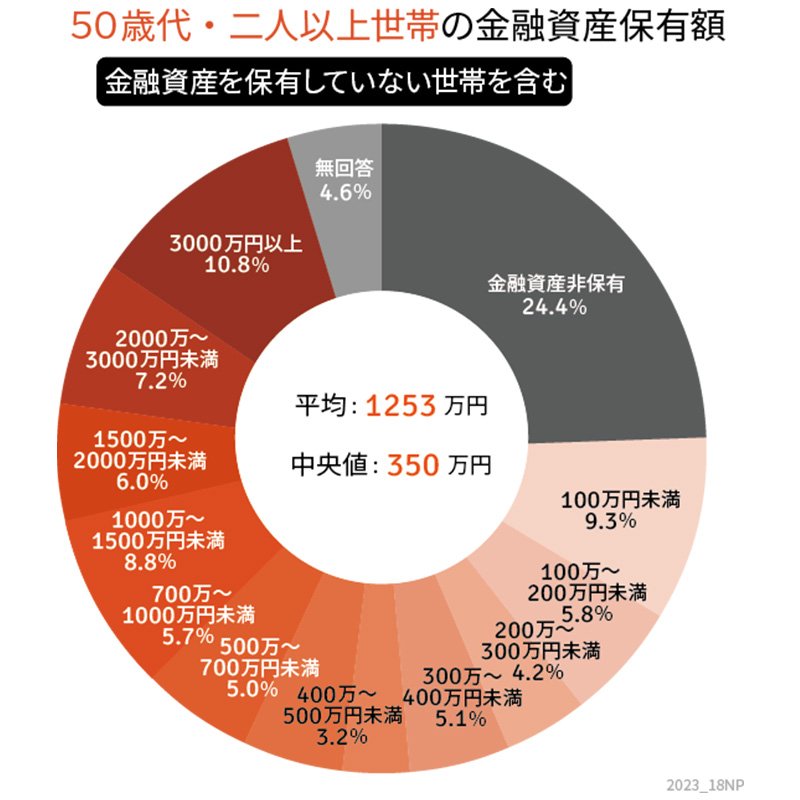
【二人以上世帯】
- 金融資産非保有 :24.4%
- 100万円未満 :9.3%
- 100~200万円未満 :5.8%
- 200~300万円未満 :4.2%
- 300~400万円未満 :5.1%
- 400~500万円未満 :3.2%
- 500~700万円未満 :5.0%
- 700~1000万円未満 :5.7%
- 1000~1500万円未満:8.8%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:7.2%
- 3000万円以上 :10.8%
- 無回答 :4.6%
50歳代においても、貯蓄ゼロの割合が単身・二人以上世帯で多くなっており、単身世帯においては全体の約4割を金融資産非保有者が占めています。
40歳代・50歳代の平均値と中央値の差が大きいことと、金融資産非保有割合が多いことから、団塊ジュニア世代においては「貯蓄ができている人」と「貯蓄ができていない人」の二極化傾向であることがわかります。
2. 40歳〜50歳代が老後までに準備すべき3つのこと
前章でお伝えしたように、40歳〜50歳代の多くが老後に向けた貯蓄があまりできていないのが現状です。
老後の収入となる年金だけで生活していければ問題ないですが、現代において年金だけで生活していくのはハードルが高くなっています。
そこで本章では、安心した老後生活を送るために、40歳〜50歳代が老後までに準備すべき3つのことについて紹介していきます。
2.1 老後の収支のシミュレーションを行う
老後生活を考えるにあたって、まずは「老後の収支をシミュレーション」しておくことが大切です。
老後の収入は基本的に「老齢年金」となるため、ご自身がどのくらい年金を受け取れるのか「ねんきん定期便」や「ねんきんネット」などで確認しておきましょう。
また、現在の生活費から老後の支出も想定しておけると良いです。
もし、将来受け取れる年金額よりも支出のほうが上回る場合は、今のうちから保険料や通信費用といった固定費の見直しをしておくことをおすすめします。
2.2 老後のための資産形成をしておく
老後資金を確保するために、40歳〜50歳代からでも資産運用を検討してみると良いでしょう。
新NISAは2024年から新たに始まるもので、現行のNISAとは異なり「非課税で運用できる期間が無期限」となるため、老後の資産準備としてより活用しやすくなりました。
資産運用は開始時期が早いほど、利益につながりやすいため、今のうちからNISAの利用検討をしておけると良いです。
2.3 老齢年金をアップさせる
老齢年金は、現役時代の納付月数や加入期間によって、受給額が変わります。
国民年金の場合は、年金保険料の納付月数によって受給額が変動するため、過去に年金の未納がある場合は、追納を検討して受給額をアップさせましょう。
厚生年金の場合は、加入期間と報酬額によって決まるため、加入期間が長いほど受給額がアップしやすくなります。
そのため、厚生年金の受給額アップのために、厚生年金適用の会社で働き続けて、長期的に厚生年金保険料を納付するのも得策といえるでしょう。
3. 団塊ジュニア世代は今のうちから老後の準備を
本記事では、40歳〜50歳代の平均貯蓄額について紹介していきました。
調査結果では、団塊ジュニア世代においては「貯蓄ができている人」と「貯蓄ができていない人」の二極化傾向であることがわかりました。
「老後生活が不安」と感じている方は、今のうちから老後のための備えをしておきましょう。
本記事で紹介した「40歳〜50歳代が老後までに準備すべき3つのこと」は、今すぐに始められるものばかりなので、できるものから順に行動に移していくことをおすすめします。


参考資料
太田 彩子


