


12月に入り、物価高に対する総合経済対策の一つとなる住民税非課税世帯への7万円給付が開始しています。しかし、国の補正予算が成立したのが11月下旬。岸田文雄首相は年内給付を公言しておりましたが、多くの自治体で、年内給付の準備が困難な状態となっているようです。
物価高が続く中、「住民税非課税世帯」を対象とした給付金や支援策について見聞きする機会が増えています。
そもそも住民税非課税世帯とはどのような世帯のことを指すのでしょう?
今回は、住民税非課税世帯となる条件や、住民税非課税世帯に対する給付金以外の優遇措置などについても解説していきます。
1. 住民税非課税世帯への7万円、年内給付が難しい自治体も
住民税非課税世帯への7万円給付について、岸田首相は年内給付を公言していました。しかし、国の補正予算が成立したのが11月29日。ここから自治体の準備が始まるため、年内給付が困難な自治体も出ています。
1.1 【横浜市の場合】
2023年度の3万円緊急支援給付金を横浜市から金融機関の口座で受給した世帯のうち、同口座への振込を希望される場合は、申請手続きなしで7万円の給付金が入金されます。
支給予定は2024年3月から
1.2 【大阪市の場合】
令和5年度補正予算が令和5年11月29日に成立し、予算化に向けて準備を進めております。
事業内容が決まり次第、お知らせいたしますので、しばらくお待ちください。
上記のとおり、自治体により進捗状況が異なります。詳細はお住まいの自治体ホームページをご確認ください。
2. 住民税非課税世帯とは?
住民税非課税世帯とは、一般的に低所得の世帯を指します。住民税には「所得割」と「均等割」の2種類がありますが、この両方が非課税となる世帯が住民税非課税世帯となります。
住民税非課税世帯は、主に下記の世帯が該当します。
- 生活保護法の規定による生活扶助を受けている方
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万3999円以下)である方
- 前年の合計所得金額が、自治体ごとの基準より少ない方
上記の3つ目、前年の合計所得金額が基準より少ない人の要件においては、自治体ごとに異なります。
住民税非課税世帯の詳しい条件については、お住まいの市区町村の自治体のホームページをご確認ください。
なお、留意点として上記は「住民税非課税者」ではなく「住民税非課税世帯」であるため、世帯のなかに一人でも課税所得者がいる場合、住民税非課税世帯の要件に該当しないことも覚えておきましょう。
3. 住民税非課税世帯は何パーセントを占めるのか?
厚生労働省の「令和4年国民生活基礎調査」によると、総世帯数1万世帯に対する住民税非課税世帯は2424世帯、全体の24.2%。約4世帯に1世帯が生活が苦しい状況にあることがうかがえます。
また、年代別で見ると高齢者になるほど住民税非課税世帯の割合が高くなっていくのが見てとれます(図表1)。

3.1 年代別の住民税非課税世帯割合
- 29歳以下:29.7%
- 30歳代:9.2%
- 40歳代:9.2%
- 50歳代:11.3%
- 60歳代:19.2%
- 70歳代:34.9%
- 80歳代以上:44.7%
3.2 老齢年金受給世代の住民税非課税世帯割合
- 65歳以上:35.0%
- 75歳以上:42.5%
住民税非課税世帯の割合が最も多い年代は80歳代以上の44.7%、次いで70歳代の34.9%とシニア世代が続きます。
老齢年金の受給開始年齢となる65歳以上に絞ってみると35%、75歳以上では42.5%。年金暮らしの厳しさがうかがえます。
4. 住民税非課税世帯への優遇措置、ほかに何がある?
住民税非課税世帯への支援策として給付金が目立ちますが、実はこれ以外にも優遇措置があります。
4.1 国民年金保険料の負担軽減
住民税非課税世帯は、国民年金保険料の免除を受けることができます。
全額免除を受けた場合においても、保険料の全額が免除された期間分は、保険料を全額納付した場合の年金額の2分の1(平成21年3月分までは3分の1)が支給されます。
なお、国民年金保険料の免除は申請が必要です。
4.2 国民健康保険料の負担軽減
国民健康保険料は原則として免除はできません。しかし、2割から7割の減免措置を受けることができます。

また、住民税非課税世帯に該当する65歳以上の場合、介護保険料の軽減が段階的にできるようになっています。

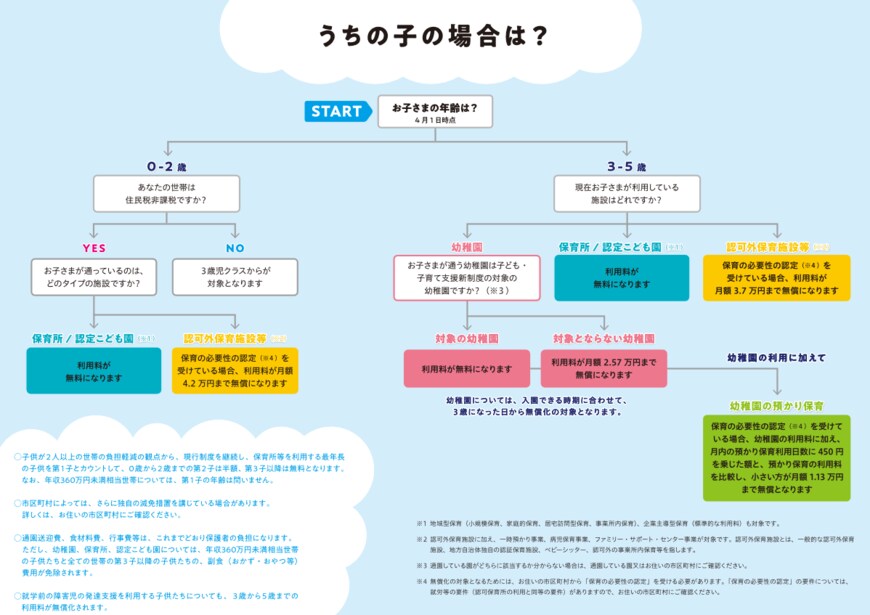
4.3 幼児保育の無償化
住民税非課税世帯の場合、0歳から5歳まで「幼児教育・保育」の利用料が無料となります。
4.4 高等教育修学の支援制度
住民税非課税世帯の場合、大学などの高等教育「給付奨学金・授業料等減免制度」の対象となる学校の授業料や入学金が、免除もしくは減額されます。
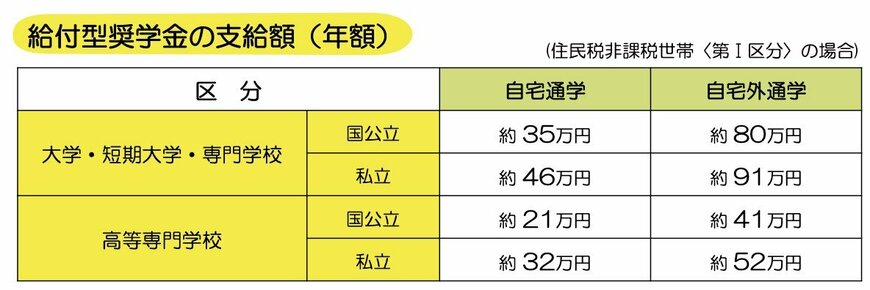
給付型奨学金の支給額(年額)
◆大学・短期大学・専門学校
- 国公立:自宅通学約35万円・自宅外通学約80万円
- 私立:自宅通学約46万円・自宅外通学約91万円
◆高等専門学校
- 国公立:自宅通学約21万円・自宅外通学約41万円
- 私立:自宅通学約32万円・自宅外通学約52万円
上記の通り「自宅通学」か「自宅外通学」かで支給額は異なります。
5. まとめにかえて
本記事では住民税非課税世帯となる条件や非課税世帯に対する優遇措置などについて確認してきました。
様々な事情を抱え、働いて十分な収入を得ることができない世帯への優遇措置です。
申請が必要なものもありますので、不明な場合はお住まいの自治体等へ確認しながら、適切な支援を受けられるようにすると良いでしょう。


参考資料
- 総務省「個人住民税」
- 財務省「住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?」
- 厚生労働省「令和4年国民生活基礎調査」
- 内閣府「電力・ガス・食料品等価格高騰緊急支援給付金について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 厚生労働省「介護保険の1号保険料の低所得者軽減強化」
- こども家庭庁「うちの子の場合は?」
- 文部科学省「高等教育の修学支援新制度について」
- 大阪市「非課税世帯等への7万円の給付金について」
- 横浜市「【7万円給付金】電力・ガス・食料品等価格高騰緊急支援給付金のご案内」
鶴田 綾

