みなさんは毎月、どれくらいの貯蓄をされているでしょうか。
毎月こつこつと貯蓄されているご家庭もあれば、ボーナスだけを貯蓄に回しているというご家庭もあるかと思います。
12月にはボーナスが支給される家庭も多いですが、ローンの返済に充てる方、日々のご褒美として使い切る方、毎月の赤字の補填にする方、すべて貯金に回す方…さまざまかと思います。
貯蓄と聞くと銀行や郵便局などに預けているお金を答える方が多いですが、保険や株式など、別の場所に預けているお金も含まれます。
こうしたお金事情は個々で異なるものですが、年収に左右される要素も大きいでしょう。
そこで今回は、日本の平均年収ともいわれている「年収400万円台」の貯蓄額はいくらなのか見ていきたいと思います。
さらに手取りからどのくらいの割合を貯蓄に回しているのかも、一緒に見ていきます。
1. 標準的な家庭「年収400万円台」の平均貯蓄額はいくらなのか
まずは総務省統計局の「家計調査報告(貯蓄・負債編)」という資料から、「年収400万円〜450万円世帯」と「年収450万円〜500万円世帯」の平均貯蓄額を見ていきます。
1.1 「年収400万円〜450万円世帯」の貯蓄額
「年収400万円〜450万円の勤労者世帯」の貯蓄額は平均で850万円です。貯蓄の内訳の平均は下記となりました。
- 通貨性預貯金:363万円
- 定期性預貯金:216万円
- 生命保険など:190万円
- 有価証券:71万円
- 金融機関外:9万円
平均的な貯蓄額は「850万円」なので、年収のほぼ倍の金額を貯蓄できていることになります。
1.2 「年収450万円〜500万円世帯」の貯蓄額
次に、年収450万円〜500万円世帯の貯蓄額を見ていきましょう。
総務省統計局の「家計調査報告(貯蓄・負債編)」によると、年収450万円〜500万円の勤労者世帯の平均貯蓄額は「901万円」。
同様に貯蓄の内訳の平均は下記のようになっています。
- 通貨性預貯金:365万円
- 定期性預貯金:238万円
- 生命保険など:207万円
- 有価証券:88万円
- 金融機関外:3万円
こちらも、年収のほぼ倍の金額を貯蓄できているようですね。
こう聞くと、「うちは平均並みの貯蓄ができていない」と不安になる方がいるかもしれませんが、これは純粋な貯蓄額ではありません。
上記の世帯でも、負債を抱えている家庭は多いからです。
例えば学生時代の奨学金や住宅ローンなど、月々の返済を抱えている方はいるでしょう。
本来は、貯蓄額からこうした負債額を差し引いた金額(=純貯蓄額)を見ておく必要があります。
2. 「年収450万円〜500万円世帯」の負債額
そこでこの章では、年収400万円台世帯の負債額について見ていきたいと思います。
2.1 「年収400万円〜450万円世帯」の負債額
総務省の同資料によると、年収400万円〜450万円世帯の負債額は「570万円」でした。
つまり、貯蓄平均の850万円から差し引くと、純貯蓄額は280万円となります。
2.2 「年収450万円〜500万円世帯」の負債額
同様に年収450万円〜500万円世帯の負債額も確認すると、平均で「699万円」でした。
貯蓄平均の901万円から差し引くと、純貯蓄額は202万円です。
先程の結果よりも印象が大きく変わったのではないでしょうか。
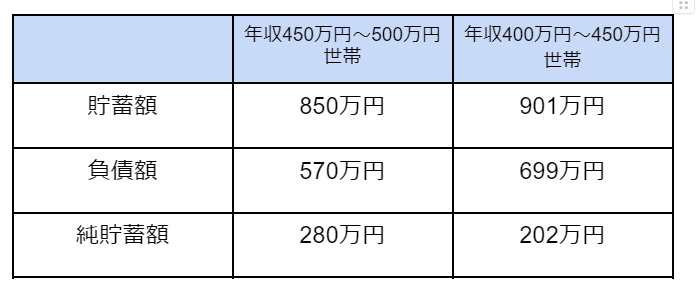
負債額を考慮すると、どちらのゾーンも純貯蓄額は300万円に満たない結果となっています。
負債額の多くは「家のローン」が占めていることから、貯蓄における住宅ローンの影響は大きいとうかがえます。
住宅ローンの場合、家という資産が残るという性質上「負債ではない」という声も聞かれますが、やはり毎月の返済を抱えるのは負担が大きいものです。
毎月の返済がなくなるまでは、純粋な貯蓄残高とは言いにくいでしょう。
では、年収400万円台の世帯は手取りからどれほどの金額を貯蓄に回せているのでしょうか。
3. 年収400万円世帯が手取りから貯蓄に回している平均割合
2/3

beauty-box/shutterstock.com
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査]」という資料では、年収帯ごとに手取り収入からの貯蓄割合を知ることができます。
資料によると、年収300〜500万円未満の年間手取り収入からの貯蓄割合は下記の結果となりました。
- 5%未満:8%
- 5~10%未満:12.5%
- 10~15%未満:18.9%
- 15~20%未満:3.6%
- 20~25%:8.3%
- 25~30%未満:0.9%
- 30~35%未満:4.4%
- 35%以上:4.6%
- 貯蓄しなかった:38.9%
貯蓄しなかった割合がもっとも多く、38.9%。
その後18.9%で「10~15%未満」、12.5%で「5~10%未満」と続きます。
年収400万円台世帯の多くが、なかなか貯蓄ができず、できている世帯でも手取り収入から「約5〜15%」の割合での貯蓄が多いとわかりました。
貯蓄が家計に与えるインパクトとは、年収だけでなく子どもの有無や居住地などでも左右されます。
例えば20歳代の独身世帯であれば、これから貯蓄が増えていくことが期待されます。
しかし40~50歳代世帯で子どもの教育費がかさむライフステージにおいては、生活が苦しいと感じてしまうでしょう。
人生の節目となるライフイベントを見据え、日々の積み重ねで貯蓄をしていくことが大切となります。
4. 貯蓄できない家庭は早めの計画を
3/3

takayuki/shutterstock.com
実際に手取りから貯蓄に回せていない家庭は3世帯に1世帯だとわかりました。
平均貯蓄額は年収の2倍程度ですが、負債を考慮すると200万円台になります。
貯蓄できている家庭も、ライフステージによっては十分な貯蓄とは言えないかもしれません。
そういったご家庭は、いつから貯蓄ができるようになるのかまず計画してみましょう。
または節約できるところは節約するところから見直すことも大事かもしれません。
老後の資金を貯めようとする場合は、どうしても収入が高いうちに貯めていく必要があります。
また資産運用を取り入れたい家庭は、運用するための時間が必要になります。
準備をはやく始めることで色々な手段を選ぶことが可能です。
まずはご自身のご家庭の状況を把握し、計画してみてはいかがでしょうか。


参考資料
- 国税庁「令和4年分 民間給与実態統計調査」
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2022年平均結果-(二人以上の世帯)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年以降)」
渡邉 珠紀