
10月末、有識者や労使の代表が参加して年金の在り方を調査・審議する「第8回社会保障審議会年金部会(第8回)」が開催されました。
将来的な給付水準低下を防ぐべく、国民年金保険料の納付期間を5年延長する案について、審議会で議論が進められたようです。
現行の制度で定められている公的年金の受給開始年齢は、原則65歳。
しかし「働けるうちは働きたい」「早く年金を受け取りたい」など、ライフプランに応じて年金受給の開始年齢は繰り上げたり繰り下げたりできます。
年金の受給開始年齢や公的年金の種類により受給額は大きく変動しますが、具体的な厚生年金と国民年金の平均受給額はどのくらいなのでしょうか。
今回は、60歳〜90歳以上の公的年金の平均受給月額や、受給開始の繰上げ・繰下げなどの仕組みについても紹介します。
年金は老後生活の大きな収入源。しっかりと現状を把握しておきましょう。
1. 日本の公的年金制度は「2階建て」構造
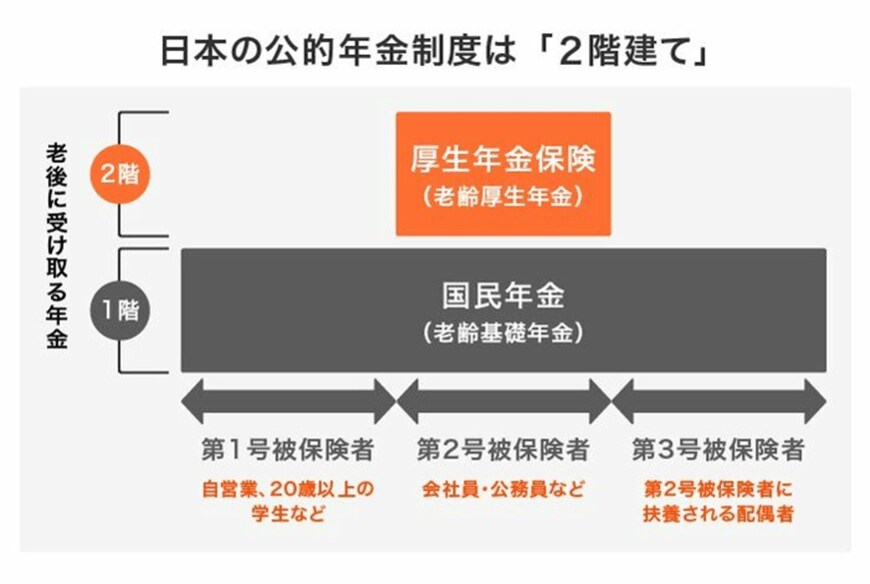
日本の年金制度は、建物にたとえて「2階建て」と表現されることがあります。
1階部分にあたる国民年金は、原則20歳以上60歳未満の人が自動的に加入となります。加入期間と納付月数が同じ場合、加入者全員に同じ額が支給されます。
国民年金保険料は一律ですが年度ごとに見直しが行われます。2023年度の、国民年金のみに加入する人が納付する保険料は月額1万6520円です。
一方、2階部分の厚生年金は、会社員や公務員などが加入します。
特徴は加入期間や、給与や賞与など現役時の収入により受給額が異なること。たとえ加入した期間が同じでも、受給できる年金額が変わります。
つまり、専業主婦や自営業者の人々は国民年金のみを受給し、会社員や公務員として働く人々は国民年金に上乗せして厚生年金を老後に受け取る形です。
2. 老齢年金(厚生年金・国民年金)を受給開始する年齢は65歳に限らない
日本の老齢年金制度では原則65歳から受給開始となりますが、この限りではありません。
繰り上げたり繰り下げたり、老齢年金の受給開始年齢を選択することが可能です。
2.1 繰上げ受給:65歳より前に受け取る方法
老齢年金の受給を、60歳〜65歳までの間に繰り上げることを「繰上げ受給」といいます。
ただし、繰上げ受給を請求した時点に応じて年金が減額され、年金額は減額されたまま一生変わりません。

上図のように、繰上げにより減額される年金額は振替加算額や加給年金額を除いた老齢基礎年金額に「繰り上げた月数×0.4%(最大24%)」で計算される減額率を乗じて計算します。
2.2 繰下げ受給:66歳以降に受け取る方法
逆に、65歳で請求せず66歳以降に老齢年金を受け取ることを「繰下げ受給」といいます。
この場合、繰下げの請求をした時点に応じて年金額が増額されます。
先程の「繰り上げ受給」と同様に、受給開始を1ヵ月遅らせるごとに0.7%ずつ年金が増額されます。老齢基礎年金・老齢厚生年金それぞれについて増額され、増額は生涯続きます。

2020年の年金制度改正により、2022年4月から「繰下げ受給」できる上限年齢が70歳から75歳に引き上げられました。
また、老齢基礎年金と老齢厚生年金をあわせてセットで繰り下げることも、いずれか一方のみを繰り下げることも可能です。
2.3 老齢年金を一括受給する選択肢も
年金受給の繰下げを希望して65歳時点で請求を行わなかった場合も、さかのぼって一括で受給できます。以前の制度では、繰下げ受給でなくなり受給額は増額されませんでした。
そのため、一括受給するメリットは大きくないとされていましたが、2023年度より制度が改正されました。
その改正内容は、70歳到達後「65歳からの年金」をさかのぼって受給した場合に、請求の5年前時点で繰下げ受給の申出があったものとみなし、増額された年金を一括で受け取れるという画期的なもの。
これを「特例的な繰下げみなし増額制度」といいます。
少子高齢化に伴い、年金制度は徐々にアップデートされるでしょう。関連するニュースなどを見逃さないようにしたいものです。
3. 【最新】60歳~90歳以上の「厚生年金と国民年金」平均受給額は?
厚生労働省から公表された「令和3年度 厚生年金保険・国民年金事業の概況」では、60歳〜90歳以上の厚生年金と国民年金の平均受給月額を確認できます。

3.1 厚生年金の受給額(年齢別)
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
- 90歳以上:16万460円
※国民年金の受給額を含む。
3.2 国民年金の受給額(年齢別)
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
- 90歳以上:5万1382円
なお、上の表内に記載された「厚生年金の平均受給月額」は国民年金の金額を含んでいます。
厚生年金を受給する場合には、平均年金月額が14万円〜16万円程とわかります。人によっては年金だけで生活していける可能性もあるかもしれません。
一方、国民年金のみを受給する場合には、月5万円ほどしか受け取れないと読みとれます。
公的年金だけで生活していくには、なかなか高いハードルです。公的年金以外の収入源、たとえば2024年から始まる新NISAなどを検討してみてもよいでしょう。
4. 年金制度への関心を高めよう
定年を迎え、第二の人生がはじまる老後にかかせない収入源ともいえる年金。老後の生活に大きく関わるため、現行制度や変更への関心を高めておくことが大切です。
ニュースや報道などをきっかけに情報をキャッチし、将来の老後生活を豊かに過ごせるよう準備していきましょう。
自分が将来どの年金を受給できるのか、受給額はどのくらいかなどを知りたい場合には、「ねんきん定期便」や「ねんきんネット」で確認してみてください。
5. 参考文献


荒井 麻友子