

2023年10月19日、対象者に対し「年金証書・年金決定通知書」が送付されました。
65歳になった方はいよいよ年金生活が始まるわけですが、一方で「年金受給を遅らせてもう少し働く」という方も多いです。
実は、近年では65歳以降も働き続ける人が増えており、総務省「統計からみた我が国の高齢者」では、65〜69歳の就業率が50.8%と過去最高の結果となりました。
会社員や公務員として、65歳も働き続ける場合は、原則70歳までは厚生年金の加入が必要となります。
では、65歳で定年しそのまま年金を受給して老後生活を迎える場合と、70歳になるまで働いた後に年金を受給して老後生活を迎えるのとでは、どちらが得になるのでしょうか。
本記事では原則通り65歳から年金を受け取る場合と、70歳から年金を受け取る場合それぞれの年金額をシミュレーションしています。
どのタイミングで受け取るのがお得なのかについても言及しているので、年金受給を開始する参考にしてください。
1. 「厚生年金」とは会社員や公務員などが加入する公的年金
まずは、老後に受け取れる公的年金の1つである「厚生年金」とは何かについて確認しておきましょう。
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造であり、厚生年金は2階部分に分類されています。
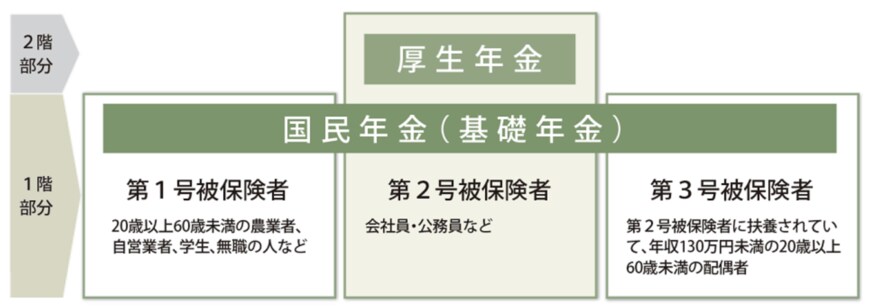
厚生年金は、第2被保険者である会社員や公務員等が加入するもので、原則70歳になるまでは厚生年金に加入が可能です。
国民年金は保険料が一律なのに対して、厚生年金の場合は「報酬比例制」となっており、給与や賞与などによって決まります。
また、老後に受け取れる厚生年金の受給額は「加入期間」や「納付保険料」により決定し、国民年金に上乗せで支給されます。
2023年度現在は、公的年金の受給開始年齢は原則65歳からとなっていますが、「受給額をより増やしたい」「受給開始年齢を遅くしたい」という場合は、繰下げ受給を選択することも可能となっています。
1.1 公的年金は「繰下げ受給」が可能
前述したとおり、厚生年金といった公的年金は、原則65歳から受給が開始されます。
しかし、受給開始年齢を65歳よりも後に遅らせる「繰下げ受給」を行うことで、受給額を増やすこともできます。
繰下げ受給をする場合、1カ月年金受給を繰下げるごとに0.7%増額され、75歳まで繰下げた場合は最大で84%も増額することが可能です。
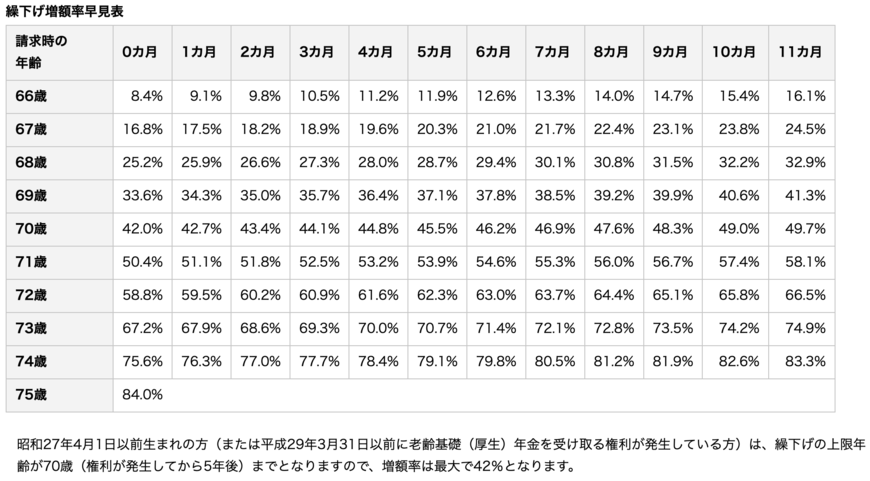
増額された年金額は、一生涯変わることはありません。
仮に受け取れる年金月額が本来であれば15万円で75歳まで繰下げた場合、受け取れる年金額が12万6000円増えるため、計27万6000円を毎月受給することができるのです。
とはいえ、繰下げ受給をする場合は受給開始年齢まで公的年金は受け取れなくなるため、「結局回収できるのかわからない」「寿命によっては損をしてしまうのでは?」といった不安を感じる方もいるでしょう。
そこで次章では、従来の年金受給開始年齢である「65歳で受け取り」と、繰下げ受給となる「70歳で受け取り」どちらがお得なのかについてシミュレーションをしていきます。
2. 厚生年金「65歳受取りvs70歳受取り」お得なのはどっち?
繰下げ受給を選択して受け取れる年金額を増額しても、受給期間が短い場合はトータルで損をしてしまう可能性も出てきます。
本章では、「65歳で年金を受け取る場合」と「70歳で年金を受け取る場合」で、損益分岐点のシミュレーションをしていきます。
厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は14万3965円でした。
本章のシミュレーションでは、1万円未満の端数は切り捨て、年金月額を「14万円」と仮定して試算していくので参考にしてください。
2.1 65歳から年金を受け取る場合
まずは、原則通り65歳から年金を受け取る場合の年金受給額を見ていきましょう。
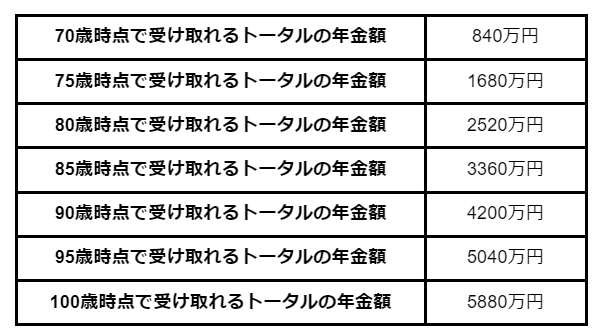
70歳時点ですでに840万円を受け取ることになりますが、果たして「70歳で年金を受け取る場合」とどちらが得になるのでしょうか。
2.2 70歳から年金を受け取る場合
では、繰下げ受給を選択し、70歳から年金を受け取る場合の年金受給額を確認していきましょう。

上記の簡易的なシミュレーションにおいては、80歳時点では「本来の65歳受給のほうがお得」であり、85歳時点以降からは「70歳受給のほうがお得」であることがわかります。
何歳まで生きられるかは個人差がありますが、参考までに厚生労働省の「令和4年簡易生命表の概況」では、2022年時点の男性の平均寿命は「81.05年」、女性の平均寿命は「87.09年」となっています。
統計上は、男女ともに平均年齢は80歳代となっていることも考慮し、どのタイミングで年金受給を開始するか検討すると良いでしょう。
3. 繰下げ受給のデメリットも視野に入れて受給開始年齢の検討を
本記事では原則通り65歳から年金を受け取る場合と、70歳から年金を受け取る場合で受け取れる年金額をシミュレーションしていきました。
85歳時点以降からは、70歳受給のほうがお得であることから、「長生きをするなら繰下げ受給をしたほうがお得では?」と思うかもしれません。
しかし、繰下げ受給には「年金受け取り時の天引き額が増える」「加給年金が受け取れない」といったデメリットも存在するため、デメリットも加味したうえで、受給を開始する年齢を検討できると良いでしょう。
なお、「ねんきんネット」を利用すれば、より詳細に老後に受け取れる年金額をシミュレーションが可能となっているため、老後について考える準備として活用してみてはいかがでしょうか。
4. 年金のよくある質問(FAQ)
ここでは年金にまつわる「よくある質問」について見ていきます。
4.1 Q1. 厚生年金と国民年金の違いはなんですか?
A1. 公的年金は2階建ての構造となっており、1階が国民年金、2階が厚生年金です。
| 国民年金 | 厚生年金 | |
| 加入者 | 原則日本に住む20歳~60歳未満の人 | 公務員や会社員など |
| 受給額(月額) |
満額:6万6250円 平均:5万6368円 |
平均:14万3965円 |
| 保険料(月額) | 1万6520円 | 報酬によって異なる |
| 支給開始年齢 | 原則65歳 | 原則65歳(特別支給の老齢厚生年金あり) |
| 受給資格期間 | 10年 | 1ヶ月 |
4.2 Q2. 自分の基礎年金番号はどこで確認できますか?
A1. 会社員の方は、勤務先で確認することができます。
もしくは基礎年金番号通知書、年金手帳(青色)、国民年金保険料の口座振替額通知書、国民年金保険料の納付書や領収書、年金証書、年金額改定通知書等の通知書等でも確認できます。
4.3 Q3. 月の途中で転職すると、厚生年金保険料はどうなりますか?
A1. 資格取得した月の保険料から支払う必要があります。
保険料は月単位で計算するので、月の途中で退職した場合は前月分までを納めます。月の途中で新しい会社に入社した場合、その月から保険料を支払います。


参考資料
- 総務省「統計からみた我が国の高齢者」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和4年簡易生命表の概況」
- 日本年金機構「自分の基礎年金番号の確認方法を教えてください。」
- 日本年金機構「月の途中で入社したときや、退職したときは、厚生年金保険の保険料はどのようになりますか。」
太田 彩子


