

老後生活を送るにあたって、ある程度のお金が必要になると考えられます。
ここ最近では、物価上昇の上昇や電気代の値上げなどで今まで以上に生活を送ることが厳しくなっており、貯金をするのもままならない方も増えてきていきます。
そして老後の収入源である年金はいくら受給できるのか、というところに対しても不安を抱いている方も多いかもしれません。
そんな中、来年から「NISA枠の拡充」についてが発表されており、NISAを使い老後への資産準備をする方が増えています。
今回は、老後の収入源である「年金」の受給額や今流行の「NISA」についても簡単に触れていきたいと思います。
1. 日本の公的年金制度は2階建て「国民年金・厚生年金」
最初に、日本の公的年金制度について仕組みをおさらいしておきます。
日本の公的年金制度は「国民年金」と「厚生年金」の2つの年金制度で構成されています。以下の図を確認してみましょう。

図のとおり「2階建て」といわれており、1階部分に国民年金、2階部分に厚生年金があります。
受給できる要件ごとに「老齢年金」「障害年金」「遺族年金」がありますが、ここでは老齢年金について深掘りします。
1.1 国民年金:1階部分
1階部分に位置する「国民年金(基礎年金)」は、原則、日本国内に住む20歳から60歳未満の全ての人が加入する年金で、全員一律の保険料を納めます。
20歳から60歳になるまでの40年間(480カ月)、保険料を全て支払えば「満額」の老齢基礎年金を受給、未納がある場合には満額から差し引かれます。
「国民年金保険料を払っていない」と感じた方は、第2号被保険者か第3号被保険者の可能性があります。
- 第1号被保険者:自営業、20歳以上の学生など
- 第2号被保険者:会社員、公務員など(保険料は厚生年金として給与天引き)
- 第3号被保険者:第2号被保険者に扶養される配偶者(個人として保険料の負担なし)
1.2 厚生年金:2階部分
国民年金の第2号被保険者は、2階部分に位置する厚生年金にも加入します。
厚生年金の保険料は現役時代の給与や賞与などの報酬をもとに決定するため、人によって異なります。保険料は会社側と折半して負担し、給与や賞与などから天引きされます。そのため、国民年金保険料を単独で支払う必要はありません。
保険料と年金加入期間により報酬比例部分が決定するため、老後に受け取る年金額も個人でバラバラです。
国民年金と厚生年金の仕組みについて簡単に整理しましたが、もうひとつカギとなるのが「賦課方式」という点です。
個人が保険料を積み立てて将来受け取るのではなく、現役世代がその時代の高齢者を支えるという仕組み上、少子高齢化や現役世代の賃金等が年金額に影響を与えます。
年金額は毎年改定されているため、その水準を知ることも重要になるでしょう。
この点から、年齢別にどれほど年金額が違うのか確認していきます。
2. 国民年金の年金月額は平均いくら?
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」から、まずは国民年金の受給額を年齢別に確認します。
2.1 国民年金の月額(60歳代)
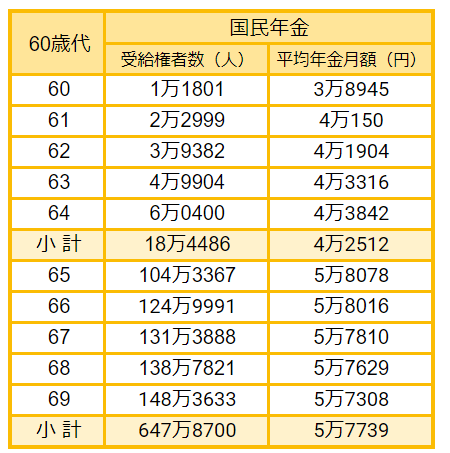
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
2.2 国民年金の月額(70歳代)
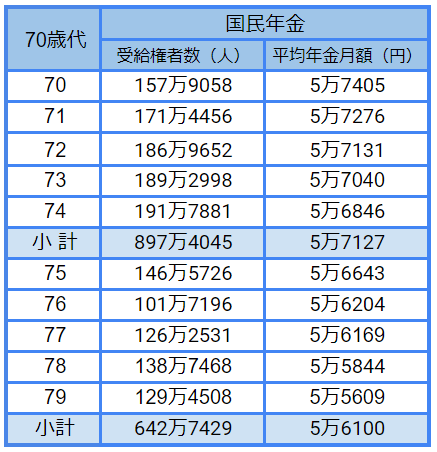
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
2.3 国民年金の月額(80歳代)
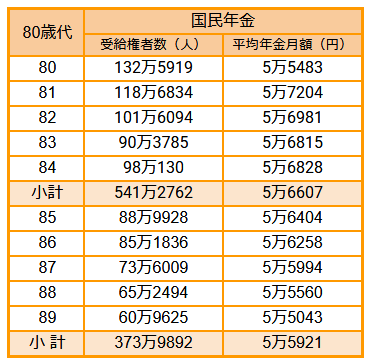
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
2.4 国民年金の月額(90歳代)
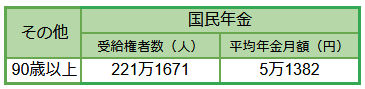
- 90歳以上:5万1382円
60歳~64歳の受給額が少なくなっていますが、これは「繰上げ受給」により減額された結果と考えられます。
老齢年金の受給開始年齢は原則65歳となりますが、繰上げ受給を選択することで最大60歳から受給することができます。ただし、1カ月繰り上げることに0.4%ずつ減額されるため、平均額も少なくなっているのでしょう。
65歳以上でみると、どの年代においても平均が5万円台です。
ちなみに、2023年度の新規裁定者(67歳以下)の国民年金は満額で月額6万6250円。平均を上回るものの、満額で6万円台となると、年金収入以外に資産を準備しておかなければ厳しい生活となりそうですね。
3. 厚生年金の年金月額は平均いくら?
同資料より、厚生年金の平均月額も年齢別に確認していきましょう。
3.1 厚生年金の月額(60歳代)
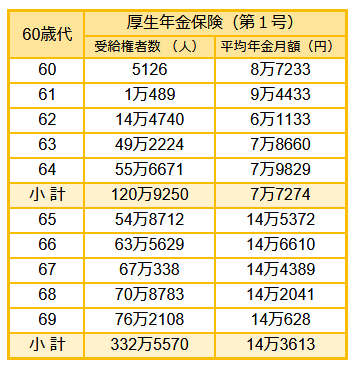
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
3.2 厚生年金の月額(70歳代)
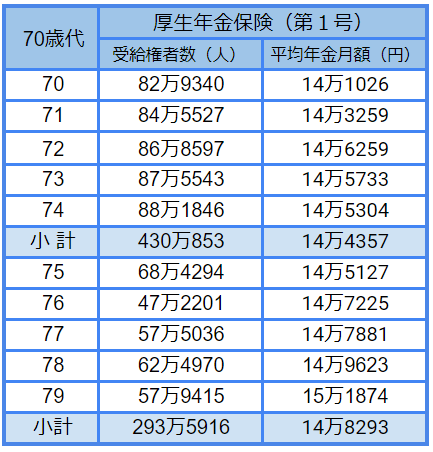
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
3.3 厚生年金の月額(80歳代)
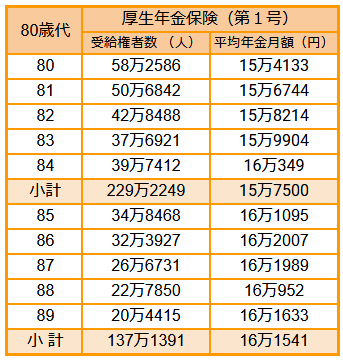
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
3.4 厚生年金の月額(90歳代)
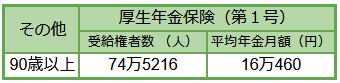
- 90歳以上:16万460円
※すべて国民年金部分を含む。
厚生年金の場合、年代があがるほどに平均額が上がる様子がわかります。なお、65歳未満の受給額が少なくなっていますが、これは先程の繰上げ受給の影響に加え、特別支給の老齢年金の受給者が含まれる点が要因と考えられます。
厚生年金は国民年金と比べると手厚い印象を受けるかもしれませんが、今後も年代が若いほど年金額が少ない傾向が続くと考えられます。
仮に全体平均としての約14万4000円が受給できるとして、老後生活を安心して過ごせるかどうかは個人で異なるところでしょう。
さらに注意したいのは、ここで確認した年金額は全て「額面」であり、税金や保険料が天引きされた後の手取り額はさらに少ないと言う点です。
その他の所得や控除などにより異なりますが、例えば平均並みを受給する人の手取り額は13万円前後となるでしょう。
現役時代のいまから、老後に向けて準備を進めておきたいものですね。
4. 年金受給額に不安を抱いた方への対策方法
ここまで年金の仕組みや受給額について見ていきました。実際の平均受給額を見て、不安になった方もいるのではないでしょうか。
物価上昇や電気代の値上げにより、なかなか老後生活へ向けた準備ができない状況の方も多いですが、老後生活への不安を取り除きたい方は今のうちからの準備は必要不可欠です。
冒頭でもお話をしましたが、ここ最近では「NISA」を使い、老後生活へのお金を準備される方が多く、ニュースや本、You Tubeなどでもよく紹介されています。
NISAとは、商品ではなく制度であることを念頭に置きましょう。
仮にNISAという制度を使い、金融商品(投資信託など)を購入したとします。1万円を投資し、5年後に2万円になったとした場合、増えた分(利益)は1万円になります。
基本的にNISAという制度を使わなかった場合、増えた分(利益)に対して20.315%の税金がかかるため、約2000円の税金が引かれますので、手元に残るのは約1万8000円になります。
ですがNISAという制度を使った場合、増えた分に対しての税金が引かれず、非課税になるため手元には2万円が残る形になります。
ざっくりではありますが、これがNISAという制度になります。
初見だとイメージできない方も多いですが、うまく利用をすることで老後生活に向けたお金の準備には有効活用をすることができます。
NISAについて気になった方はインターネット等で調べてみるのも良いでしょう。
5. 自分でできる老後対策を考えよう
今回は年金の仕組みや平均受給額、NISAについて触れていきました。
おおよその年金受給額を見ていきましたが、実際の受給額を知りたい方は「ねんきん定期便」や「ねんきんネット」を見ると把握することができますので活用をしてみましょう。
今回はNISAについてお話をしましたが、老後生活に向けた準備の方法はNISA以外にもたくさんの方法があります。
準備方法を選ぶ上で最も重要なのは、ご自身に合った方法を選ぶことです。
現在の日本ではたくさんの方法があり悩むことが多いですが、性格や現状を加味して選んでいきましょう。


参考資料
長井 祐人



