


数年前に「老後2000万円問題」がメディアで取り上げられたことから、一時は大きな話題となりました。
現在もなお、老後の「お金問題」は、現役の人であっても不安要素のひとつとなっていますが、果たして将来私たちはどのくらいの年金を受け取れるのでしょうか。
本記事では、60歳〜79歳の人が受け取る厚生年金・国民年金それぞれの「年金受給額」について紹介していきます。
年金以外の老後の蓄えとしておすすめしたい内容も紹介しているので参考にしてください。
1. 公的年金の仕組みをおさらい「厚生年金と国民年金の違い」
まずは「日本の公的年金」である厚生年金と国民年金の仕組みをおさらいしていきましょう。
現在の日本の公的年金制度は、「国民年金」と「厚生年金」の2種類が存在し、2階建て構造となっています。
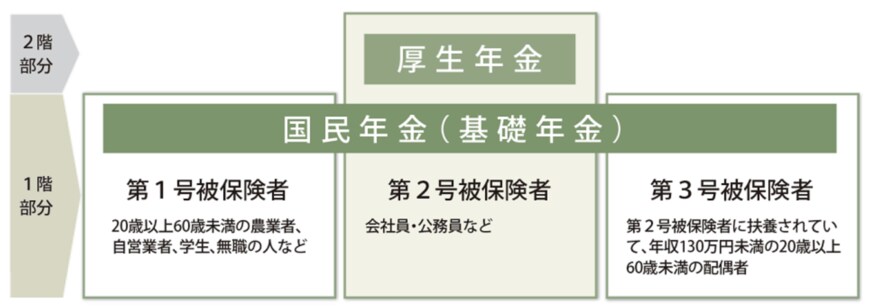
公的年金は国民年金と厚生年金の「2階建て構造」となっており、現役時代の働き方に応じて、加入する年金の種類が変わってきます。
国民年金は、原則日本に住む20歳から60歳未満の人が自動的に加入対象となり、加入期間および納付月数が同じであれば、加入者全員同じ額が支給されるようになっています。
一方で厚生年金の場合は、国民年金に上乗せで支給されるもので、主に会社員や公務員が対象となります。
国民年金と厚生年金のそれぞれの違いは下記のとおりです。
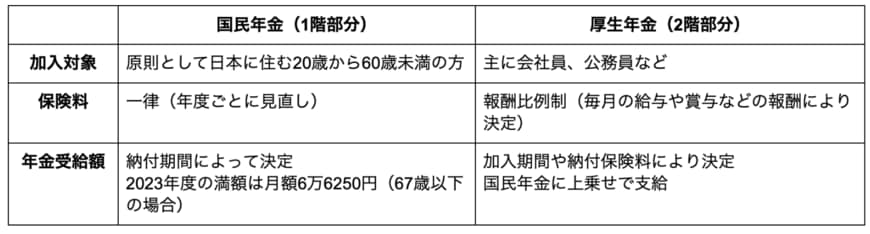
前述のとおり、国民年金の場合は、40年間納め続けることで満額受給が可能であり、年金額に個人差はあまり生じないのが特徴です。
一方で厚生年金の場合は、報酬比例制を採用していることから、加入期間や収入によって受給額が変わり、同じ加入期間であっても受け取れる年金額に差が生じます。
「自分が老後に年金をどのくらい受給できるかしりたい」という方は、「ねんきん定期便」や「ねんきんネット」で、より詳細な受給額が分かるため、確認してみると良いでしょう。
2. 【シニアの年金一覧】60歳〜79歳の年金受給額はいくらか
年金は、原則65歳から受給が開始されますが、何らかの事情により早めに年金を受給したい人は、最大60歳まで受給を早められる「繰上げ受給」が可能です。
しかし、繰上げ受給をする場合は、受け取れる年金受給額が「繰上げた月数×0.4%」減額となります。
※昭和37年4月1日以前生まれの方の減額率は、0.5%(最大30%)
では、現在60歳〜79歳の方の年金受給額は、平均でどのくらいなのでしょうか。
厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」によると、60歳〜79歳の年金受給額は下表のようになりました。
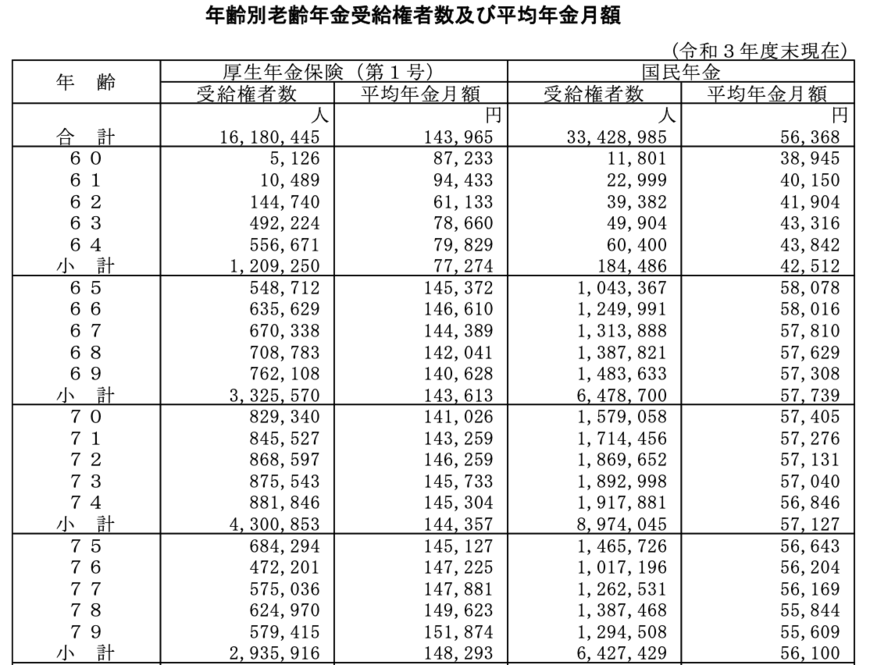
厚生年金の平均受給額は「14万3965円」で、国民年金の平均受給額は「5万6368円」となっており、厚生年金か国民年金で受給額に大きな差が出ています。
厚生年金と比較すると、国民年金の受給額は約1/3ほどとなっており、国民年金だけで老後を生活していくには、やや心もとない金額といえるでしょう。
また、前述したとおり、現在日本では原則65歳から年金が支給され、それよりも前に受給する場合は繰上げ受給の対象となり、受給額が減額されます。
厚生年金・国民年金ともに「60〜64歳」で受け取れる年金月額は、他の年代と比較しても大幅に少ないことから、繰上げ受給をする際は、さらに年金だけで生活していくハードルが高くなるとうかがえます。
3. 老後の生活支出は?年金だけで老後の生活を送るのは難しい
前章では、厚生年金と国民年金それぞれの年金受給額について説明してきましたが、「思っていたよりももらえる年金額が少ない」と感じた方もいるのではないでしょうか。
老後生活として「年金で悠々自適な生活」を思い描いている人も多いですが、実際のところ、年金だけで生活していくのは難しいのが現状です。
実際に、厚生労働省の「2022(令和4)年 国民生活基礎調査の概況」では、100%年金だけで生活している人は44%と半数以下となっています。
半数以上の高齢者世帯は年金だけでは生活できておらず、年金で不足する分は貯蓄を切り崩して生計を立てている人が多いとうかがえます。
上記から、老後に安心した生活を送るためには、「自分が受け取れる年金受給額の把握」だけでなく「年金だけでは不足する金額を想定」しておくことが大切です。
総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」の調査データによると、65歳以上の夫婦・単身それぞれの無職世帯の家計収支は下記の結果になりました。
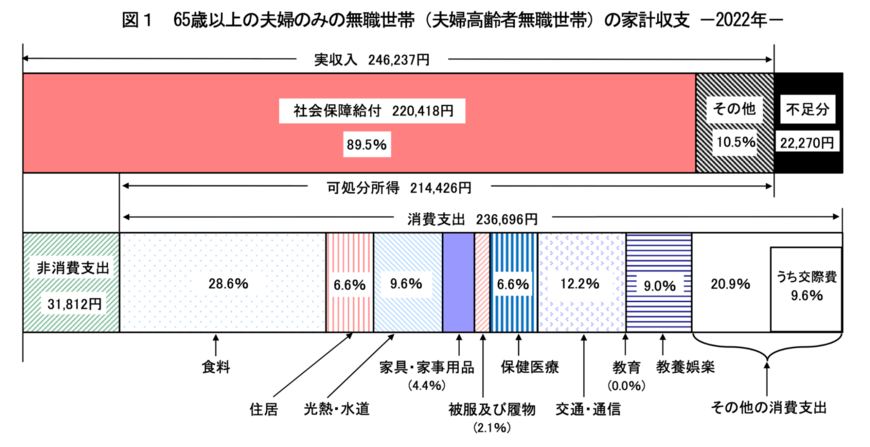
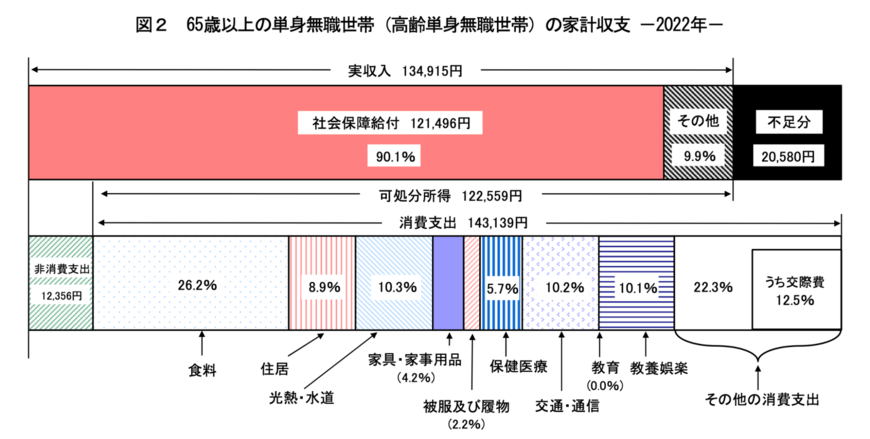
上記グラフをみると、夫婦世帯・単身世帯ともに、毎月約2万円ほど不足していることがわかります。
年金受給額や不足する金額は世帯ごとに異なりますが、1つの指標として「自分が受け取れる年金額」と「平均的な消費支出から想定される不足分」をシミュレーションしておけると良いでしょう。
4. 今すぐ実践したい「老後の備え」3選
前述したとおり現在の公的年金の受給額では、年金だけで生活していくのは難しく、老後生活を見据えて「年金以外の老後の蓄え」も大切になります。
本章では、今すぐ実践したい老後の蓄えについて紹介していきます。
4.1 NISA(少額投資非課税制度)
NISA(少額投資非課税制度)とは、「NISA口座(非課税口座)」内で、株式や投資信託といった金融商品を購入し、得られた利益が非課税になる制度を指します。
従来であれば、株式や投資信託などに投資をした場合、売却で得た利益や配当金に対して約20%の税金(所得税・住民税)がかかるようになっています。
しかしNISAの場合は、上記の税金が非課税となるほか、少額からでも始めやすいため「老後資産の蓄え」という定期的に長期投資していく目的には向いている制度といえます。
なお、NISAは2024年から新たに「新NISA」が導入され、さらに老後資金の形成がしやすくなったため、2024年から導入される新NISAにあわせて口座開設するのも良いでしょう。
4.2 iDeCo(個人型確定拠出年金)
iDeCo(個人型確定拠出年金)は、自分で決めた掛金を積み立て運用することができる私的年金制度です。
iDeCoでの運用で増えた利益分は非課税となるだけでなく、掛金は全額「所得控除の対象」となるため、老後の蓄えをしながら節税効果が期待できるのは大きなメリットといえます。
なお、受取時も「公的年金等控除」や「退職所得控除」といった税制優遇を受けられるのもメリットのひとつです。
原則60歳以降まで引き出すことができず、途中解約不可ではありますが、それゆえに老後まで貯め続けやすいことが特徴です。
なかなか老後のための貯蓄ができない人は、iDeCoの利用を検討してみることをおすすめします。
4.3 個人年金保険
個人年金保険は、老後の蓄えの1つとして現役の間に加入する保険で、一定の年齢に達するまで保険料という形で積み立て、老後に年金のようにお金を受け取れます。
個人年金保険は、上限額はあるものの所得税と住民税の控除対象となるため、老後の蓄えとあわせて節税効果も期待できます。
一方でiDeCoと同様に、一度契約してしまうと一定期間は引き出すことが難しく、途中で解約してしまうと元本割れのリスクがあり、かえって損をしてしまうケースもあるので注意が必要です。
個人年金保険は、各社によってさまざまなタイプの種類の運用商品が販売されているため、自分に合う商品がないか検討してみると良いでしょう。
5. 老後のために現役時代にできる準備をしておこう
本記事では、60歳〜79歳の人が受け取れる、厚生年金・国民年金それぞれの「年金受給額」について紹介していきました。
本記事で実際に受け取れる受給額を初めて知り、「思ったよりも少ない」と感じた方もいるかもしれません。
現状、年金だけで老後の生活費をまかなうのは難しく、多くの人は年金以外の蓄えが必要になります。
本記事を参考に、ゆとりのある老後生活を送るための備えを今からしておけると良いでしょう。


参考資料
- 日本年金機構「年金の繰上げ受給」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 金融庁「NISAとは?」
- 国税庁「株式・配当・利子と税」
- 厚生労働省「iDeCoの概要」
- 国税庁「No.1140 生命保険料控除」
- 総務省「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
太田 彩子


