
最近では住宅ローンの固定金利が上昇傾向にありますが、変動金利は相変わらずの低水準が続いています。
住宅ローンの適用金利が低い場合、繰り上げ返済をせずに資産運用をしたほうが有利という考え方があります。
そこで、余裕資金で資産運用をするケースとして、新NISAで繰り上げ返済資金を積み立てる例を試算してみます。新NISAの有効活用の一例として参考にしてください。
新NISAで住宅ローンの繰り上げ返済資金を準備するのがよい理由2つ
最初に繰り上げ返済の資金を、新NISAで準備することが有利な理由を解説します。
住宅ローンの金利以上の運用益を得られる可能性があるから
新NISAで繰り上げ返済の資金を積み立てると、住宅ローンの金利を上回る運用益を得ることが期待できます。現在の住宅ローンは変動金利であれば、1%を切る商品は珍しくありません。
繰り上げ返済には支払う利息を減らし、総返済額を少なくする効果があります。しかし、超低金利の場合には繰り上げ返済をあえてせずに、運用でローンの金利以上の収益を狙うほうが合理的という考え方もできます。
たとえば、3500万円の住宅ローンを35年、金利0.5%で組んだとします(ボーナス払いなし、金利はずっと同じと仮定)。
10年目に100万円繰り上げ返済した場合に削減できる利息額は期間短縮型で12万9947円、返済額軽減型で6万3811円です。
一方、この100万円で繰り上げ返済をせずに年2%で運用した場合、20年後の元利合計は148万5947円(運用益48万5947円)です。
運用の成果は一定ではないため単純な比較はできませんが、10年以上の運用期間が確保できれば新NISAで繰り上げ返済資金を準備してもよいでしょう。
新NISAの制度拡充で運用の自由度が増すから
2024年からの新NISAは、現行の制度を抜本的に拡充した新しい制度になります。現行制度からの主な変更点は以下のとおりです。
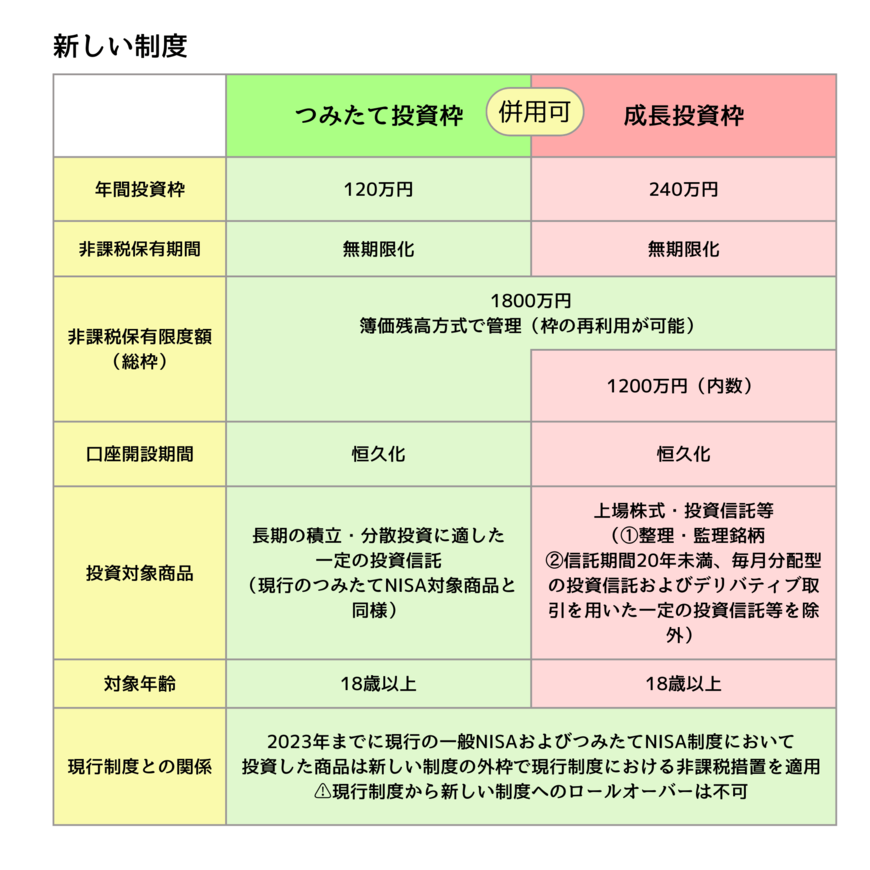
- 現行NISAは期限があったが、新NISAは制度が恒久化される
- 現行NISAにあった非課税期間が撤廃され、運用商品を無期限に非課税保有できる
- 年間の投資金額がつみたて投資枠120万円、成長投資枠240万円、合計360万円と現行から大幅に引き上げられる
- 非課税保有限度額1800万円(うち成長投資枠1200万円)が新設されるが、売却して空いた非課税枠を再利用できる
現行のNISAは一般NISAとつみたてNISAのいずれか1つを選択しなくてはなりません。
また、それぞれの非課税保有限度額が、一般NISA600万円、つみたてNISA800万円となっています。
たとえば、つみたてNISAで繰り上げ返済の資金を準備すると、非課税枠が少ないために教育資金や老後資金の積立が難しくなります。
新NISAでは非課税で運用できる金額が大幅に増え、さらに売却して空いた非課税枠が復活します。そのため、さまざまなライフイベントの資金準備への活用が可能です。
新NISAでの住宅ローンの繰り上げ返済資金の積立をシミュレーション
では、具体的なケースを考えてみましょう。試算には金融広報中央委員会の「資金プランシミュレーション」を使用します。
現在35歳の人が3500万円の住宅ローンを借入期間35年、金利0.5%で組んだとします。
金利がずっと変わらない場合の毎月の返済額(ボーナス払いなし)と60歳時点、65歳時点のローン残高は以下のとおりです。
- 毎月返済額:9万854円
- 35年間の利息額:315万8680円
- 60歳時点(25年後)残高:1063万2476円
- 65歳時点(30年後)残高:538万2764円
住宅ローンが1%を切る低金利の場合、繰り上げ返済の利息軽減効果はそれほど大きくありません。
そのため教育資金などの支出がかさむ現役時代には無理に繰り上げ返済で手元の資金を減らさずに、運用で増やしていくことも選択肢の1つといえます。
ただし、完全にリタイアして年金生活者になってからの住宅ローンの返済は、生活費を圧迫します。
そのために、60歳、65歳など目標を決めて繰り上げ返済の資金を準備する計画を立てましょう。
新NISAで住宅ローンの繰り上げ返済資金を準備するなら、毎月いくら積み立てるか?
60歳時点で1063万円、65歳時点で538万円の資金を準備する場合、新NISAで毎月いくら積み立てるとよいでしょうか。
想定利回り(年率)を2%として試算します。試算には金融庁の「資産運用シミュレーション」を使用します。
- 60歳時点(25年間)で1063万円を準備する場合:毎月積立金額2万7339円(運用益242万8000円)
- 65歳時点(30年間)で538万円を準備する場合:毎月積立金額1万919円(運用益144万9000円)
繰り上げ返済で減少する利息額は、以下のとおりです。
- 25年後:26万5756円
- 30年後:6万6416円
新NISAでの運用は投資信託などを積み立てるため、リスクがあり、また将来の受取額は確定していません。
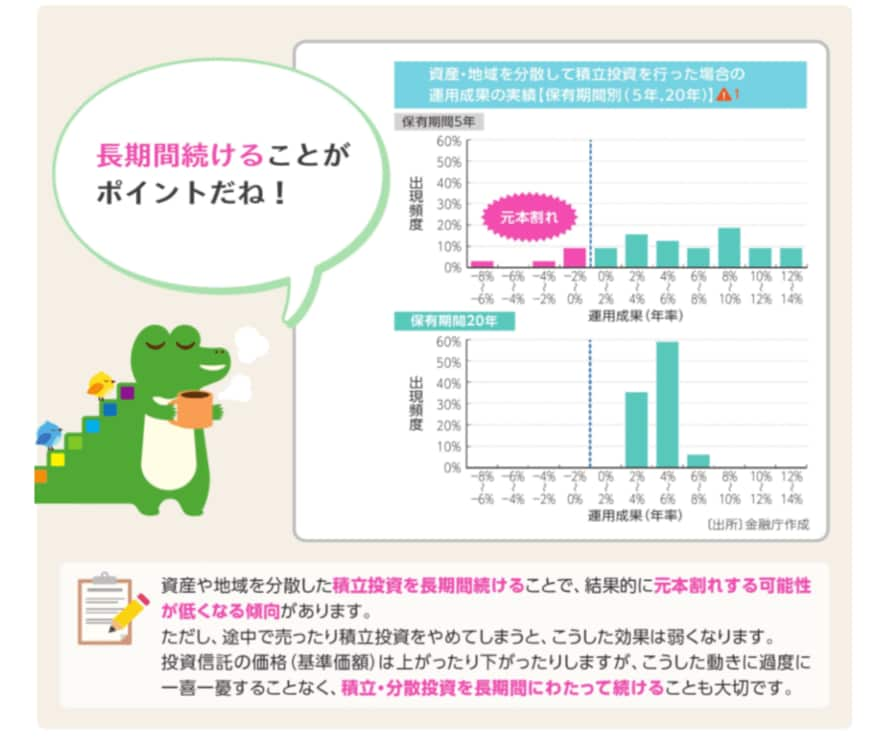
しかし、一般的には10年以上の長期投資では運用商品の値動きの振れ幅が抑えられ、安定した収益を得ることが見込める傾向にあります。
新NISAで住宅ローンの繰り上げ返済資金を準備するときの注意点2つ
最後に、新NISAで住宅ローンの繰り上げ返済資金を準備する場合の注意点を見ておきましょう。
金利が大きく上昇したら予定を前倒しして繰り上げ返済する
変動金利で住宅ローンを組んでいると、将来的に金利が大きく上昇する可能性があります。
その場合、その時点で積み立てた資金を活用して、早めのタイミングで繰り上げ返済をしましょう。
繰り上げ返済を先延ばしするのは、住宅ローンの低金利を利用するためです。金利が上がってしまえば繰り上げ返済で、支払う利息を抑えたほうが有利です。
変動金利を選んだ人は、常に金利動向に注意しながら返済していきましょう。
あまり大きなリスクを取る運用を避ける
新NISAで繰り上げ返済資金を準備する場合、リスクの高すぎる運用は避けましょう。引き出しの際の元本割れをできるだけ避けたいためです。
運用期間が長い場合、基本的には比較的安定した運用成果を期待できますが、引き出しのタイミングが早まる可能性もあります。
たまたま大きな経済変動が起きるような場合、ハイリスクな運用では大きな損失を被るおそれがあります。
あくまで目標は住宅ローンの金利を上回る程度と考え、過度な利益を狙わないほうがよいでしょう。
繰り上げ返済資金の準備に新NISA活用の検討を
住宅ローンを35年などの長期で組む場合、契約年齢によって繰り上げ返済が必要になる人も多いでしょう。
収入のある現役時代に余裕のある返済額で契約し、余裕資金を運用して繰り上げ返済資金を準備するのも1つの方法です。
その際に、運用益が非課税になって引き出しが自由にできる、新NISAを活用してはいかがでしょうか。あまり大きなリスクを取らずに堅実に積み立てていくとよいでしょう。


参考資料
松田 聡子