


次の年金支給日は8月15日(火)です。夏はエアコン代や飲食費がかかり、またちょうどお盆の時期は身内との集まりや旅行などがあり、出費が多くなる時期ですよね。
リタイアして年金生活になれば仕事による収入がありませんから、「老後に年金だけで暮らせるか不安」と思う人も多いでしょう。
年金は2カ月に一度支給されますが、出費は季節や時期によっても異なりますし、物価高のように社会情勢によっても左右されます。
老齢年金は、現役時代の働き方や年収でもらえる金額が異なります。では、現在の年金受給者は実際にどれくらいの年金を受け取っているのでしょうか。
本記事では、60~80歳代がもらう厚生年金・国民年金の平均受給額を解説します。平均受給額の注意点3つも紹介するので、老後について考える際の参考としてみてください。
1. 【老齢年金の一覧表】60~80歳代の厚生年金と国民年金平均受給額はいくらか
さっそく、60〜80歳代がもらう厚生年金・国民年金の平均受給額を年金一覧表で確認していきましょう。
厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」によると、60〜89歳がもらう年金平均受給額は以下のとおりです(厚生年金には国民年金部分を含みます)。
1/3
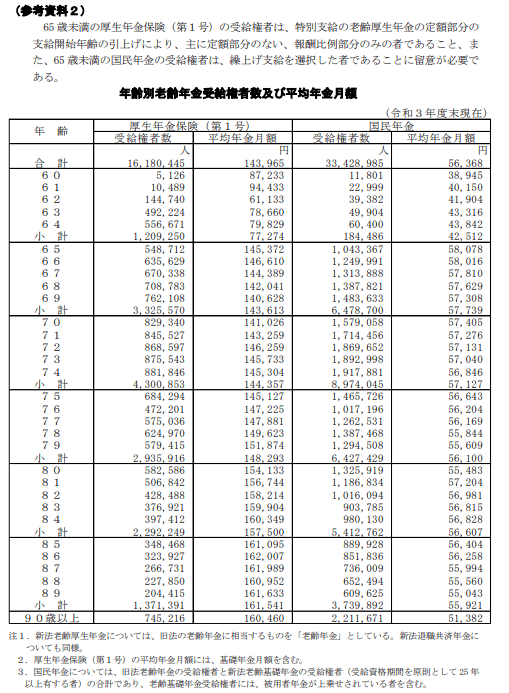
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
1.1 60~69歳の厚生年金受給者がもらう年金月額
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
※64歳以下は、特別支給の報酬比例部分のみを受給する人の平均年金月額を記載
1.2 70~79歳の厚生年金受給者がもらう年金月額
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
1.3 80~89歳の厚生年金受給者がもらう年金月額
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
1.4 60~69歳の国民年金受給者がもらう年金月額
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
※64歳以下は、繰上げ支給を選択した人の平均年金月額を記載
1.4 70~79歳の国民年金受給者がもらう年金月額
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
1.5 80~89歳の国民年金受給者がもらう年金月額
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
会社員や公務員などとしての勤務経験がある厚生年金受給者がもらう年金は、個人差がありますが基本的に高くなります。一方で、会社員や公務員経験がない自営業者やフリーランス・専業主婦(夫)は厚生年金をもらえません。
受け取る年金は、国民年金のみです。国民年金平均受給額はかなり少額なため、自営業者やフリーランスなどが年金だけで生活することは一般的に難しいでしょう。
2. シニアの厚生年金と国民年金「平均年金月額」の注意点3つ
60〜80歳代の厚生年金・国民年金平均受給額を確認しましたが、平均受給額をみるうえでの注意点を3つ紹介します。
2.1 注意点1.60~64歳は原則年金をもらえない
一覧表では60~64歳の平均年金受給額が記載されていますが、年金は一般的に65歳から受取を開始します。
一覧表に記載した64歳以下の厚生年金受給額のデータは、厚生年金制度が変更された際の緩和措置として、年金の一部のみ(特別支給の報酬比例部分)を受け取る人の年金額です。
また、64歳以下の国民年金受給額のデータは年金の受給開始時期を65歳より特別に早めた人の受給額となります。
そのため、一般的に60〜64歳は年金を受け取らないことを覚えておきましょう。
2.2 注意点2.厚生年金は平均年収などによって受給額が異なる
厚生年金受給者の平均年金額を確認しましたが、厚生年金は現役時代の平均年収などにより受給額が人によって大きく異なります。そのため、誰もが平均年金受給額と同水準の年金をもらえるわけではないことに注意してください。
平均年収ごとのもらえる年金を、以下の条件でシミュレーションしてみましょう。
- 1975年生まれ
- 23歳から60歳まで会社員として勤務
- 65歳から年金の受取を開始
シミュレーション結果は、以下のとおりです。
2/3
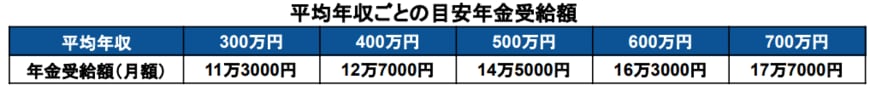
出所:厚生労働省「公的年金シミュレーター」をもとに筆者作成
平均年収ごとの目安年金月額
平均年収 年金受給額
- 300万円 月11万3000円
- 400万円 月12万7000円
- 500万円 月14万5000円
- 600万円 月16万3000円
- 700万円 月17万7000円
平均年収が300万円の人と700万円の人とでは、65歳からもらえる年金に月6万4000円も差があります。そのため、年収水準が低い人は平均年金受給額をもらえない可能性が高いことを覚えておきましょう。
2.3 注意点3.税金と社会保険料が天引きされる
年金は、会社員の給与と同様に税金と社会保険料が天引きされます。そのため、平均年金受給額が月15万円でも、実際にもらえる手取りはもっと少ないです。
以下の条件で、月に15万円の年金をもらう人の手取りを計算してみましょう。
- 東京都練馬区在住の独身70歳
- 65歳から年金受給を開始していて、収入は年金のみ。
- 基礎控除と社会保険料控除のみを適用(生命保険料控除や地震保険控除などはなし)
シミュレーションの結果は以下のとおりです。
3/3

出所:筆者作成
額面 年180万円(月15万円)
- 所得税 年3000円
(180万円ー110万円(公的年金所得控除)ー48万円(基礎控除)ー約17万1000円(社会保険料控除))×5.105%(所得税率)
- 住民税 年1万2000円
(180万円ー110万円(公的年金所得控除)ー43万円(基礎控除)ー約17万1000円(社会保険料控除))×10%(住民税率)ー2500円(調整控除額)+5000円(均等割額)
- 国民健康保険料 年8万6000円
- 介護保険料 年8万5000円
手取り 年161万4000円(月13万5000円)
180万円ー3000円(所得税)ー1万2000円(住民税)ー8万6000円(国民健康保険料)ー8万5000円(介護保険料)
税金と社会保険料が引かれた後の手取りは、月13万5000円です。1万5000円も税金と社会保険料がかかっています。そのため、老後の家計を考える際は額面ではなく手取りで考えるように注意してください。
3. 平均年金月額はあくまでも参考値
厚生年金・国民年金の平均年金受給額を確認しましたが、平均受給額はあくまでも参考にする程度にしましょう。実際にもらえる年金額は人によって大きく異なります。
重要なのは、平均値ではなく自分がいくらの年金をもらえるかです。「ねんきんネット」などを使えば簡単に将来の年金受給額をシミュレーションできます。
自分の年金受給額を知って老後対策を始めるきっかけとしてみてください。


参考資料
苛原 寛


